Trans Polonia poprawia marże mimo drogiego paliwa i obniża zadłużenie
Trans Polonia zamknęła II kwartał 2026 r. z marżą brutto ze sprzedaży na poziomie 15,9%, wobec 11,3% kwartał wcześniej i 8,6% rok temu. Grupa wróciła do zysku netto i jednocześnie obniżyła dług netto o 36 mln zł od początku roku.
Skala zaczyna pracować na marżę
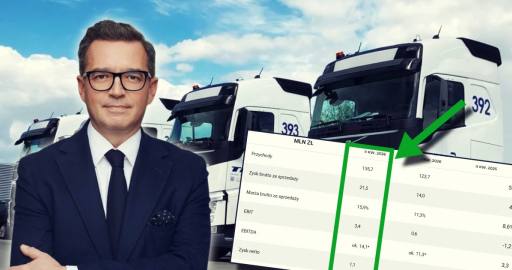
Przychody Trans Polonii w II kwartale wyniosły 135,7 mln zł, czyli o 152% więcej niż rok wcześniej i o 10% więcej niż w I kwartale 2026. Zysk brutto ze sprzedaży wzrósł aż 4,7 raza r/r, do 21,5 mln zł. Kwartał do kwartału mamy wzrost zysku brutto o 54%. Na poziomie operacyjnym różnica jest jeszcze wyraźniejsza. EBIT wyniósł 3,4 mln zł, wobec 0,6 mln zł w I kwartale i straty 1,2 mln zł rok wcześniej. Wynik netto to 1,1 mln zł zysku, po 3,7 mln zł straty w I kwartale.
mln zł | II kw. 2026 | I kw. 2026 | II kw. 2025 |
|---|---|---|---|
| Przychody | 135,7 | 123,7 | 53,8 |
| Zysk brutto ze sprzedaży | 21,5 | 14,0 | 4,6 |
| Marża brutto ze sprzedaży | 15,9% | 11,3% | 8,6% |
| EBIT | 3,4 | 0,6 | -1,2 |
| EBITDA | ok. 14,1* | ok. 11,3* | 3,3 |
| Zysk netto | 1,1 | -3,7 | -1,3 |
Szacowana EBITDA II kwartału wyniosła około 14 mln zł, jest wyraźnie wyższa niż 12 mln zł z IV kwartału 2025 r., pierwszego kwartału z konsolidacją Nijman/Zeetank. Marża EBITDA sięgnęła około 10,4%, czyli powyżej poziomu 10%, który zarząd wskazywał wiosną jako punkt wyjścia do dalszej poprawy. Poprawa wynika przede wszystkim z rosnącej efektywności przejętych aktywów. Nijman/Zeetank wygenerował w I półroczu 151,1 mln zł z 259,4 mln zł przychodów Grupy. Dotychczasowa (stara) działalność TPG urosła w tym czasie o niespełna 2%, do 108,3 mln zł. Transport paliw dał 47,4 mln zł przychodów (6,4 mln zł rok wcześniej), a nowy segment szkła 45,8 mln zł.
Prezes Dariusz Cegielski wskazuje w komunikacie, że EBITDA rosła szybciej niż przychody – ponad trzykrotnie przy ponad dwukrotnym wzroście sprzedaży. Jego zdaniem pokazuje to, że wraz ze skalą Grupa poprawia także efektywność. Kolejnym krokiem ma być pełne wykorzystanie synergii z połączenia obu organizacji.
Trans Polonia ma umowę o wartości ok. 250 mln zł na przewóz produktów niebezpiecznych
– Pierwsza połowa roku była dla nas okresem bardzo intensywnej pracy nad połączeniem obu organizacji. Koncentrowaliśmy się na zapewnieniu stabilności operacyjnej, utrzymaniu relacji z kluczowymi klientami oraz wykorzystaniu potencjału, jaki daje połączenie kompetencji i zasięgów Trans Polonii oraz Nijman/Zeetank. Wyniki pokazują, że integracja obu biznesów przebiega w dobrym kierunku. Jednocześnie widzimy jeszcze znaczący potencjał do wykorzystania w kolejnych okresach – mówi Dariusz Cegielski, Prezes Zarządu Trans Polonia Group.
Wyższe marże mimo drogiego paliwa
Warto podkreślić, że poprawa marż zbiegła się z okresem wysokich i niestabilnych cen oleju napędowego. W raporcie spółka wskazuje konflikt na Bliskim Wschodzie jako czynnik ryzyka. Niepewność dostaw ropy z regionu przekłada się na dużą zmienność cen paliw, a ta uderza w koszty we wszystkich gałęziach transportu.
Mimo to udział kosztów zużycia materiałów i energii, w których dominuje paliwo, spadł w I półroczu do 14,5% przychodów z 15,5% rok wcześniej. Marża brutto ze sprzedaży w II kwartale urosła o 4,6 pkt proc. kwartał do kwartału.
To zasługa konstrukcji kontraktów. Grupa wpisuje do umów ze zleceniodawcami klauzule podnoszące stawki frachtowe, gdy rośnie cena paliwa. Część klientów pokrywa też koszt paliwa bezpośrednio. Według zarządu główne kontrakty mają taki mechanizm przenoszenia kosztów, więc wpływ cen ON na skonsolidowany wynik jest istotnie ograniczony.
Zmienność kursów walut była w II kwartale mniejszym problemem niż na początku roku. Koszty finansowe spadły do 2,9 mln zł z 6,2 mln zł w I kwartale. W całym półroczu ujemne różnice kursowe wyniosły 3,4 mln zł. Kredyty i leasingi Grupy są w większości denominowane w euro.
Trans Polonia zwiększa przychody o 135% i podwaja EBITDA po integracji Nijman/Zeetank
Dług netto w dół dzięki ABB
Dług netto Grupy spadł do 160,6 mln zł na koniec czerwca z 196,4 mln zł na koniec 2025 r. Zadłużenie z tytułu kredytów wynosi 147,3 mln zł, a leasingu 86,9 mln zł. Na rachunkach Grupa miała 73,6 mln zł gotówki, do tego 21,5 mln zł w certyfikatach funduszu obligacji skarbowych i korporacyjnych.
Głównym źródłem redukcji długu była sprzedaż akcji własnych w procesie przyspieszonej budowy księgi popytu (ABB). 27 maja spółka sprzedała inwestorom 3,6 mln akcji po 14 zł. Po kosztach transakcji i podatku do Grupy wpłynęło 36,6 mln zł.
Trans Polonia wycena giełdowa

Pomogła też gotówka z działalności. Przepływy operacyjne w I półroczu wyniosły 18,5 mln zł wobec 3,5 mln zł rok wcześniej. Grupa spłaciła w tym czasie 17,0 mln zł rat leasingowych i 8,0 mln zł kredytów.
Trans Polonia dywersyfikuje portfolio i pracuje nad akwizycjami, chce wrócić do wypłaty dywidendy
Dług netto / EBITDA | Dług netto z leasingiem | Tylko dług bankowy netto |
|---|---|---|
| EBITDA ostatnich 12 mies. (skoryg., 43,5 mln zł) | 3,7x | 1,7x |
| EBITDA II kw. × 4 (ok. 56 mln zł, szac.) | 2,8x | 1,3x |
Wskaźnik dług netto do EBITDA liczony na ostatnich 12 miesiącach zaniża realną zdolność Grupy do obsługi długu. Obejmuje bowiem tylko trzy kwartały z konsolidacją Nijman/Zeetank (IV kw. 2025 oraz I i II kw. 2026). Efekty synergii widać realnie dopiero w około dwóch z nich. Przy tempie z II kwartału dług netto łącznie z leasingiem to ok. 2,8x EBITDA, wobec przy około 4,1x na koniec 2025 r., licząc na bazie EBITDA z IV kwartału.
EBITDA ostatnich 12 miesięcy obliczona w następujący sposób EBITDA 2025 skorygowana o koszty transakcji (28,7 mln zł), minus skorygowana EBITDA I półrocza 2025 (10,7 mln zł), plus EBITDA I półrocza 2026 (25,4 mln zł). Po zaliczeniu certyfikatów do płynnych aktywów wskaźnik LTM spada do 3,2x.
Kolejne przejęcia na horyzoncie
Niższe zadłużenie i poprawiające się marże dają TransPolonii przestrzeń do dalszej ekspansji. Zarząd prowadzi rozmowy o kolejnych potencjalnych transakcjach w innych częściach Europy. Już dziś Grupa dysponuje ponad 1000 drogowych jednostek transportowych i 530 tankkontenerami.
Celem strategicznym jest, jak mówi prezes Dariusz Cegielski, „zbudowanie jednego z największych w Europie podmiotów specjalizujących się w transporcie towarów niebezpiecznych”. Prezes wskazuje, że europejski rynek przewozów ADR pozostaje atrakcyjny do konsolidacji. Wiele firm z branży mierzy się z rosnącymi kosztami, problemem sukcesji i koniecznością dostosowania do zmian rynkowych. Według niego dla grupy o odpowiedniej skali i zapleczu finansowym to okazja do wzrostu przez akwizycje, z której TPG chce aktywnie korzystać.
– Naszym strategicznym celem jest zbudowanie jednego z największych w Europie podmiotów specjalizujących się w transporcie towarów niebezpiecznych. Europejski rynek ADR pozostaje atrakcyjnym obszarem do konsolidacji. Wiele firm z tego segmentu mierzy się dziś z rosnącymi kosztami działalności, wyzwaniami związanymi z sukcesją oraz koniecznością dostosowania się do zmieniających się warunków rynkowych. Dla Grupy o odpowiedniej skali i zapleczu finansowym tworzy to przestrzeń do dalszego rozwoju poprzez przejęcia. Chcemy aktywnie korzystać z tych możliwości – podsumowuje Dariusz Cegielski.
Koniec pakietu CPN. Paliwo droższe, ale prognozy dla cen ropy są umiarkowanie optymistyczne