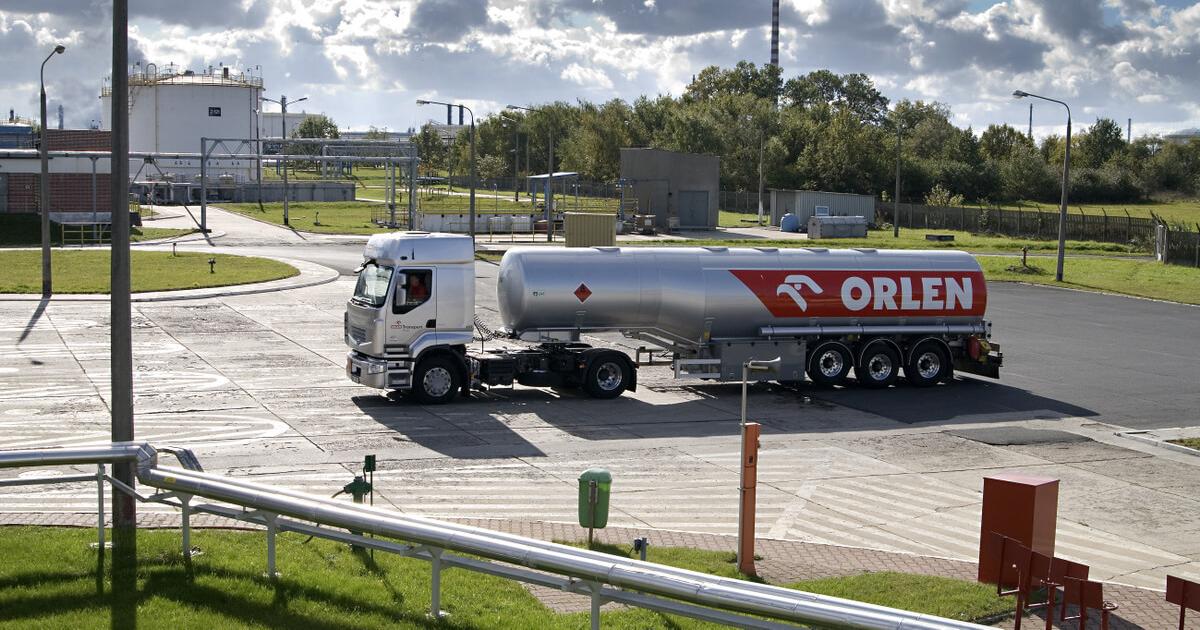
Rząd przyjął projekt tzw. windfall tax od firm paliwowych (opis)
Rząd przyjął we wtorek projekt ustawy o podatku od nadzwyczajnych zysków ze zbycia paliw ciekłych osiągniętych w okresie od marca do grudnia 2026 r. - poinformował po posiedzeniu Rady Ministrów rzecznik rządu Adam Szłapka.
"Pierwszym projektem, który został przyjęty podczas obrad posiedzenia rządu jest projekt ustawy o podatku od nadzwyczajnych zysków ze zbycia paliw ciekłych osiągniętych w okresie od marca do grudnia 2026" - powiedział Szłapka.
Jak dodał, jest to związane z projektem CPN.
"To jest rozwiązanie, które jest odpowiedzią na nadzwyczajną sytuację firm w branży paliwowej" - powiedział.
"Chodzi o to, żeby sytuacja związana z kryzysem na rynku paliwowym i gwałtownym wzrostem cen paliw nie była przyczyną tego, że poszczególne firmy mają ponadnormatywny, bardzo wysoki zysk, bo ktoś tak czy inaczej za ten zysk będzie musiał zapłacić" - dodał.
Przyjęte we wtorek przez rząd przepisy zakładają wprowadzenie czasowego podatku od nadzwyczajnych zysków firm paliwowych, obejmującego okres od 1 marca do 31 grudnia 2026 r.
"Aby ustalić, czy przedsiębiorstwo osiągnęło nadzwyczajny zysk, przychody faktyczne zostaną porównane z przychodami hipotetycznymi. Przychody hipotetyczne wylicza się na bazie średnich marż osiąganych przez firmę w 2025 r., które dodatkowo powiększa się o 20 proc." - napisano w komunikacie resortu finansów.
"Ma to uchronić podatników przed opodatkowaniem zysków wynikających ze zwykłego rozwoju i wahań rynkowych. Opodatkowaniu będzie podlegała wyłącznie nadwyżka ponad tak ustalony próg referencyjny" - dodano.
Stawka podatku wyniesie 60 proc. wyliczonej podstawy opodatkowania (nadzwyczajnego zysku).
"Podatek będzie rozliczany za pomocą miesięcznych zaliczek obliczanych narastająco oraz w ramach ostatecznego rozliczenia rocznego składanego do 30 kwietnia 2027 r." - napisano.
"Pierwsza zaliczka, obejmująca okres od marca do lipca 2026 r., zostanie rozłożona na cztery równe części, płatne w terminach od września do grudnia 2026 r. Mechanizm ten ograniczy ryzyko zaburzeń płynności finansowej przedsiębiorców" - dodano.
Według ustawy, podatnicy zapłacą w tym i przyszłym roku łącznie 4 mld zł.
Planowany termin wejścia w życie ustawy to 1 sierpnia 2026 r.
(PAP Biznes)
jz/ pat/ asa/