OKI ma być najtańszym sposobem inwestowania w PKO BP. Bank celuje w 30% rynku
PKO Bank Polski zapowiada, że Osobiste Konto Inwestycyjne (OKI) będzie najtańszym sposobem inwestowania w banku. Cel jest ambitny: bank chce zdobyć 30% rynku OKI, który w ciągu trzech lat może urosnąć do 100 mld zł. Symulacje ekonomistów PKO pokazują, że w ostatnich 20 latach OKI w większości lat wypadałoby korzystniej niż inwestowanie objęte podatkiem Belki.
OKI ruszy 1 stycznia 2027 roku. Ustawę prezydent podpisał 13 sierpnia 2026. Zainteresowanie jest duże: 58% Polaków uważa OKI za atrakcyjne rozwiązanie, a 46% deklaruje, że zainwestowałoby za jego pośrednictwem wynika z analiz przeprowadzonych przez bank.
Zamiast podatku od zysku, podatek od wartości aktywów
W OKI nie płaci się 19% podatku Belki od zysków. Dochody z aktywów na koncie są zwolnione z PIT. W zamian płaci się podatek od wartości aktywów, ale tylko od nadwyżki ponad limit.
Zwolnienie obejmuje do 100 tys. zł aktywów inwestycyjnych, w tym do 25 tys. zł aktywów oszczędnościowych. Powyżej tej kwoty stawka w 2027 roku wyniesie 0,85%. W kolejnych latach będzie to 19% stopy referencyjnej NBP z 31 października poprzedniego roku, nie mniej niż 0,1%. Od 2030 roku limity będą waloryzowane o inflację.
Konto jest dobrowolne i daje pełną płynność bez blokady środków do emerytury i bez limitu wpłat. Na OKI można trzymać m.in. gotówkę, obligacje skarbowe, akcje i fundusze inwestycyjne. Niedozwolone są kryptowaluty i instrumenty pochodne.
PKO BP z rekordową dywidendą. Zostały ostatnie dni, by się na nią załapać
OKI wygrywa z Belką w większości lat
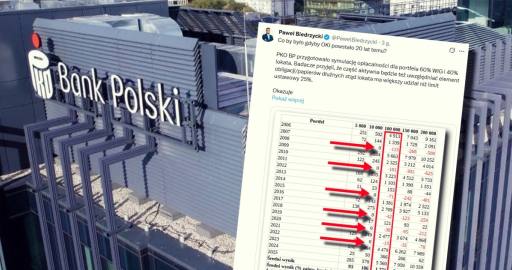
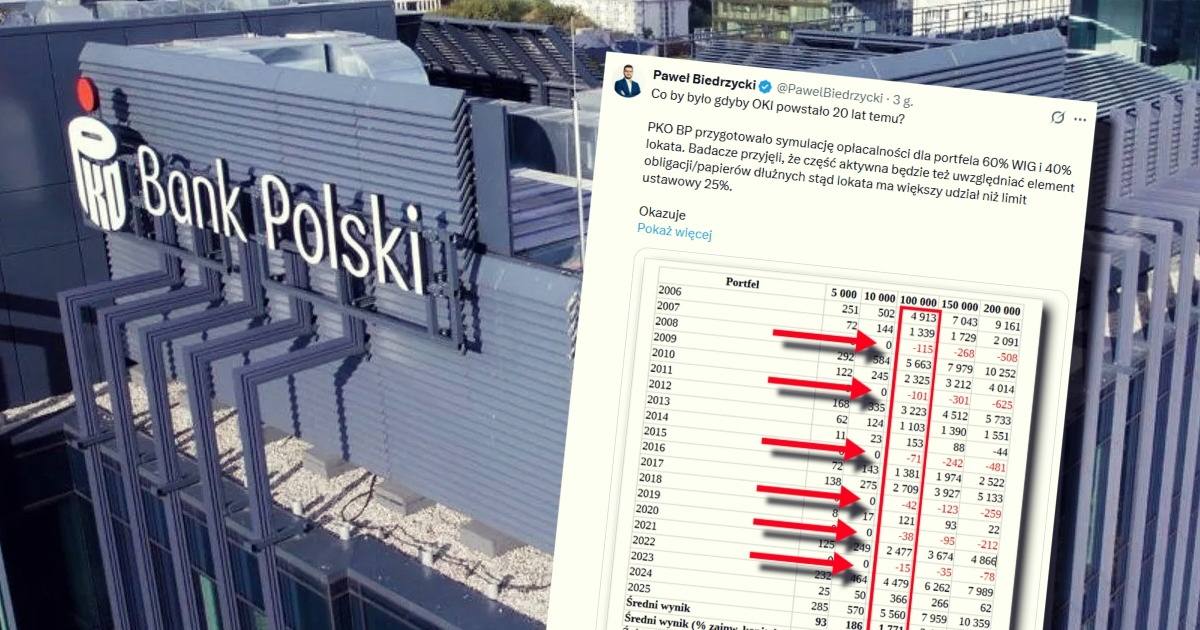
Ekonomiści PKO policzyli, ile inwestor zyskałby lub stracił na OKI w porównaniu z podatkiem Belki w latach 2006–2025. Model zakłada portfel w 60% złożony z akcji (WIG) i w 40% z lokat, liczony osobno dla każdego roku.
Przy małych kwotach, 5–10 tys. zł, OKI ani razu nie wypadło gorzej. W słabych latach różnica wynosiła zero. Przy większych portfelach pojawiają się lata, w których korzystniejszy byłby podatek Belki, np. 2008, 2011, 2018 i 2022. Powód: podatek od wartości aktywów ponad limit płaci się także wtedy, gdy portfel traci.
Te słabsze lata to jednak niewielkie kwoty w porównaniu z zyskami w dobrych latach. Średnio OKI dawało przewagę 1,86% zainwestowanego kapitału rocznie przy portfelach 5–10 tys. zł, 1,77% przy 100 tys. zł, 1,63% przy 150 tys. zł i 1,54% przy 200 tys. zł. Przy 200 tys. zł to ok. 3 tys. zł rocznie więcej niż przy podatku Belki.
Prezydent podpisał ustawę o OKI. Nowe konta ruszą od 2027 roku
Symulacja korzyści i strat dla portfela OKI 200 tys. zł
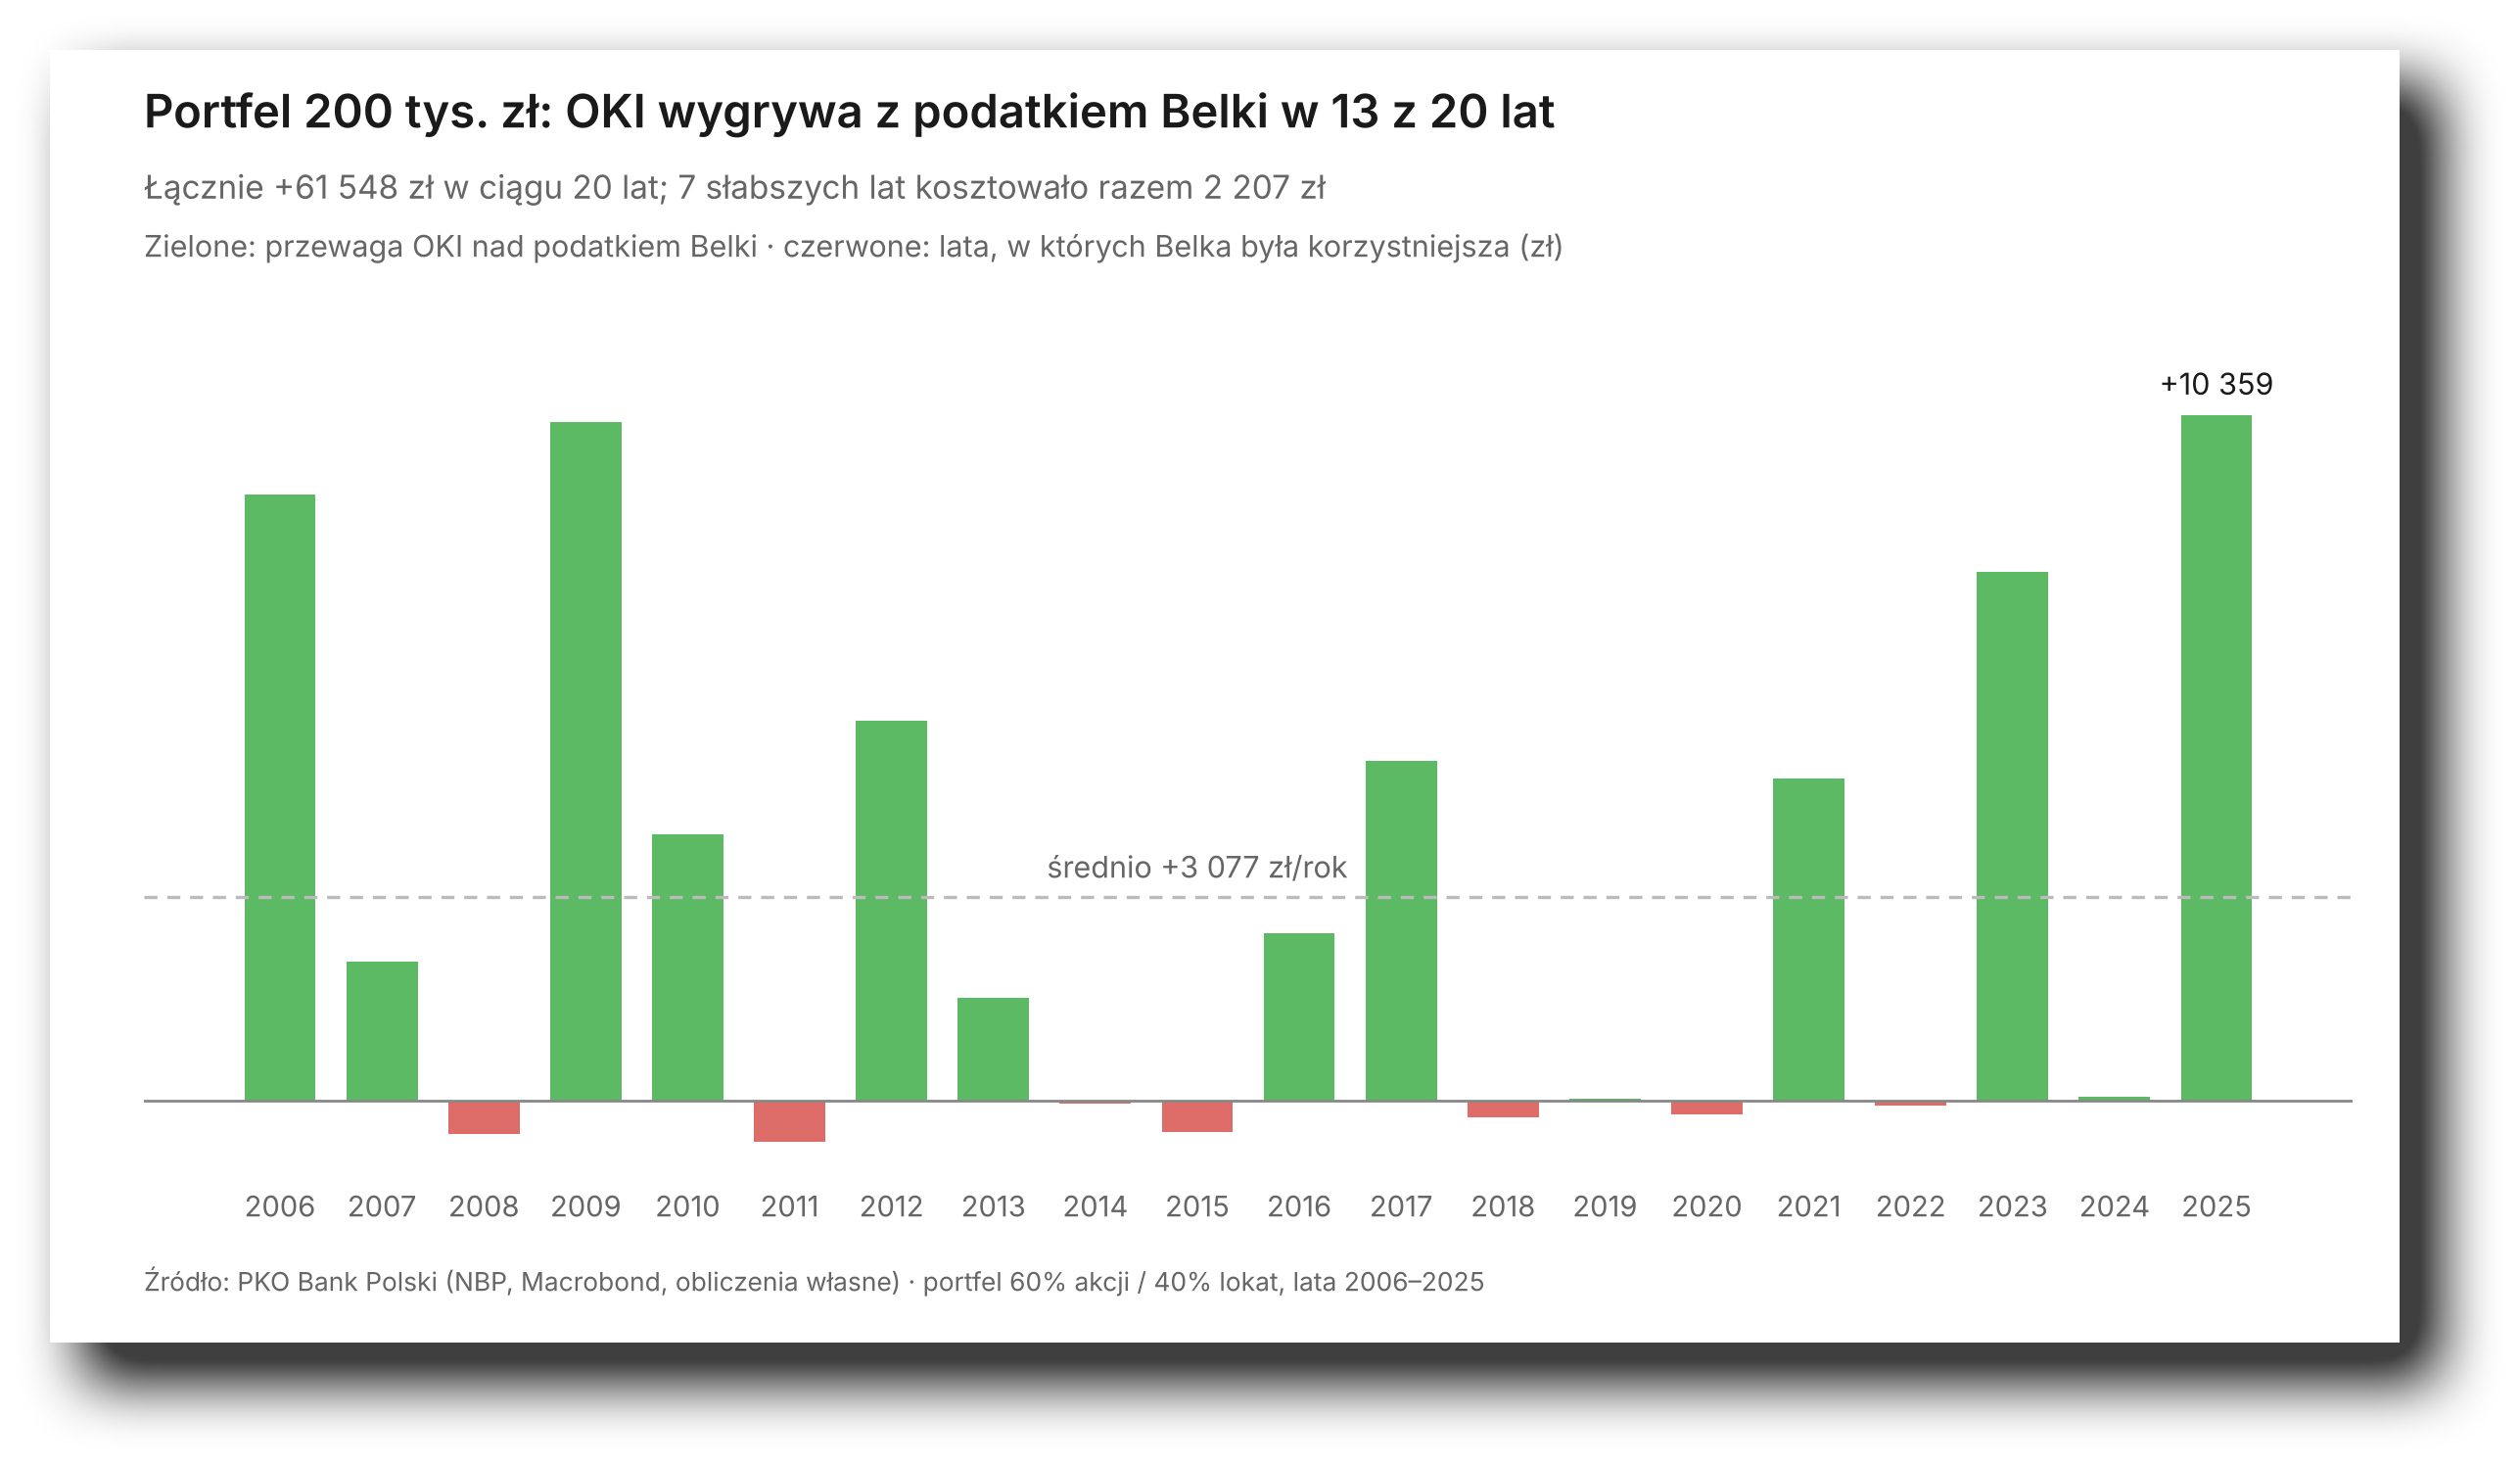
Próg opłacalności rośnie z wielkością portfela. Przy 100 tys. zł OKI wygrywa przy każdej dodatniej stopie zwrotu, przy 200 tys. zł – powyżej 2,2% rocznie, a przy 1 mln zł – powyżej 4%.
W co inwestować na OKI? Akcje, obligacje, lokaty czy fundusze inwestycyjne – Kamil Gemra
Pomost między oszczędzaniem a inwestowaniem
W PKO OKI ma być przede wszystkim pomostem od lokat do rynku kapitałowego. „Duża część Polaków wciąż nie nauczyła się inwestować. OKI jest świetną platformą do przejścia z lokat do inwestycji” – mówi Samer Masri z DM PKO. Misją banku ma być umożliwienie klientom podjęcia ryzyka i osiągnięcia wyższej stopy zwrotu z oszczędności.
Kluczową rolę ma odegrać lokata. Do tej pory była alternatywą, która odciągała od inwestowania. Teraz otwarcie lokaty w ramach OKI będzie pierwszym krokiem do świata inwestycji. Doświadczeni inwestorzy szybko przeniosą się na nowe konto ze względu na optymalizację podatkową. Mniej doświadczeni będą wchodzić stopniowo. „To nie będzie od razu duży napływ środków na giełdę, ale z czasem ta kula śnieżna będzie rosła” – zapowiada Masri.
PKO zakłada, że w pierwszym roku nowe środki będą stanowić ok. 7% pieniędzy wpłaconych na OKI, a w drugim ok. 14%. Na starcie konto otworzą głównie zaawansowani inwestorzy, którzy przeniosą na nie pieniądze z dotychczasowych inwestycji. Pozostali klienci będą przekonywać się do OKI stopniowo.
Potencjał wykracza poza obecnych inwestorów. Inwestowanie przez OKI rozważyłoby bowiem 30% osób, które dotąd nie były tym zainteresowane. Badania pokazują też wyzwanie: 47% Polaków deklaruje, że OKI skłoniłoby ich do inwestycji krótkoterminowych, a tylko 36% do długoterminowych. Dlatego zdaniem PKO w długim terminie kluczowe będą edukacja i doradztwo inwestycyjne w ramach produktu. Zaufanie do inwestowania ma rosnąć stopniowo.
Parasolowe OKI w PKO i cel: 30% rynku
PKO stawia na rozwiązanie parasolowe. Jedno konto OKI ma łączyć ofertę banku i biura maklerskiego: w jednym miejscu klient znajdzie lokaty, obligacje, akcje, fundusze oraz doradztwo. Według banku będzie to najtańszy sposób inwestowania w PKO.
Bank szacuje, że w ciągu trzech lat na kontach OKI może się znaleźć 100 mld zł. PKO chce mieć 30% tego rynku. Ryzyko, że produkt wystartuje słabo, bank ocenia jako niewielkie – w długim terminie trzymanie oszczędności na OKI ma się po prostu opłacać, a produkt ma szansę stać się masowy. PKO zapowiada gotowość na 1 stycznia 2027 roku. Ofertę bank zamierza rozwijać w odpowiedzi na to, czego będą potrzebować klienci.