Kredyty hipoteczne liczone według stopy banku centralnego. UKNF wskazuje zalety, MF ma obawy
Ministerstwo Finansów ma obawy co do propozycji liczenia kredytów hipotecznych według stopy referencyjnej NBP. Z kolei UKNF wskazuje zalety rozwiązania i uważa, że zwiększyłoby to przejrzystość ceny kredytów.
W trakcie trwającej w Polsce reformy wskaźników referencyjnych sektor bankowy i KNF zgłosiły postulat wprowadzenia zmian w ustawie o kredycie hipotecznym. Chodzi o uwzględnienie stopy referencyjnej banku centralnego jako jednego ze sposobów ustalania oprocentowania. Ministerstwo Finansów zwróciło się do NBP o opinię w tej sprawie, wcześniej zasięgając stanowiska Europejskiego Banku Centralnego.
Mając na uwadze trwającą obecnie w Polsce reformę wskaźników referencyjnych, otrzymaliśmy od krajowego sektora bankowego postulat pilnego wprowadzenia zmian w ustawie o kredycie hipotecznym poprzez uwzględnienie stopy referencyjnej banku centralnego jako jednego ze sposobów ustalania oprocentowania kredytu hipotecznego. Postulat ten został również zgłoszony przez krajowy organ nadzoru nad rynkiem finansowym (Komisję Nadzoru Finansowego) w ramach procesu konsultacji publicznych.
– napisano w piśmie Ministerstwa Finansów.
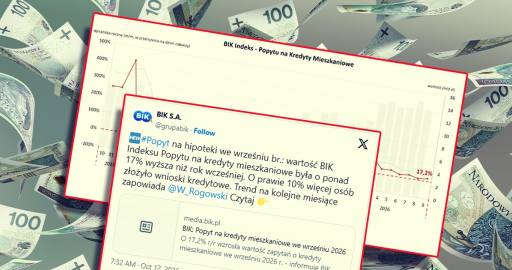
Popyt na hipoteki pozostaje wysoki. Rekordowa średnia kwota kredytu
Stopa referencyjna jako element oprocentowania kredytów hipotecznych
Urząd Komisji Nadzoru Finansowego wskazał, że oprocentowanie kredytu hipotecznego oparte na stopie NBP plus marża ma uzasadnienie prawne i ekonomiczne. W ocenie KNF mechanizm powinien pełnić funkcję uzupełniającą względem podstawowego standardu.
UKNF podkreślił, że taki mechanizm w przypadku liczenia kredytów hipotecznych dopuszczony jest w wielu państwach europejskich, w tym Czech, Danii, Niemiec, Austrii, Francji, Szwecji, Portugalii, Węgier, Cypru, Malty, Irlandii i Wielkiej Brytanii.
Rozwiązanie powinno zwiększyć przejrzystość kosztów kredytu oraz przenieść konkurencję banków na poziom marży. Ponadto taka konstrukcja może posłużyć jako element planu awaryjnego, o którym mowa w art. 28 ust. 2 rozporządzenia 2016/1011.
Strony umowy kredytu hipotecznego, w przypadku gdy nie uzgodniły stałej stopy oprocentowania kredytu hipotecznego, będą mogły wybrać wskaźnik referencyjny, albo stopę referencyjną banku centralnego właściwą dla waluty kredytu. W każdym przypadku stałym elementem pozostaje wysokość marży ustalonej w umowie o kredyt hipoteczny. Przepisy przejściowe powinny umożliwić konsumentom, którzy zawarli umowę o kredyt hipoteczny skorzystanie z dobrodziejstwa nowych, wprowadzanych nowelizacją, instytucji, a mianowicie uzgodnienie stałej stopy oprocentowania kredytu hipotecznego albo wyboru między wskaźnikiem a stopą referencyjną banku centralnego
– ocenił Urząd Komisji Nadzoru Finansowego.
Jednocześnie MF obawia się, czy nie doprowadziłoby to do większego uzależnienia aktywów i pasywów banków od stóp procentowych NBP.
Skutki takiego podejścia mogłyby mieć następnie odwzorowanie również na rynku nominowanych w złotych instrumentów pochodnych OTC stopy procentowej, dla których wskaźniki referencyjne stanowią instrument bazowy. Rosnące uzależnienie bilansów banków krajowych od stopy referencyjnej banku centralnego mogłoby skutkować spadkiem ich aktywności na tym rynku i osłabiać również ich skłonność do oferowania kredytów na stałą stopę. Istotny przyrost wolumenu kredytów oprocentowanych stopą referencyjną NBP, mógłby w dłuższej perspektywie implikować zjawisko oczekiwań kredytobiorców względem określonego kształtowania przez NBP polityki pieniężnej.
– zwróciło uwagę MF w piśmie.
Teraz resort finansów czeka na opinie NBP.
MF wystąpił do NBP o opinię ws. stopy referencyjnej NBP w ustalaniu oprocentowania hipotek