Hossa AI nie umiera, ale zmienia zasady. Teraz Wall Street stawia na te 3 warunki
Wystarczyło zaledwie kilka dni, by Wall Street musiała zmierzyć się z podwójnym widmem giełdowej korekty. Z jednej strony w branży technologicznej wybuchła niespodziewana panika wokół odgórnego spowolnienia wyścigu w rozwoju sztucznej inteligencji, z drugiej - Rezerwa Federalna zaserwowała pierwszą od 2023 r. podwyżkę stóp procentowych w asyście wyjątkowo jastrzębiego komunikatu.
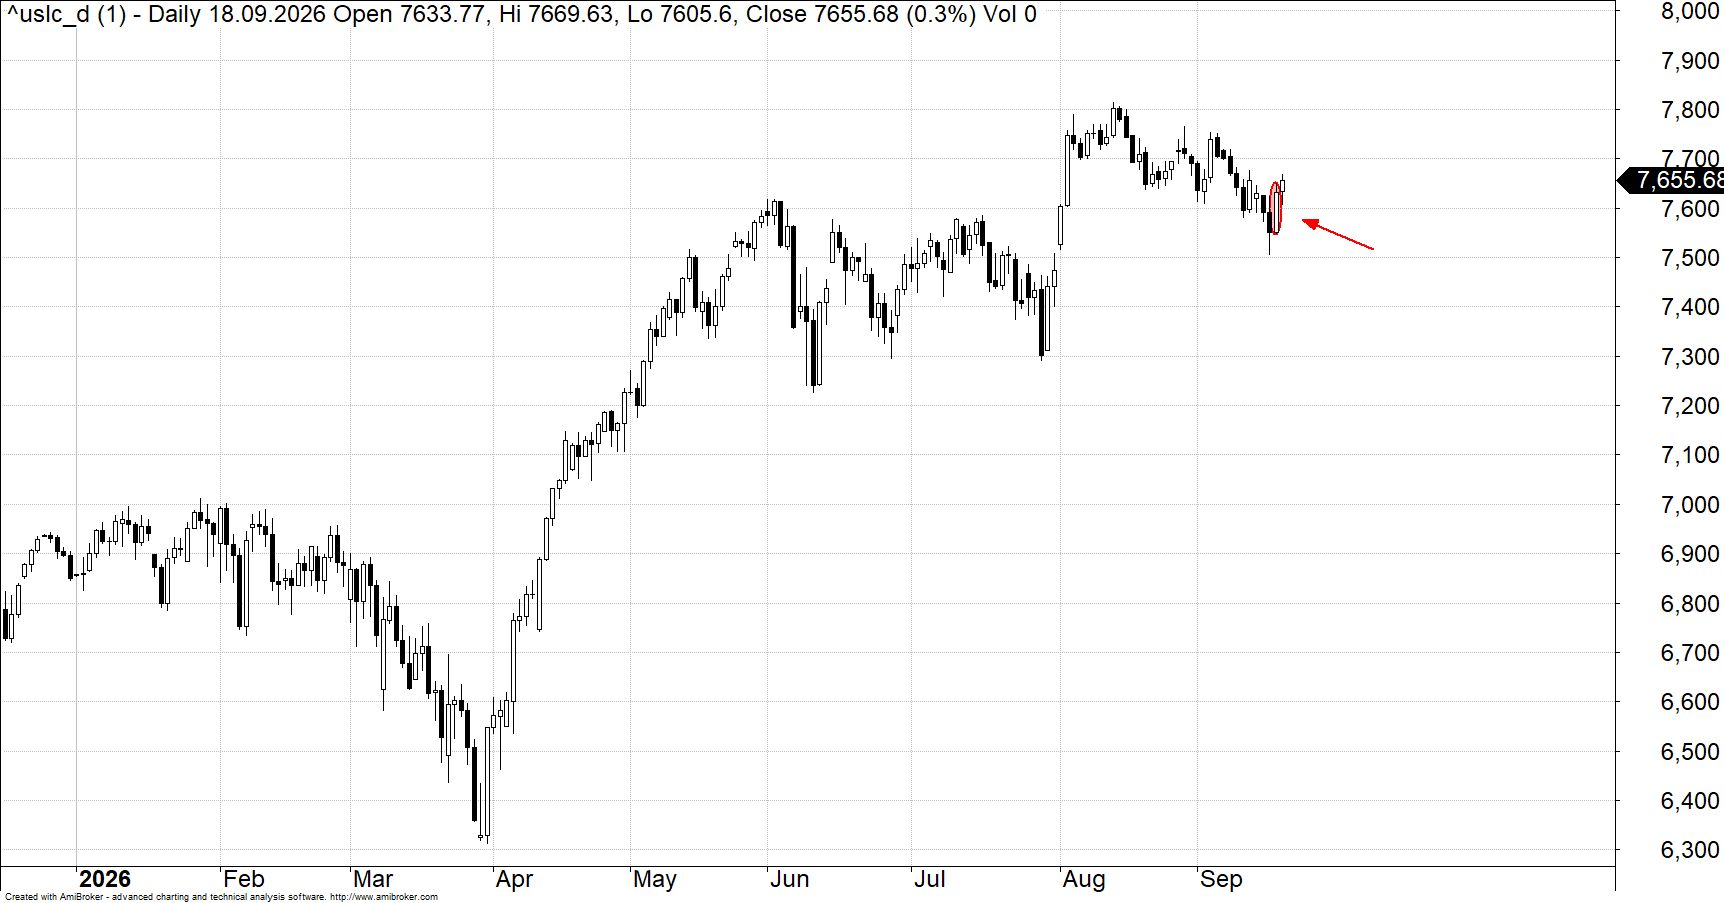
Amerykańskie parkiety zignorowały jednak oba wstrząsy. Zamiast głębokiej wyprzedaży, indeks S&P 500 błyskawicznie odrobił straty i zaliczył najlepszą sesję od ponad miesiąca, rosnąc w czwartek o 1,14 proc. Taka reakcja obnaża nową rzeczywistość rynkową: technologiczna hossa ma się dobrze, ale skończył się czas kupowania samych obietnic, składanych przez spółki AI na giełdzie. Kapitał przesuwa się dziś w stronę firm rentownych, które potrafią finansować rozwój sztucznej inteligencji z własnych środków i nie ugną się pod ciężarem droższego długu.
S&P 500
Spółki AI na giełdzie: Strach przed hamowaniem
Pierwszy test przyszedł w poniedziałek. Inwestorzy zaczęli dyskontować scenariusz, w którym czołowe spółki sztucznej inteligencji rozwijające najbardziej zaawansowane modele AI same ograniczą tempo prac ze względów bezpieczeństwa.
Impuls dał Dario Amodei, prezes Anthropic. W opublikowanym 12 września tekście „We Must Pace the Frontier” przekonywał, że rozwój najbardziej zaawansowanych modeli powinien następować w kontrolowanym tempie, z większym naciskiem na bezpieczeństwo i szersze reguły dla branży. Do debaty dołączył Microsoft, zapowiadając dodatkowe zabezpieczenia w procesie rozwoju AI.
Dla producentów półprzewodników taki scenariusz był szczególnie niepokojący. Gdyby twórcy modeli rzeczywiście spowolnili tempo trenowania i wdrażania coraz większych systemów, mogłoby to oznaczać wolniejszy wzrost zamówień na układy obliczeniowe, pamięci, serwery i centra danych - czyli elementy będące fundamentem obecnego boomu AI.
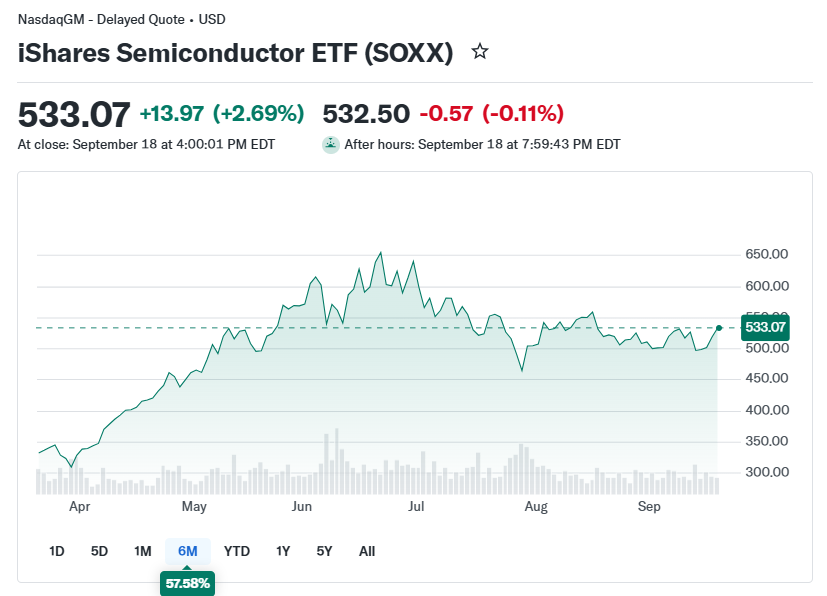
Reakcja była gwałtowna. Fundusz skupiający spółki AI na giełdzie, czyli iShares Semiconductor ETF, notowany pod tickerem SOXX, spadł w poniedziałek o 5,6 proc., notując najsłabszą sesję od dwóch miesięcy. Panika okazała się jednak krótkotrwała. ETF odrabiał straty przez cztery kolejne sesje i zakończył tydzień zasadniczo bez zmiany.
Wall Street szybko wróciła więc do dominującej narracji: debata o bezpieczeństwie AI nie musi oznaczać końca technologicznego wyścigu. Vivek Arya, analityk sektora półprzewodników w BofA Securities, ocenił, że gospodarcza stawka jest po prostu zbyt wysoka, aby branża dopuściła do trwałego, istotnego spowolnienia. Bardziej prawdopodobna wydaje się samoregulacja sektora niż realne ograniczenie inwestycji w infrastrukturę AI.
Jastrzębi Fed i zmiana stóp procentowych
Drugi test nadszedł w środę, gdy Rezerwa Federalna podniosła główną stopę procentową o 25 punktów bazowych, do przedziału 3,75-4,00 proc. Była to pierwsza podwyżka od 2023 r. Sama decyzja była przez rynek w dużej mierze oczekiwana.
Znacznie ważniejszy okazał się jednak pakiet sygnałów, który jej towarzyszył: mocniejsze prognozy gospodarcze, wyższa ścieżka stóp oraz bardzo jastrzębi ton Kevina Warsha.
Fed nie przedstawił ruchu jako jednorazowej reakcji na wyższe ceny ropy. Bank centralny coraz wyraźniej ocenia, że inflacja ma szeroką bazę, a gospodarka pozostaje wystarczająco silna, by uzasadniać dalsze zacieśnianie polityki pieniężnej.
Jak zwraca uwagę Charu Chanana, główna strateg inwestycyjna Saxo Banku, komunikat FOMC był krótki, ale istotnie zmienił akcenty. Fed opisał aktywność gospodarczą jako rosnącą w „solidnym tempie”, wskazał na odporny popyt krajowy, wysoką produktywność i mocne inwestycje kapitałowe. Jednocześnie usunął z komunikatu wcześniejsze sformułowania przypisujące podwyższoną inflację głównie szokom podażowym.
To szczególnie ważna zmiana dla rynków. Jeśli inflacja byłaby przede wszystkim konsekwencją przejściowego wzrostu cen energii, podwyżki stóp miałyby ograniczoną skuteczność. Jeśli jednak silny popyt pozwala firmom przerzucać na konsumentów wyższe koszty energii, ceł i wynagrodzeń, bardziej restrykcyjna polityka pieniężna staje się dla Fedu wyraźnie bardziej uzasadniona.
Jastrzębi zwrot potwierdzały też prognozy. Mediana oczekiwań Fedu dotyczących wzrostu PKB USA w 2026 r. wzrosła z 2,2 proc. w czerwcu do 2,3 proc. we wrześniu. Prognoza stopy bezrobocia spadła z 4,3 proc. do 4,1 proc., a prognozy inflacji PCE i bazowej inflacji PCE zostały podniesione odpowiednio do 3,7 proc. i 3,4 proc.
Mediana prognoz dla stopy funduszy federalnych na koniec 2026 r. wzrosła z 3,8 proc. do 4,1 proc., co wskazuje na jeszcze jedną podwyżkę. Jednocześnie mediana prognoz na koniec 2027 r. podniosła się z 3,6 proc. do 4,1 proc. To sugeruje, że Fed nie widzi obecnie przestrzeni dla obniżek stóp w przyszłym roku.
Warsh zabrzmiał nawet bardziej jastrzębio, niż wynikałoby z samych projekcji.
Stwierdził, że trudno byłoby mu opisać szeroko rozumiane warunki finansowe jako restrykcyjne. Ostatnią podwyżkę nazwał natomiast usunięciem „resztek akomodacji”. Dla rynku była to sugestia, że polityka pieniężna nadal może być zbyt łagodna wobec silnej gospodarki i uporczywej inflacji.
S&P 500 początkowo zareagował przeceną w trakcie konferencji. Później nastąpiło jednak zdecydowane odwrócenie: w czwartek indeks zyskał 1,14 proc., notując najmocniejszą sesję od ponad miesiąca.
Rentowności są testem
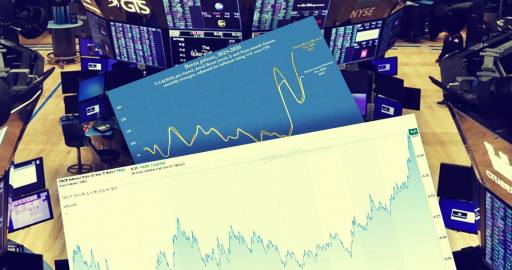
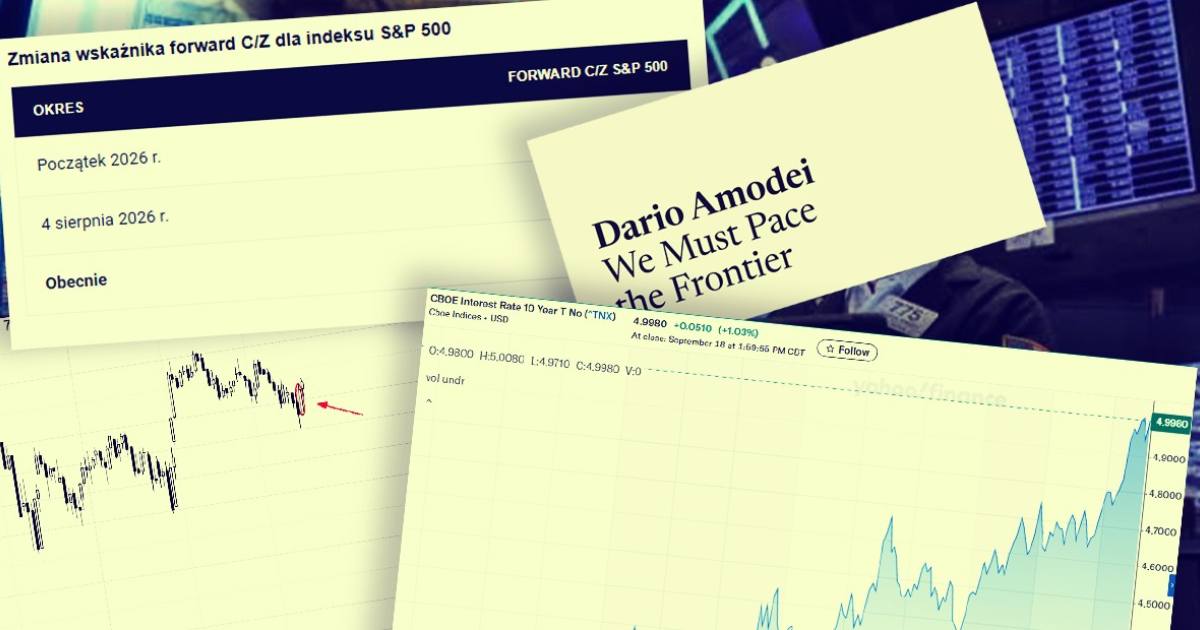
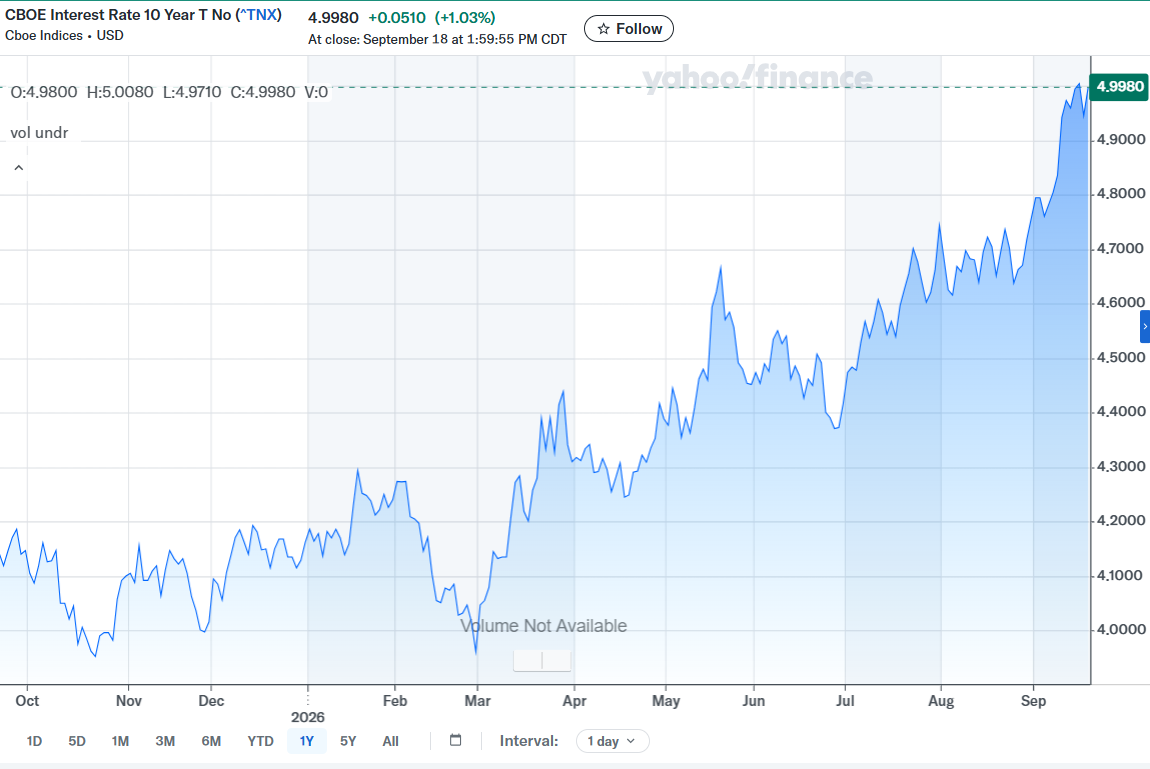
Dla Wall Street kluczowym wskaźnikiem pozostaje rentowność 10-letnich obligacji skarbowych USA, utrzymująca się w pobliżu 5 proc. To właśnie jej dalszy ruch będzie miał znaczenie dla wycen akcji, szczególnie spółek technologicznych, dla dolara oraz dla kosztu kapitału w całej gospodarce.
W ocenie Charu Chanany najważniejszy jest nie tylko sam poziom rentowności, lecz przede wszystkim źródło ich wysokiego poziomu. Jeśli obligacje wymagają wysokiej stopy zwrotu dlatego, że gospodarka rośnie szybko, inwestycje pozostają silne, a oczekiwania inflacyjne są zakotwiczone, rentowne spółki technologiczne mogą poradzić sobie z wyższym kosztem pieniądza.
Inaczej będzie, jeśli rentowności będą rosnąć z powodu obaw o trwałą inflację, duże deficyty fiskalne, wysoką podaż długu skarbowego lub słabnącą wiarygodność Fedu. W takim scenariuszu presja na mnożniki wyceny spółek wzrostowych, a takimi są spółki AI, będzie znacznie trudniejsza do zignorowania.
Reakcja bezpośrednio po decyzji Fedu była dla rynku względnie uspokajająca. Oczekiwania inflacyjne początkowo spadły, a jastrzębi ton Warsha podniósł rentowności głównie na krótkim końcu krzywej. Długoterminowe rentowności nie wzrosły gwałtownie, przez co krzywa dochodowości się spłaszczyła. Dolar się umocnił.
Chanana określa taki układ jako „ulgę wynikającą z wiarygodności” Fedu. Rynek nie świętował powrotu taniego pieniądza. Odczytał raczej, że bank centralny jest gotów walczyć z inflacją, ale robi to w otoczeniu nadal silnej gospodarki.
Dlaczego technologia wytrzymuje presję wyższych stóp procentowych
Najważniejszym argumentem za odpornością rynku są fundamenty największych spółek, co potwierdzają zbiorcze dane analityczne gromadzone przez czołowe biura maklerskie i instytucje ratingowe z Wall Street. Nawet gdyby Fed zdecydował się na kolejne podwyżki, bezpośredni wpływ wyższych stóp na wyniki korporacji z S&P 500 może być ograniczony.
Po pierwsze, amerykańskie firmy są mniej zależne od długu niż dekadę temu. Jak wyliczają analitycy rynkowi, relacja długu netto do EBITDA w spółkach z indeksu S&P 500 spadła z około 1,7 dziesięć lat temu do 1,3 obecnie. To ogranicza wrażliwość bilansów na wzrost kosztu finansowania.
Po drugie, wzrost zysków pozostaje bardzo silny. Zyski spółek z S&P 500 rosną obecnie o około 26 proc. To tempo, które według ekspertów pozwala firmom lepiej absorbować wyższe stopy, bronić marż i utrzymywać wysokie nakłady inwestycyjne.
Ropa Brent przekracza 100 USD, a kryzys energetyczny uderza w gospodarkę świata
Dotyczy to szczególnie największych firm technologicznych. Generują one na ogół mocne przepływy pieniężne i mogą finansować inwestycje w chipy, pamięci, serwery, energię, chłodzenie, sieci i centra danych w dużej mierze z własnych środków. To odróżnia je od spółek spekulacyjnych, których rozwój zależy od regularnego dostępu do zewnętrznego kapitału.
Wyższe rentowności podnoszą jednak poprzeczkę. Rynek będzie coraz dokładniej odróżniał firmy, które po prostu dużo wydają na AI, od tych, które potrafią pokazać wzrost przychodów, poprawę produktywności, obronę marż lub wiarygodną ścieżkę do zwrotu z inwestycji.
Konsolidacja schłodziła wyceny spółek
Najmocniejszy argument dla byków dotyczy dziś wycen.
Od 4 sierpnia S&P 500 poruszał się w relatywnie wąskim przedziale 3,2 proc. Z pozoru mogło to przypominać zadyszkę po wcześniejszej hossie. W praktyce rynek przechodził zdrową konsolidację: kursy akcji zatrzymały się, ale prognozy zysków nadal rosły.
Efekt jest wyraźny. Forward C/Z dla S&P 500, czyli relacja ceny indeksu do prognozowanych zysków spółek z kolejnych 12 miesięcy, spadł z 20,3 na początku sierpniowej konsolidacji do 19,2 obecnie. Na początku roku wskaźnik wynosił jeszcze 22,2.
Zmiana wskaźnika forward C/Z dla indeksu S&P 500
| Okres | Forward C/Z S&P 500 |
|---|---|
| Początek 2026 r. | 22,2 |
| 4 sierpnia 2026 r. | 20,3 |
| Obecnie | 19,2 |
Niższy mnożnik nie oznacza automatycznie, że amerykańskie akcje są tanie. Oznacza jednak, że część napięcia wycenowego została rozładowana bez głębokiego spadku indeksu.
Ben Snider, główny strateg ds. amerykańskich akcji w Goldman Sachs, zwraca uwagę, że krótkoterminowe wyceny nie pokazują obecnie oznak bańki, ponieważ kursy akcji nie nadążały za szybko rosnącymi zyskami firm.
Spółki AI na giełdzie: 3 warunki, które stawia Wall Street
Hossa AI nie znika, lecz staje się bardziej wymagająca. Rynek odchodzi od bezrefleksyjnego premiowania każdej spółki kojarzonej ze sztuczną inteligencją. Coraz większe znaczenie mają rentowność, wolne przepływy pieniężne, siła bilansu, zdolność do finansowania inwestycji z własnych środków oraz mierzalny zwrot z nakładów na AI.
To może też oznaczać rozszerzenie inwestycyjnej historii AI. Dotychczas największą uwagę przyciągali producenci chipów, pamięci, serwerów i infrastruktury centrów danych. W kolejnym etapie rynek może coraz mocniej szukać beneficjentów zastosowań AI w oprogramowaniu, finansach, ochronie zdrowia i przemyśle - tam, gdzie technologia zacznie poprawiać produktywność lub bezpośrednio zwiększać przychody.
Byczy scenariusz dla Wall Street nie opiera się więc już tylko na przekonaniu, że nakłady na AI będą stale rosły. Zakłada połączenie trzech warunków:
- utrzymania mocnych zysków spółek,
- stabilizacji długoterminowych rentowności
- oraz realnych korzyści biznesowych z inwestycji w sztuczną inteligencję.
S&P 500 przeszedł jednocześnie test bezpieczeństwa AI i test jastrzębiego Fedu, który podniósł stopy procentowe.
Rynek schłodził mnożniki, największe spółki mają relatywnie zdrowe bilanse, a dynamika zysków pozostaje mocna. To nie daje gwarancji nowej fali wzrostów, ale daje Wall Street argument, by nadal stawiać na amerykańskie akcje - przede wszystkim na firmy jakościowe, rentowne i zdolne przełożyć rewolucję AI na realne wyniki finansowe.