Miliardy dolarów z subskrypcji AI mogą wesprzeć notowania. Meta i Google korzystają na zadyszce liderów
Jeszcze niedawno akcje największych gigantów technologicznych przynosiły inwestorom więcej frustracji niż zysków w 2026 roku. Dziś, gdy rynkowi pionierzy niespodziewanie apelują o spowolnienie prac nad sztuczną inteligencją, Meta i Alphabet wykorzystują rynkową zadyszkę rywali, by powrócić do gry o miliardy dolarów i uwagę użytkowników.
Od 8 września, czyli od dnia premiery asystenta Muse, notowania Mety wzrosły o równe 10%.
Złożyło się na to kilka czynników, ale fundamentalne znaczenie ma niespodziewany rynkowy zwrot akcji. Szefowie OpenAI, Anthropic oraz SpaceX wystąpili ze wspólnym apelem o wyhamowanie rozwoju sztucznej inteligencji, powołując się na rosnące obawy dotyczące bezpieczeństwa nowej technologii.
Wyścig, który nagle zwolnił
W poniedziałek 14 września technologiczny indeks Nasdaq 100 zanotował spadek o 1.7% w porannym handlu w reakcji na apele liderów branży, ostatecznie kończąc dzień 0.3% pod kreską. Na tle tej szerokiej wyprzedaży akcje Alphabet i Mety zachowały się zupełnie nieszablonowo, rosnąc odpowiednio o 2.7% i 2.9%.
Inwestorzy szybko dostrzegli w apelach o spowolnienie ogromną szansę dla firm, które dotychczas musiały gonić peleton.
Według branżowych rankingów, takich jak zestawienie OpenLM, liderami wydajności dużych modeli językowych są obecnie Claude Fable 5.1 od Anthropic, GPT-6 Astra od OpenAI oraz należący do SpaceX system Grok-4.6.
Wydany na początku września Gemini 3.8 Flash od Google oraz debiutujący chwilę później Muse od Mety wciąż zajmują pozycje na zapleczu liderów. Ewentualna, skoordynowana przerwa w pracach badawczych to dla nich wymarzony scenariusz. Wyrównuje szanse i daje niezbędny czas na dopracowanie algorytmów bez presji natychmiastowego odpowiadania na innowacje konkurencji.
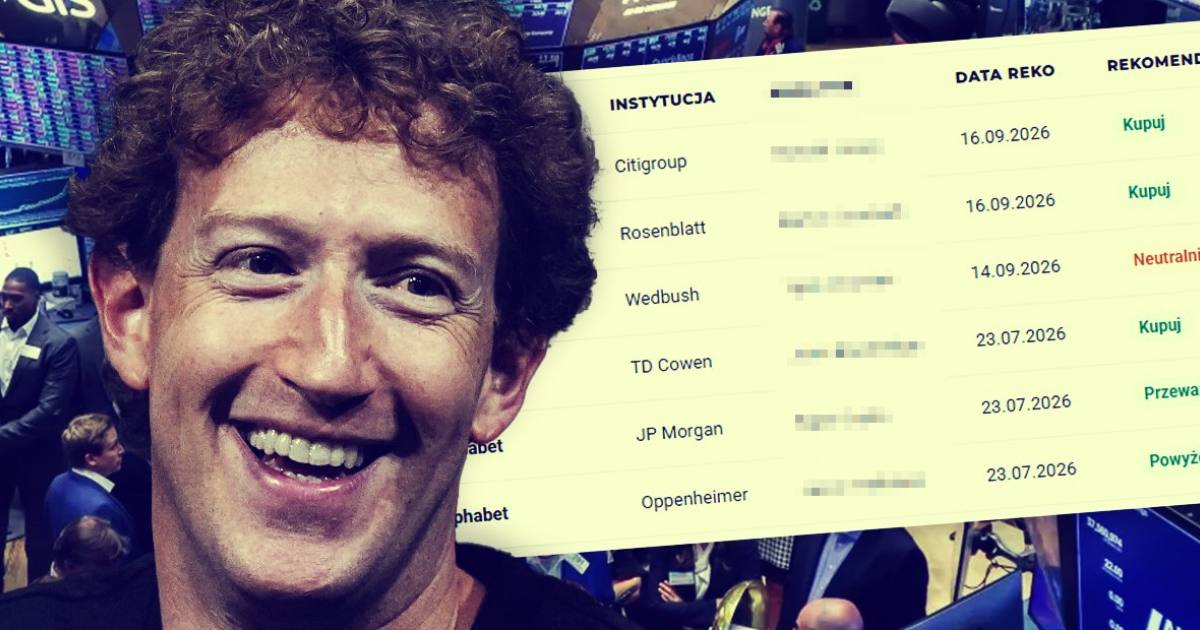
Konsensus Wall Street dla Mety pozostaje bardzo pozytywny: 31 z 34 uwzględnionych rekomendacji ma wydźwięk pozytywny, a średnia cena docelowa wynosi 783,06 USD. W przypadku Alphabetu 6 z 7 rekomendacji ma charakter pozytywny, przy średniej cenie docelowej 413,29 USD.
| Spółka | Instytucja | Analityk | Data reko | Rekomendacja | Cena docelowa |
|---|---|---|---|---|---|
| Meta Platforms | Citigroup | Ronald Josey | 16.09.2026 | Kupuj | 800 USD |
| Meta Platforms | Rosenblatt | Barton Crockett | 16.09.2026 | Kupuj | 886 USD |
| Meta Platforms | Wedbush | Ygal Arounian | 14.09.2026 | Neutralnie | 650 USD |
| Alphabet | TD Cowen | John Blackledge | 23.07.2026 | Kupuj | 475 USD |
| Alphabet | JP Morgan | Rajat Gupta | 23.07.2026 | Przeważaj | 420 USD |
| Alphabet | Oppenheimer | Jason Helfstein | 23.07.2026 | Powyżej rynku | 400 USD |
Źródło: zestawienie rekomendacji analityków. Ceny docelowe w USD. Na urządzeniach mobilnych tabelę można przewijać poziomo.
Rekordowa ugoda Meta w sprawie dzieci. Mark Zuckerberg uniknął sądowej katastrofy
Fenomen Muse i strategia Mety
Firma Marka Zuckerberga nie zamierza jednak marnować tego czasu na powolne kalibracje.
Alexandr Wang, główny dyrektor do spraw sztucznej inteligencji w Mecie, jasno poinformował, że Muse notuje w Stanach Zjednoczonych wyższą liczbę codziennych pobrań niż sztandarowe produkty firmy, takie jak WhatsApp, Threads czy sam Facebook.
Wang idzie o krok dalej i określa wrześniowy debiut asystenta mianem największego konsumenckiego wdrożenia AI od czasu pojawienia się na rynku ChatGPT. Od momentu premiery aplikacja utrzymuje się w pierwszej trójce najchętniej pobieranych programów w sklepie App Store.
Zauważa to Wall Street. Ronald Josey, analityk Citi, utrzymał rekomendację "Kupuj" dla akcji Mety z ceną docelową na poziomie 800 USD i umieścił spółkę na liście obserwacyjnej pod kątem potencjalnych wzrostów w perspektywie najbliższych 90 dni.
Josey wskazuje na niezwykle sprawnie działający interfejs Muse oraz świetne wyniki pobrań. Choć w czwartek 17 września akcje spółki minimalnie spadły o 0.4% do poziomu 670.26 USD, przerywając czterodniową serię wzrostów, eksperci patrzą w przyszłość z optymizmem. Oczy rynku skierowane są teraz na zaplanowane na przyszły tydzień wydarzenie Meta Connect.
Josey spodziewa się, że to właśnie tam zaprezentowana zostanie nowa strategia produktowa oraz zaawansowany model AI o nazwie kodowej Watermelon.
Nowy model biznesowy
Zasięg to dopiero początek, bo kluczem do utrzymania zaufania inwestorów pozostaje sprawna monetyzacja.
Na początku bieżącego tygodnia Meta oficjalnie uruchomiła Meta One - płatny program subskrypcyjny, który oferuje użytkownikom zwiększone limity korzystania z AI oraz dostęp do narzędzi profesjonalnych. Według Bartona Crocketta z firmy Rosenblatt, usługa ta, bazująca bezpośrednio na ogromnej popularności Muse, może w nadchodzących latach wygenerować wielomiliardowe strumienie przychodów.
Sytuacja zmusza gigantów do przewartościowania swoich działań. Dan Salmon z New Street Research trafnie punktuje, że obawy wokół szybkiego rozwoju AI dają największym graczom przestrzeń na strategiczne repozycjonowanie. Google coraz mocniej angażuje się w dystrybucję oraz rozwój własnych systemów chipowych, podczas gdy Meta skupia się na lukratywnym rynku wynajmu centrów danych.
Ten sektor dał ponad 50% zysku. W co inwestować przed startem IV kwartału?
Dla europejskich firm technologicznych, w tym polskiego sektora IT, takie przesunięcie priorytetów amerykańskich gigantów oznacza stabilizację. Zamiast co miesiąc dostosowywać się do kolejnych generacji modeli językowych, rynek wejdzie w fazę integracji i budowania infrastruktury - obszarów, w których łatwiej o długoterminowe planowanie kosztów.
Konkurencja wokół sztucznej inteligencji bynajmniej się nie kończy. Po prostu przenosi się z laboratoriów badawczych prosto do arkuszy kalkulacyjnych i serwerowni.