Trans Polonia chce wypłacać dywidendy, mimo ambitnych planów M&A
Trans Polonia pokazała w pierwszym półroczu 2026 r. pierwsze wymierne efekty przejęcia grupy Nijman/Zeetank ze znaczącym wkładem w wyniki i wyraźnie wyższymi marżami. Jednocześnie spółka weszła w decydującą fazę kolejnej, największej w swojej historii transakcji. Uzyskała wyłączność negocjacyjną dotyczącą przejęcia firmy o przychodach rzędu 400-600 mln EUR. Grupa ma już przygotowane finansowanie transakcji m.in. z przeprowadzonego procesu ABB, a zarząd zapowiada, że obejdzie się bez emisji akcji. Prezes Dariusz Cegielski deklaruje też konsekwentny powrót do wypłat dywidend, którym kolejna duża akwizycja nie przeszkodzi.
Rok z Nijman/Zeetank: nowe bazy, kontrakty i wyższa efektywność
Trans Polonia #TRN jest już po pełnym roku od bardzo dużego przejęcia. Jednocześnie może pochwalić się dobrymi wynikami. Spółka zamknęła II kwartał 2026 r. z marżą brutto ze sprzedaży na poziomie 15,9%, wobec 11,3% kwartał wcześniej i 8,6% rok temu. Przychody wyniosły 135,7 mln zł, o 152% więcej niż rok wcześniej, a wynik netto to 1,1 mln zł zysku po stracie 3,7 mln zł w I kwartale. Od początku roku Grupa obniżyła dług netto o 36 mln zł.
Przejęcie grupy Nijman/Zeetank spółka zamknęła na koniec września 2025 r., a od października ubiegłego roku pracuje nad maksymalnym wykorzystaniem jego efektów. W raporcie za I kwartał transakcja była widoczna przede wszystkim po stronie bilansowej. Dopiero wyniki półroczne pokazują jej wpływ na efektywność całej Grupy.
Pierwsze półrocze 2026 roku już pokazuje wpływ tej transakcji na część optymalizacyjną, efektywnościową i finansową całej grupy
– mówi Dariusz Cegielski, prezes zarządu Trans Polonia.
Skalę zmiany widać w strukturze przychodów. Nijman/Zeetank wygenerował w I półroczu 151,1 mln zł z 259,4 mln zł przychodów Grupy, podczas gdy dotychczasowa działalność Trans Polonii urosła w tym czasie o niespełna 2%, do 108,3 mln zł.
Wyniki pokazują, że integracja obu biznesów przebiega w dobrym kierunku. Jednocześnie widzimy jeszcze znaczący potencjał do wykorzystania w kolejnych okresach
– dodaje prezes.
Transakcja powiększyła także bazę aktywów nieruchomościowych. Do dotychczasowych lokalizacji w Tczewie pod Gdańskiem, w Düsseldorfie oraz w Brechcie pod Antwerpią doszły Rotterdam z bazą do transportu intermodalnego, St. Helens w Wielkiej Brytanii przy fabryce szkła Pilkingtona, z którym spółka ma umowę, oraz Sandomierz, również zlokalizowany przy zakładach tego producenta. Wraz z przejęciem Grupa zyskała wieloletni kontrakt na obsługę sieci BP w Polsce, a w tym roku pozyskała kontrakt na transport gazu dla Grupy Orlen, który wystartuje w 2027 r.
Po trzech kwartałach wspólnej działalności zarząd wskazuje na wzmocnienie przewag konkurencyjnych, od efektywności kosztowej i optymalizacji zasobów, przez portfolio usług i wyspecjalizowany sprzęt, po najnowocześniejszą flotę. Szczególnego znaczenia nabiera również rozbudowane zaplecze kadrowe.
Sprawnie działający dział HR, który potrafi tych ludzi (kierowców) z rynku zebrać i przygotować do pracy, to jest jedna z największych przewag konkurencyjnych
– podkreśla Dariusz Cegielski.
Trans Polonia poprawia marże mimo drogiego paliwa i obniża zadłużenie
Wyłączność negocjacyjna wobec firmy o przychodach 400-600 mln EUR
Trans Polonia realizuje przejęcia niemal od początku swojej działalności i nie wszystkie te procesy kończyły się sukcesem. Zarząd ocenia jednak, że Grupa zbudowała solidne doświadczenie transakcyjne, które jest dziś jedną z istotnych przewag spółki w rozmowach z kolejnymi podmiotami. Ostatnio Grupa weszła w kilka nowych projektów akwizycyjnych, a o jednym z nich poinformowała rynek kilka dni temu.
Chodzi o uzyskanie wyłączności negocjacyjnej w zakresie przejęcia firmy o przychodach rocznych liczonych między 400 a 600 milionów euro. Inne tego typu projekty są w trakcie uzgadniania, w trakcie realizacji
– mówi Dariusz Cegielski.
To będzie największa transakcja ze wszystkich dotychczas przeprowadzonych przez spółkę. Grupa nie podaje jeszcze szczegółowych informacji o przejmowanym podmiocie.
Inwestorzy mogą być pewni, że to jest bardzo dobry target. Nie angażowalibyśmy się w taką skalę gdyby to nie było po prostu duże z bardzo ugruntowaną pozycją na rynku przedsiębiorstwo
– zapewnia prezes.
Nawet po takiej akwizycji Grupa pozostanie niewielkim uczestnikiem europejskiego rynku. Jej udział w europejskim rynku logistyki chemicznej wynosi 0,07%, w logistyce energetycznej i paliwowej 0,05%, a w logistyce szkła 0,68%.
Przestrzeń do rozwoju jest bardzo duża i tutaj sufit jest zawieszony tak wysoko, że jeszcze można wielokrotnie zwiększyć skalę działalności spółki i ciągle ona będzie tylko jednym z wielu uczestników tych rynków
– zaznacza Cegielski.
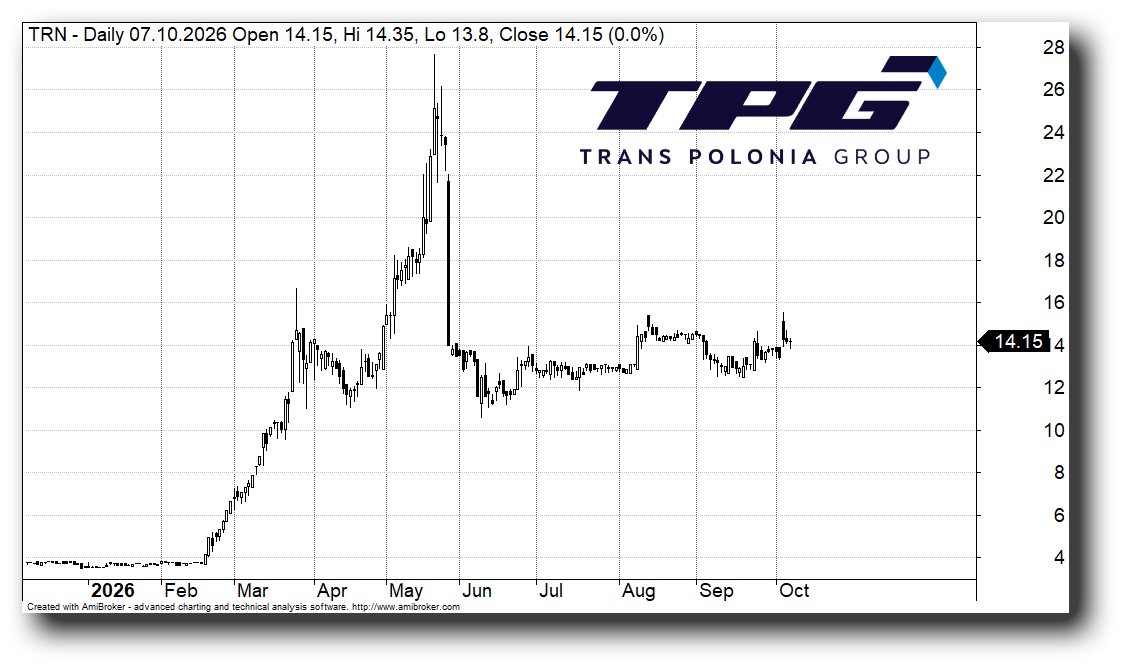
Kurs akcji Trans Polonia
Finansowanie przejęć: 50 mln zł z ABB i zdolność akwizycyjna ponad 1 mld zł
Trans Polonia już od kilku miesięcy przygotowuje się pod względem finansowym do kolejnych przejęć. Spółka wzmocniła kapitały własne. W maju 2026 r. sprzedała w procesie ABB akcje własne, skupowane wcześniej w okresie niskich wycen, i pozyskała z tego tytułu 50 mln zł. Jak zaznacza zarząd, termin tej operacji nie był przypadkowy, gdyż spółka była już wtedy zaangażowana w nowe procesy akwizycyjne, o których dopiero teraz informuje.
Te 50 milionów złotych (…) pozwalają lewarować wielokrotnie tą wartość i tym samym zwiększać zdolności akwizycyjne, które tutaj swobodnie szacujemy na ponad miliard złotych
– wyjaśnia Dariusz Cegielski.
W przypadku większych transakcji, realizowanych we współpracy z partnerami zewnętrznymi i instytucjami finansowymi, potencjał ten może zostać istotnie zwiększony, nawet do około 2 mld zł. Spółka ma też doświadczenie w finansowaniu z udziałem wyspecjalizowanych funduszy, choć taki dług jest dla niej droższy i mniej komfortowy.
Staramy się finansować w maksymalnym zakresie nasze projekty komponentem długu i środków własnych. (…) Pomaga też dobra reputacja spółki. Po prostu instytucje finansowe chcą robić z nami te projekty. (…) Z naszych modeli wynika, że my powinniśmy zbudować finansowania pod nasze najbliższe cele bez konieczności wykonywania emisji akcji
– tłumaczy prezes.
Emisja akcji pozostaje więc rozwiązaniem ostatecznym i na dziś nic nie wskazuje, by zarząd chciał po nie sięgnąć. Apetyt na kolejne transakcje pozostaje natomiast wysoki.
Nasz głód rozwoju przez przejmowanie innych podmiotów jest cały czas bardzo znaczny
– podkreśla Dariusz Cegielski.
Powrót do dywidendy mimo kolejnych przejęć
Przez osiem lat spółka regularnie dzieliła się zyskiem z akcjonariuszami. Wyjątkiem był poprzedni rok, gdy finalizowała transakcję Nijman/Zeetank i, nie znając jeszcze ostatecznej konstrukcji finansowania, z ostrożności zrezygnowała z wypłaty. Dziś zarząd ocenia tamtą decyzję inaczej.
Z dzisiejszej perspektywy oceniam ten ruch jako zbyt konserwatywny, zbyt ostrożny. Widzę bowiem, że instytucje swobodnie zaakceptowałyby wypłatę dywidendy i mimo to udzieliłyby finansowania
– mówi Dariusz Cegielski.
Zarząd wyciągnął wnioski i zamierza tym razem, mimo kolejnej bardzo dużej akwizycji, utrzymać politykę dywidendową. Procesy akwizycyjne mają być prowadzone równolegle wraz z wypłatami dywidend, a nie zamiast nich.
Nauka z tego jest taka, że polityka wypłaty dywidend powinna być realizowana konsekwentnie. Będziemy chcieli wypłacać dywidendy, mimo że oczywiście będziemy kontynuować kolejne procesy akwizycyjne
– zapowiada prezes.
Pogodzenie obu celów umożliwia konserwatywne podejście do bilansu, utrzymywanie gotówki i rezerw, których spółka nie narusza przy kolejnych inwestycjach.
Możemy więc sobie pozwolić na to, że nawet gdy nie ma nadzwyczajnego zysku netto, dywidendę wypłacimy z zysków zatrzymanych. (…) Uznajemy też, że po tylu latach prowadzenia tej firmy, pomimo akwizycji i intensywnych inwestycji, dywidenda po prostu powinna być wypłacana
– podsumowuje Dariusz Cegielski.