Nowy chory człowiek Europy to Francja. Jak potężne długi Paryża uderzają w całą Europę
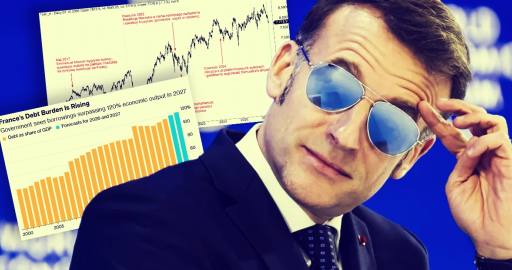
Emmanuel Macron miał uczynić z Francji gospodarczą potęgę, która stawi czoła wyzwaniom nowej epoki i pociągnie za sobą resztę kontynentu. Zamiast tego, po dekadzie rynkowych reform Paryż tonie w rekordowych długach, inwestorzy w popłochu wyprzedają francuskie aktywa, a polityczni radykałowie szykują się do przejęcia władzy.
Z bezlitosnych analiz, jakie w ostatnich dniach publikowała agencja Bloomberg, wyłania się ponury obraz - Francja stała się oficjalnie najsłabszym gospodarczym ogniwem strefy euro. Odchodząca ekipa rządząca próbuje desperacko ratować resztki swojego dawnego programu, ale rynkowe i polityczne trzęsienie ziemi uderza już nie tylko w stabilność samego państwa. To przede wszystkim potężne obciążenie dla europejskiego bezpieczeństwa finansowego i główny czynnik ciągnący w dół kurs wspólnej waluty.
Niespełniona obietnica rewolucji
Kiedy dekadę temu pięćdziesięcioletni bankier Roland Lescure porzucał intratne stanowisko szefa inwestycji w kanadyjskim funduszu emerytalnym Caisse de Dépôt et Placement du Québec, szczerze wierzył w gospodarczą rewolucję. Tłumaczył to kryzysem wieku średniego i chęcią zbudowania w ojczyźnie przyjaznego biznesowi, proeuropejskiego bastionu. Dziś ten sam człowiek, już jako czwarty minister finansów w administracji Macrona, prowadzi z góry skazaną na porażkę walkę o ocalenie politycznego dziedzictwa prezydenta.
Początki tego projektu wyglądały obiecująco.
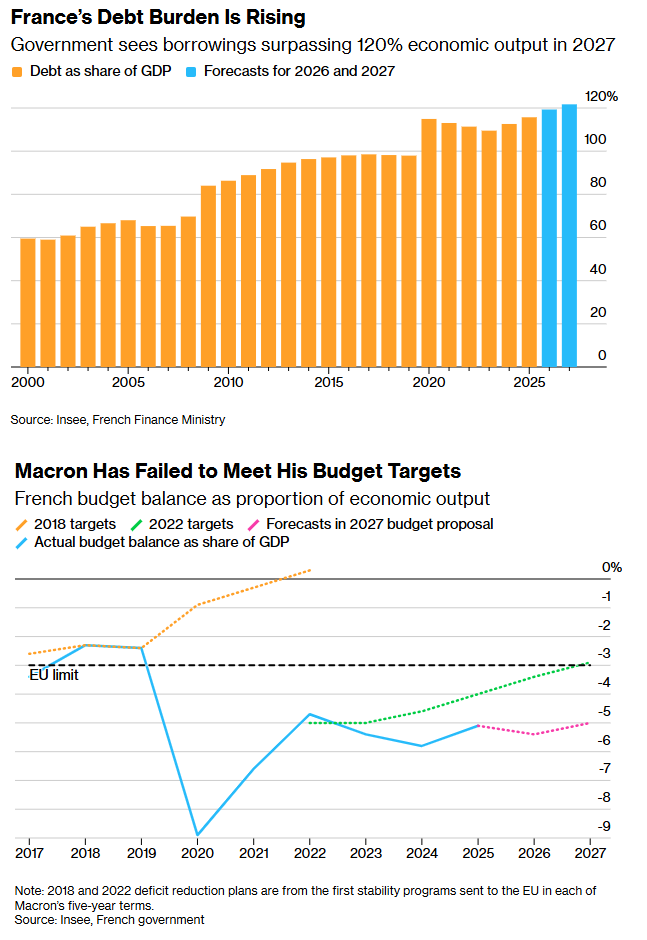
Złagodzenie prawa pracy, obniżki podatków korporacyjnych i ustawa PACTE promująca przedsiębiorczość przy jednoczesnym wsparciu reprezentacji związkowej w firmach przyniosły wymierne efekty. Gospodarka rosła w tempie przekraczającym 2%, bezrobocie spadało, a deficyt budżetowy był najniższy od dziesięciu lat. Lescure do dziś przypomina, że stworzono funkcjonujący rynek pracy i prężne środowisko dla startupów, a Francja wygenerowała wzrost gospodarczy ustępujący wśród dużych europejskich graczy jedynie Hiszpanii.
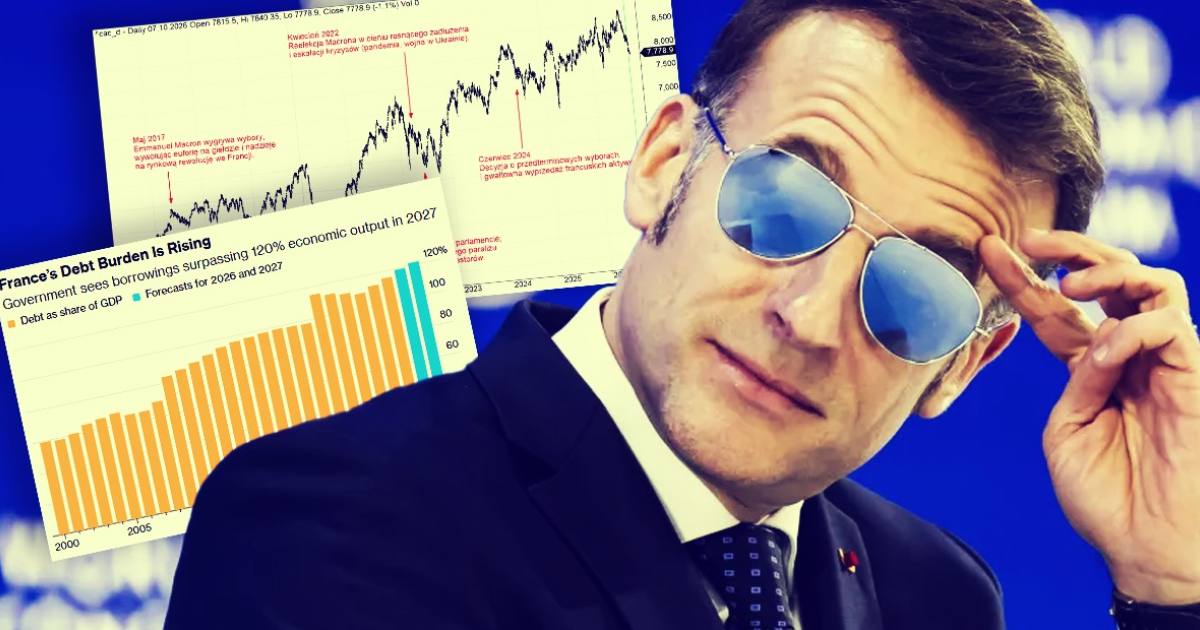
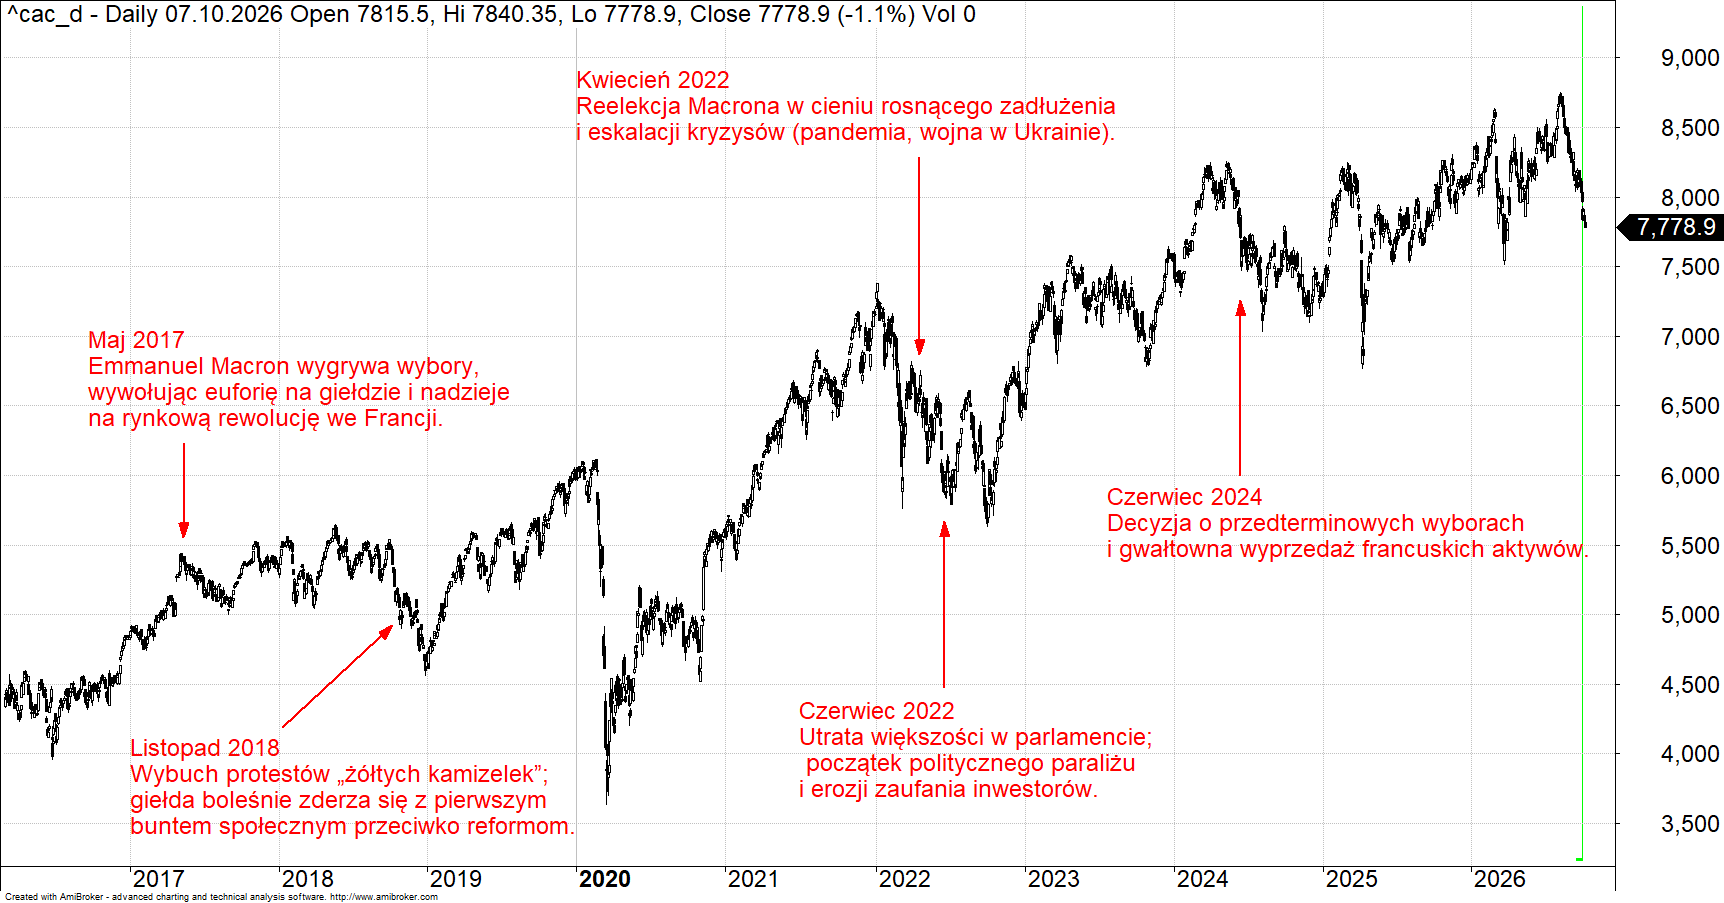
Francuski indeks giełdowy CAC40
Prognozy dla dolara do końca 2026. USD ma wsparcie, ale Fed może zmienić układ sił
Rachunek za spokój i polityczny paraliż
Zderzenie tej opowieści z twardymi danymi obnaża jednak głębokie pęknięcia.
W listopadzie 2018 roku propozycja podatku węglowego od paliw wywołała brutalny bunt "żółtych kamizelek". Rząd całkowicie nie wyczuł nastrojów ulicy, co Lescure przyznaje dziś z otwartą goryczą. Aby ugasić protesty, władza rozdała ponad 10 miliardów euro (11,3 miliarda USD) w formie ulg i premii dla najgorzej zarabiających.
Później polityka fiskalna po prostu wymknęła się spod kontroli.
Bloomberg, podsumowując dekadę Macrona, zwraca szczególną uwagę na to, jak uderzenie pandemii Covid i zasada ratowania gospodarki "za wszelką cenę" spustoszyły finanse kraju. Jak wynika z przytaczanych szacunków państwowego audytora Cour des Comptes, kosztowało to francuski budżet około 190 miliardów euro w ciągu zaledwie trzech lat. Kolejne 72 miliardy euro pochłonęła walka z kryzysem energetycznym, z czego blisko 8 miliardów lekką ręką rozdano w formie powszechnych, niesprofilowanych dopłat do paliw na stacjach. To kwota wyższa niż roczne wydatki obronne kraju.
Ten gigantyczny strumień publicznej gotówki pomógł Macronowi obronić prezydenturę w 2022 roku przed Marine Le Pen, ale obóz rządzący stracił większość w parlamencie. Próba odzyskania kontroli przez tegoroczne przyspieszone wybory okazała się polityczną katastrofą. Wyłoniony parlament zdążył już wymusić rezygnację dwóch premierów, a kraj tkwi w decyzyjnym paraliżu. Aby przetrwać głosowania nad wotum nieufności wobec planów budżetowych, premier Sébastien Lecornu zawiesił sztandarową reformę emerytalną i przedłużył podatek dla dużych firm. Minister Lescure forsuje jeszcze ostre cięcia, w tym zamrożenie płac w sektorze publicznym, choć przyznaje wprost, że podnoszenie podatków korporacyjnych w czasach walki o wzrost to fatalny ruch.
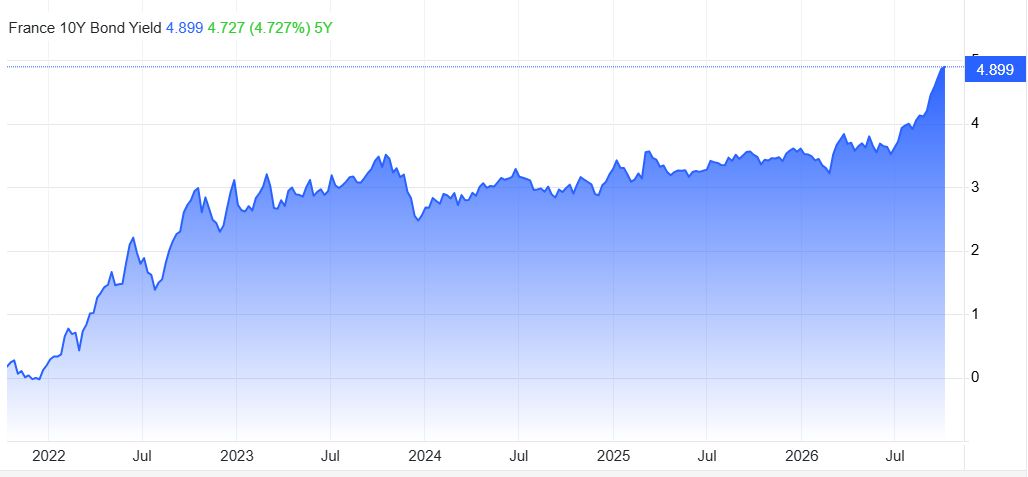
Rentowność 10-letnich obligacji skarbowych Francji
Ucieczka kapitału i presja na wspólną walutę
Rynek kapitałowy wystawia za to wszystko słony rachunek.
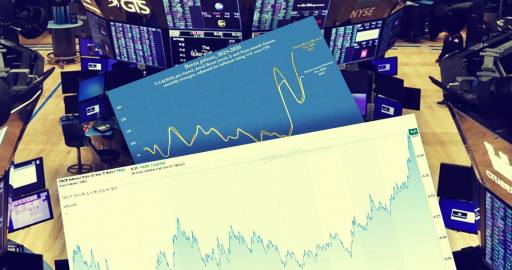
Rentowność dziesięcioletnich obligacji francuskich dobiła do poziomu około 5%, najwyższego od 2002 roku. Premia, jaką kraj musi płacić w stosunku do bezpiecznego długu niemieckiego, sięgnęła 149 punktów bazowych, lądując na terytorium z czasów wielkiego europejskiego kryzysu zadłużenia z 2011 roku.
Szczególne powody do niepokoju daje trwająca ewakuacja inwestorów z Japonii. Jak wyliczają analitycy Bloomberga, azjatycki kapitał zgromadził francuski dług o gigantycznej wartości 23 bilionów jenów (145 miliardów USD), co stanowi 6,6% ich całkowitych zagranicznych portfeli obligacji. Z powodu rosnących rentowności na własnym, krajowym rynku oraz strachu o francuskie finanse, Japończycy zaczęli wielką wyprzedaż - ich zasoby topnieją od końca ubiegłego roku. Shinji Kunibe z Sumitomo Mitsui DS Asset Management potwierdza, że całkowicie wyprzedał francuski dług. Hideo Shimomura z Fivestar Asset Management ostrzega, że to dopiero początek i jeśli Europejski Bank Centralny nie zainterweniuje, rentowności mogą wystrzelić nawet do 7%. Antonio Del Favero z Macro Hive dodaje, że śladem Japończyków mogą wkrótce pójść amerykańscy i europejscy zarządcy funduszy.
To właśnie ten francuski punkt zapalny sprawia, że cała strefa euro traci grunt pod nogami.
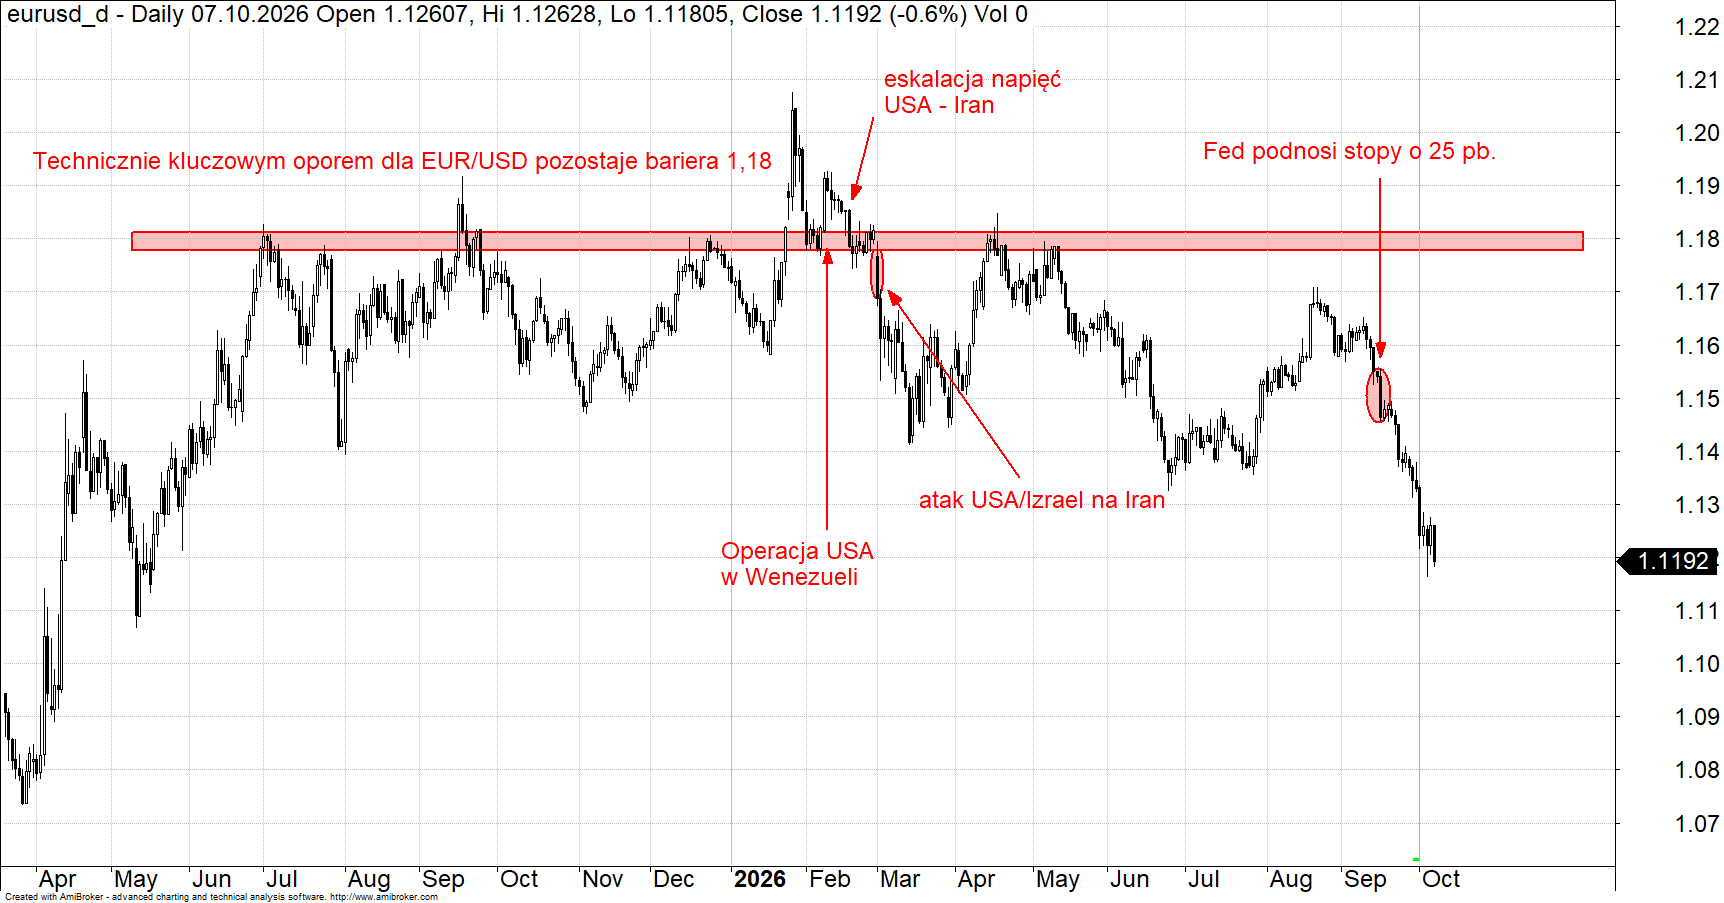
Jak pisałem niedawno w swoich prognozach walutowych na czwarty kwartał 2026 roku, nawet widoczne schłodzenie rynku pracy w USA i słabnąca presja na wyższe stopy procentowe ze strony Fed nie są w stanie trwale umocnić europejskiej waluty. Inwestorzy po prostu muszą wyceniać potężne ryzyko fiskalne, którego epicentrum znajduje się dziś nad Sekwaną. Kapitał w chwilach niepewności ucieka do bezpiecznych przystani, co zawsze wspiera USD. Potwierdzają to najnowsze rynkowe wahania - kurs euro do dolara osunął się do najniższego poziomu od maja 2025 roku, a zniżkujący kurs pary EUR/JPY to jaskrawy sygnał ewakuacji azjatyckich pieniędzy.
EUR / USD
Hype na GTA VI bije rekordy, ale akcje Take-Two pod presją. Co naprawdę wycenia giełda?
Widmo radykalnej zmiany
Przyszłoroczne wybory prezydenckie we Francji mogą ostatecznie dobić ten chwiejny system. Skrajna prawica pod wodzą Marine Le Pen dominuje w sondażach, obiecując odwrócenie dotychczasowych reform i powrót do emerytury w wieku 60 lat. Jean-Philippe Tanguy z jej partii Zjednoczenie Narodowe uciął dyskusję nad budżetem stwierdzeniem, że ekipa Macrona poniosła fiasko na każdym polu i zrujnowała wszystko. Z kolei na lewicy Jean-Luc Mélenchon zapowiada drastyczne podwyżki podatków dla firm i najbogatszych, podsycając rynkowy popłoch pomysłami anulowania państwowych długów z bilansu banku centralnego.
Stawka tej rozgrywki wykracza daleko poza francuskie granice.
Akcje Nike spadły od początku roku 44%. Wall Street widzi szansę na odbicie
W obliczu trwającej wojny, rywalizacji na linii USA-Chiny i powracającego widma amerykańskiej polityki testującej spójność zachodniego sojuszu, Europa potrzebuje silnego gospodarczego lidera. Paryż, zamiast pełnić tę funkcję, brutalnie ciągnie kontynent w dół. Roland Lescure wciąż liczy, że po latach Francuzi docenią wprowadzane reformy. Na razie jednak fakty są nieubłagane - gospodarcza słabość Francji uderza w fundamenty europejskiej unii walutowej, ułatwia dolarowi rynkową dominację i staje się największym punktem zapalnym Starego Kontynentu.