
Trzy nowe spółki w portfelu Trigon na październik
Trigon DM zastąpił 3 dotychczasowe top picki nowymi spółkami w strategii portfelowej na październik. Na pierwszy rzut oka niektóre wybory mogą wydawać się co najmniej zaskakujące.
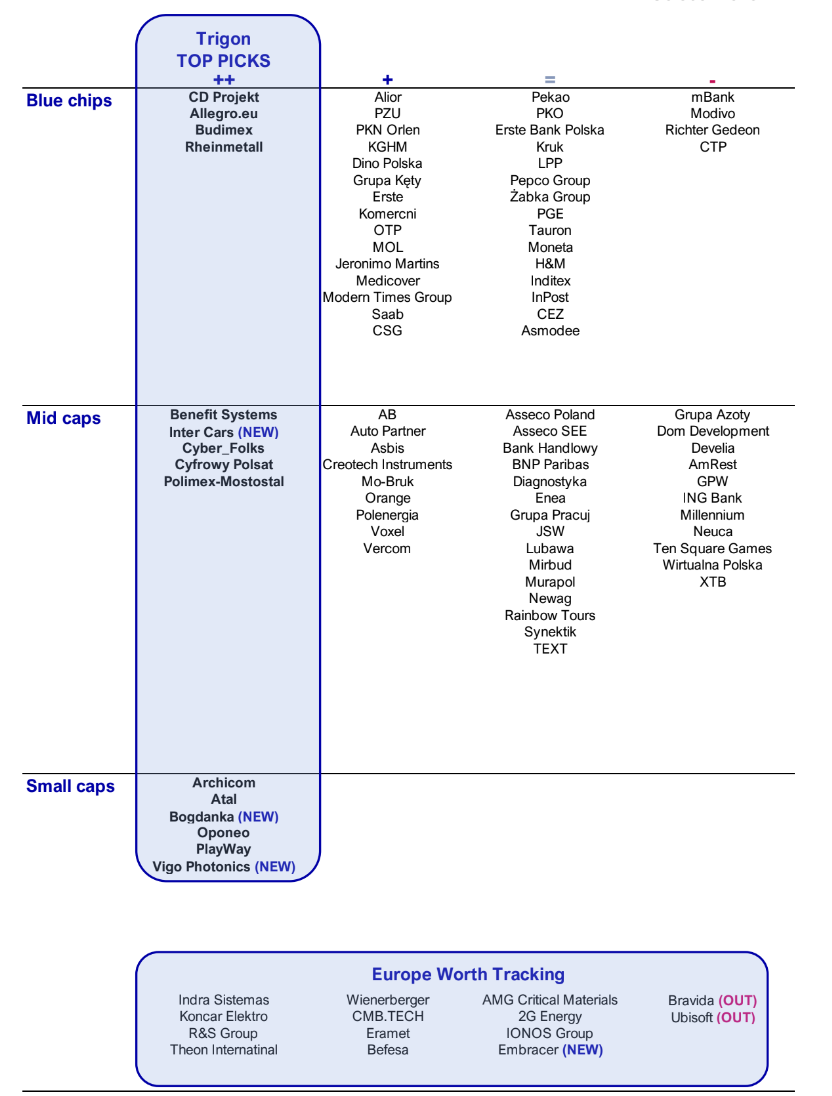
W strategii portfelowej Trigon CEE Equity Research, październik 2026 na liście Top Picks nadal znajduje się 15 spółek. Analitycy usunęli trzy walory, w których wycenach zostały już uwzględnione pozytywne czynniki, a na horyzoncie pojawiają się ryzyka. Zastąpiły je walory po korekcie, ale z potencjałem na solidny re-rating.
25 spółek na które w tym kwartale stawia Trigon
Nowości na liście
Inter Cars został dodany do faworytów po osłabieniu kursu akcji. Sprzyjające otoczenie makroekonomiczne oraz dodatni efekt FIFO wspierają marże, a wycena (P/E '26/'27 na poziomie 12.5x/11.0x) nie uwzględnia jeszcze w pełni korzyści z automatyzacji i robotyzacji. Dodatkowo faza dobrej koniunktury przekłada się na wzrost dźwigni operacyjnej i dalsze zwiększanie zysków.
Bogdanka – spółka podjęła rozmowy z klientami ws. podwyżek cen węgla w 2026 r., zapasy przy kopalniach spadają, a rosnące ceny węgla i gazu przed sezonem zimowym stanowią kluczowy impuls dla kursu.
Vigo Photonics – wstępne wyniki za III kw. 2026 r. wskazują na dynamiczny wzrost przychodów (+52% r/r) oraz skorygowanej EBITDA (+59% r/r). Dalszymi katalizatorami są seryjne dostawy macierzy podczerwieni od 2027 r. oraz nowa strategia.
Pozostałe spółki z listy Top Picks
Allegro.eu – przyspieszenie wzrostu GMV w Polsce do 14–15% w III kw. stwarza szansę na przekroczenie górnej granicy prognoz EBITDA. Pozycję konkurencyjną umacniają nowe regulacje celne dla azjatyckich platform, a renegocjacja umowy z InPostem przyniesie oszczędności.
Budimex – konserwatywne podejście do wycen i polityka zabezpieczeń chronią spółkę przed zmiennością cen surowców, a spodziewany wysoki wolumen nowych kontraktów infrastrukturalnych (CPK, GDDKiA, PKP PLK) pozwoli zbudować rekordowy portfel zamówień.
CD Projekt Red – premiera The Witcher 3 Remaster spotkała się z silnym zaangażowaniem graczy i nowymi rekordami na Steam, co stanowi pozytywny sygnał przed nadchodzącymi premierami Songs of the Past oraz Wiedźmina 4 w 2028 r.
Benefit Systems – bardzo dobre wyniki sprzedaży kart MultiSport w III kw. (w Polsce wrześniowy przyrost kart był dwukrotnie wyższy niż rok wcześniej) oraz rosnąca penetracja rynku w Turcji i nowe rynki zagraniczne.
Cyfrowy Polsat – wyniki za II kw. potwierdziły odbudowę w biznesie TMT, wyższe ceny energii elektrycznej wesprą marże w segmencie OZE, a w IV kw. planowana jest publikacja nowej strategii oraz przeglądu aktywów.
Cyber_Folks – po roku restrukturyzacji w Presta oczekiwana jest ekspansja na rynkach zachodnioeuropejskich (prowadzone rozmowy M&A), przy bardzo silnym rozwoju EBITDA spółki Shoper (+18% w II kw.).
Polimex-Mostostal – niski poziom wyceny (EV/EBITDA ~4.5x, 2.2 PLN gotówki netto na akcję) przy portfelu zamówień ok. 10 mld zł. Potencjał wzrostowy wiąże się z udziałem w projektach obronnych (Tarcza Wschód) i jądrowych.
Archicom – najszybciej rozwijający się deweloper mieszkaniowy z prognozowanym wzrostem zysku netto w 2026 r. do poziomu ponad 400 mln PLN (wobec 84 mln zł w roku poprzednim).
Atal – solidne wyniki za II kw. 2026 r. potwierdziły, że najgorszy okres w wolumenach i przepływach pieniężnych jest już za spółką, a zysk netto w 2026 r. może przekroczyć 400 mln zł.
Oponeo – oczekiwane silne wyniki za II półrocze, w tym wsparcie marż w biznesie oponiarskim przed wprowadzeniem ceł na chińskie opony oraz szybki rozwój segmentu rowerowego (DAD).
PlayWay – powtarzalny model biznesowy oparty na katalogu gier i nowych premierach, przy czym kluczowym katalizatorem na IV kw. 2026 r. jest premiera CMS26, która może przynieść rekordowe wyniki i wysoką dywidendę.
Top pick z giełd zachodnich Rheinmetall – kontynuacja silnego trendu w europejskich wydatkach obronnych; szacowany wzrost przychodów o 37% r/r i zysku netto o 53% r/r w III kw. 2026 r. oraz oczekiwane podpisanie dużego kontraktu Arminius/Boxer (~12.4 mld EUR) w grudniu.
Spółki usunięte z top picks
W analizowanym miesiącu z listy Top Picks wyłączono spółki: PKN Orlen, Rainbow Tours oraz Voxel. Ich usunięcie wynikało ze zmniejszenia ich ocen pozycjonowania w portfelu analityków.
Orlen - obniżenie nastawienia z silnie przeważaj ++ do przeważaj + wynika ze zmaterializowanych ryzyk podatku od nadzwyczajnych zysków (windfall tax) w Polsce (2,5–4 mld PLN) oraz w Czechach (2 mld zł). Dodatkowym czynnikiem ryzyka pozostają planowane wyższe stawki CIT w latach 2027–2029 (~6–7 mld zł) oraz potencjalne kary umowne/spory prawne związane z projektami LyondellBasell i PCC Exol. Analitycy wskazują, że zbyt wysokie marże rafineryjne zwiększają ryzyko nadzwyczajnych interwencji regulacyjnych ze strony rządu lub UE.
Rainbow Tours - oobniżenie nastawienia z silnie przeważaj ++ do neutralnie = wynika z płaskiej prognozy zysków na 2027 rok w bazowyn scenariuszu. Mimo solidnych fundamentów biznesowych, brak spodziewanej dynamiki wzrostu zysków w 2027 r. będzie utrzymać powściągliwy sentyment rynku wobec akcji spółki.
Voxel - obniżenie nastawienia z silnie przeważaj ++ do przeważaj + wynika z wyceny, która już dyskontuje poprawę wyników. Silny popyt na wyżej płatną diagnostykę (MRI/CT) i odbudowa marży EBITDA zostały już w pełni odzwierciedlone w bieżącej cenie rynkowej akcji, według Trigon.Jednocześnie potencjał wzrostu z samych wolumenów jest ograniczony. Sam wzrost liczby wykonywanych badań – bez dodatkowych impulsów – ogranicza przestrzeń do dalszego dynamicznego wzrostu kursu.
Top Picks od Trigon dla GPW. Dwie ważne zmiany na wrzesień