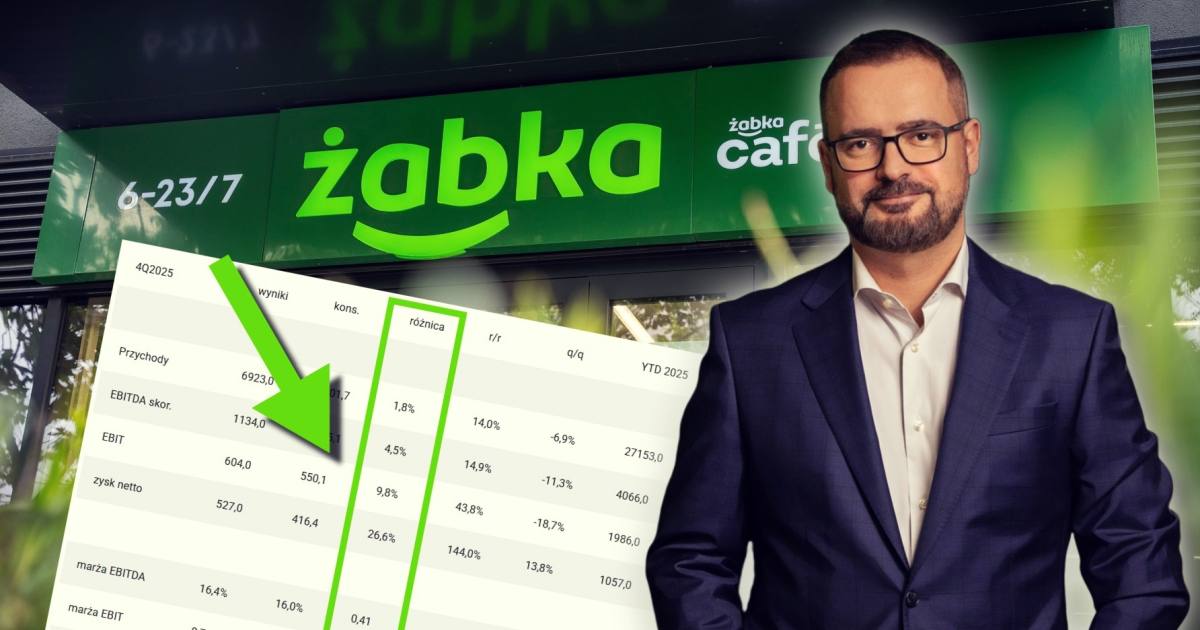

Żabka przebiła oczekiwania analityków za 4 kwartał. Miliard zysku na czysto po raz pierwszy w historii
Grupa Żabka zakończyła ostatni kwartał ubiegłego roku z 527 mln zł zysku netto, znacznie przebijając oczekiwania analityków. Tym samym wynik kwartalny zbliżył się do całorocznego rezultatu za 2024 rok kiedy sieć zarobiła 593 mln zł. W całym roku po raz pierwszy sieć przekroczyła 1 mld zł na czysto.
Wygląda na to, że "kompleksowy ekosystem convenience, którego misją jest tworzenie wartości poprzez upraszczanie codziennego życia klientów" rozkręcił się na dobre. Wyniki za ostatni kwartał ubr. przebiły konsensus rynkowy na każdym poziomie i były wyraźnie lepsze w ujęciu r/r. W ostatnich trzech miesiącach ubr. skorygowany zysk netto wyniósł 354 mln zł (o 20,6% więcej r/r), a raportowany 527 mln zł (wzrost o 144,3% r/r). Do osiągnięcia rekordowego wyniku przyczyniło się m.in. obniżenie kosztów finansowych po udanym refinansowaniu. W efekcie po raz pierwszy wynik netto Grupy przekroczył 1 mld zł. W 2025 r. zysk skorygowany wyniósł 1 003 mln zł (40,6% więcej r/r), a raportowany 1 057 mln zł (78,3% więcej r/r).
Grupa Żabka podtrzymuje cel średnio do wysokiego jednocyfrowego wzrostu LFL w 2026 r.
Żabka wyskoczyła ponad konsensus
Konsensus PAP. Dane w mln zł
| 4Q2025 | wyniki | kons. | różnica | r/r | q/q | YTD 2025 | rdr |
| Przychody | 6923,0 | 6801,7 | 1,8% | 14,0% | -6,9% | 27153,0 | 14,1% |
| EBITDA skor. | 1134,0 | 1085,1 | 4,5% | 14,9% | -11,3% | 4066,0 | 16,0% |
| EBIT | 604,0 | 550,1 | 9,8% | 43,8% | -18,7% | 1986,0 | 19,7% |
| zysk netto | 527,0 | 416,4 | 26,6% | 144,0% | 13,8% | 1057,0 | 78,2% |
| marża EBITDA | 16,4% | 16,0% | 0,41 | 0,13 | -0,81 | 14,97% | 0,31 |
| marża EBIT | 8,7% | 8,1% | 0,62 | 1,81 | -1,26 | 7,31% | 0,88 |
| marża netto | 7,6% | 6,0% | 1,59 | 4,05 | 1,39 | 3,89% | 1,38 |
W 2025 r. sprzedaż do klienta końcowego wyniosła 31 135 mln zł, o 14,1% więcej niż rok wcześniej. W ostatnim kwartale 2025 r. osiągnęła poziom 7 867 mln zł (14,3% więcej r/r). Przychody wyniosły 27 153 mln zł (14,1% więcej r/r). Tylko w IV kwartale 2025 r. zwiększyły się o 14,0% do 6 922 mln zł, lekko przekraczając średnie oczekiwania rynkowe.
"Wzrost wyników sprzedażowych był efektem zarówno wzrostu sprzedaży porównywalnej (LfL), jak i szybko rosnącej liczby nowych sklepów. Dzięki dużej dostępności atrakcyjnych lokalizacji w Polsce oraz przyspieszeniu ekspansji w Rumunii, na koniec 2025 r. sieć Grupy Żabka – największa sieć convenience w Europie – liczyła 12 339 placówek, po otwarciu 1 394 nowych sklepów (+19,6% r/r). W Rumunii, gdzie Grupa rozwija sieć pod marką Froo, liczba sklepów na koniec okresu wzrosła rok do roku o 188% do 173 placówek, a ruch klientów zbliża się do poziomu obserwowanego w Polsce" - podano w komunikacie.
Zgodnie z aktualizacją strategii opublikowaną w 2025 r. podwyższony cel otwarć nowych sklepów w Polsce i Rumunii wynosi ponad 1 300 placówek rocznie. W efekcie na koniec 2028 r. sieć będzie liczyła około 16 tys. sklepów, czyli o ok. 1 500 więcej, niż zakładano podczas debiutu na GPW.
"W 2025 r. sprzedaż porównywalna (LfL) wzrosła o 5,3%, zgodnie z oczekiwaniami, dzięki działaniom zwiększającym ruch klientów i wartość koszyka zakupowego, pomimo niesprzyjających warunków pogodowych. Skorygowany wynik EBITDA w 2025 r. wzrósł o 16% do 4 066 mln zł, a jego marża wyniosła 13,1% wobec 12,8% w 2024 r. Osiągnięty wynik przekroczył górną granicę przedziału 12-13% marży określonego w ramach komunikowanych wcześniej oczekiwań. Wzrost napędzała większa skala działalności, sprzedaż LfL, efektywne zarządzanie kosztami oraz rentowność biznesów cyfrowych (DCO), częściowo zniwelowana przez wyższe koszty franczyzobiorców" - podano także.
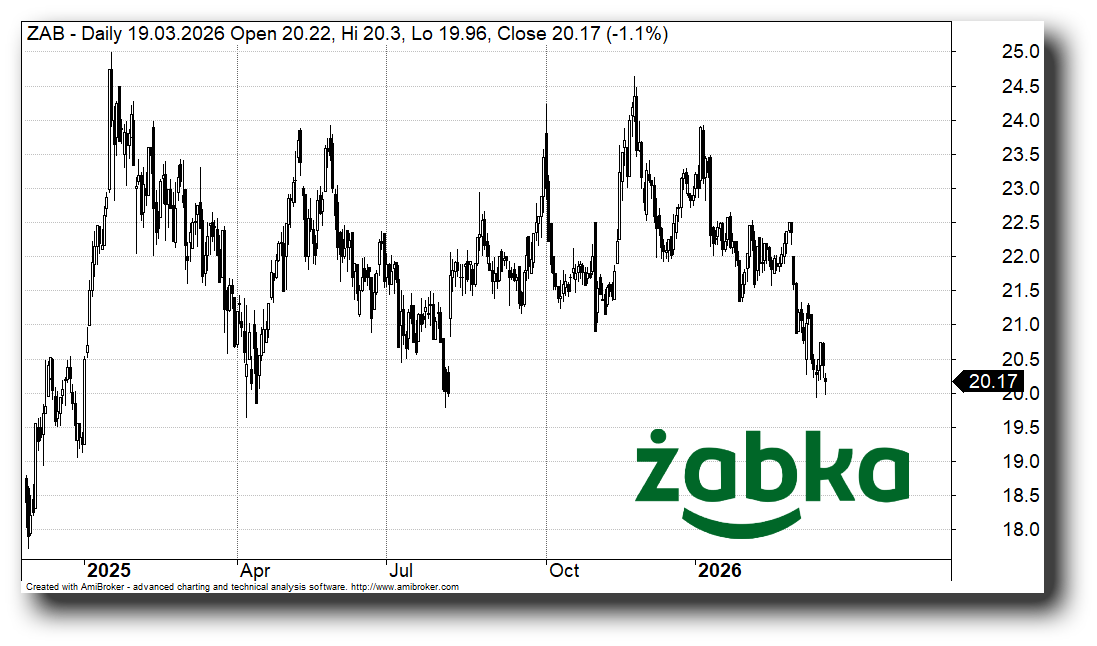
Kurs akcji Żabka
W IV kwartale skorygowana EBITDA wyniosła 1 134 mln zł (14,9% więcej r/r i 4,5% lepiej od konsensusu). Marża skorygowanego zysku netto w 2025 r. wzrosła do 3,2% z 2,6% przed rokiem, przekraczając założenia na poziomie 3%. W samym IV kwartale zwiększyła się ona do 4,5%, z 4,3% w 4. kwartale 2024 r.
"Wolne przepływy pieniężne (FCF) w 2025 r. osiągnęły 1 740 mln zł, w porównaniu do 1 531 mln zł rok wcześniej. Wzrost wynikał przede wszystkim z większej skali działalności i wyższej rentowności, co przełożyło się na silny wzrost skorygowanego EBITDA oraz korzystniejsze zarządzanie kapitałem obrotowym. Silne przepływy pieniężne pozwoliły sfinansować nakłady inwestycyjne (CAPEX) w 2025 r. na poziomie 1 624 mln zł (3% mniej r/r), z czego 539 mln zł przypadło na IV kwartał (13,5% mniej r/r). Kluczowe inwestycje obejmowały otwarcie nowych sklepów, modernizację istniejących
placówek oraz rozwój sieci w Rumunii i kanałów cyfrowych w ramach inicjatywy Nowe Silniki Rozwoju (NGE). Dzięki wysokiemu poziomowi generowanej gotówki Grupa skutecznie realizowała strategię redukcji zadłużenia, obniżając wskaźnik długu do skorygowanego EBITDA z 1,5x w 2024 r. do docelowego 1,0x na koniec 2025 r." - wymieniono także.
Klienci FedEx w Polsce mogą nadawać i odbierać przesyłki w sklepach sieci Żabka
"Skalowanie z wysoką precyzją realizacji"
Tomasz Suchański, CEO Grupy Żabka, wskazał że grupa osiągnęła wszystkie komunikowane inwestorom wskaźniki finansowe, jednocześnie
przyspieszając realizację wybranych inicjatyw strategicznych, w tym ekspansję sieci sklepów.
"W połowie roku podnieśliśmy prognozę otwarć do ponad 1 300 placówek w Polsce i Rumunii, a ostatecznie przekroczyliśmy ten poziom. Tak dobre wyniki były możliwe dzięki wysokiej dostępności atrakcyjnych lokalizacji, utrzymującemu się silnemu zainteresowaniu franczyzobiorców współpracą
z naszą siecią oraz konsekwentnej dyscyplinie kosztowej i koncentracji na rentowności jednostkowej sklepów. To podejście pozwala nam skalować biznes w sposób przewidywalny i z wysoką precyzją realizacji. Kapitał lokujemy w sposób przemyślany - tam, gdzie realnie wzmacnia nasze strategiczne filary: dalszą ekspansję sieci w Polsce, konsekwentne budowanie obecności w Rumunii oraz inwestycje w cyfrową i operacyjną efektywność" - wymienił Suchański.
Na ścieżce do ponad dwukrotnego zwiększenia sprzedaży do klienta końcowego w latach 2023–2028
Tomasz Blicharski, Group Chief Strategy & Development Officer, ocenił, ż ekspansja sieci oraz wzrost sprzedaży porównywalnej w Polsce i Rumunii konsekwentnie przybliża grupę do realizacji długoterminowego celu ponad dwukrotnego zwiększenia sprzedaży do klienta końcowego w latach 2023–2028.
"Dynamikę wzrostu wzmacniają rozwijające się biznesy cyfrowe oraz stabilne przepływy pieniężne. Naszą przewagą jest model zarządzania oparty na danych i wysoka elastyczność operacyjna. Pozwala nam to szybko reagować na zmiany rynkowe i utrzymywać wysokie tempo skalowania biznesu. Konsekwentnie rozwijamy precyzyjne dopasowanie oferty do lokalnych potrzeb klientów. Jednocześnie inwestujemy w hiperpersonalizację na poziomie sklepu, aby każdy punkt sprzedaży jeszcze lepiej odpowiadał specyfice swojej społeczności. Kluczową rolę odgrywa zintegrowana platforma operacyjna, obejmująca łańcuch dostaw, zarządzanie kategoriami oraz zaawansowane wykorzystanie danych i technologii. Dzięki niej możemy efektywnie zarządzać dostępnością produktów i elastycznie dostosowywać ofertę" - stwierdził Blicharski.
Najlepsze spółki na 2026 rok od 10 domów maklerskich
Kurs na stopniową poprawę marży zysku netto
Marta Wrochna-Łastowska, CFO Grupy Żabka, dodała że zdyscyplinowane alokowanie kapitału i koncentracja na efektywności operacyjnej pozwoliły
skutecznie zmniejszyć zadłużenie oraz - dzięki skalowalności naszego modelu biznesowego - podnieść cel dotyczący liczby otwarć sklepów.
"Mimo trudniejszego otoczenia rynkowego zwiększyliśmy rentowność oraz elastyczność finansową. Skorygowana EBITDA wzrosła w 2025 roku o 16% r/r, osiągając poziom 13,1% marży, co oznacza przekroczenie komunikowanego przez nas przedziału 12–13% w ramach przedstawionych wcześniej oczekiwań. Wzrost ten był możliwy dzięki dalszemu skupieniu na poprawie marż produktowych, dyscyplinie kosztowej, efektowi skali oraz rentowności segmentu cyfrowej oferty dla klientów. Jeszcze wyraźniej poprawił się skorygowany zysk netto, który wzrósł o 40,6%. Marża skorygowanego zysku netto zwiększyła się do 3,2%, przekraczając wcześniej komunikowany cel na poziomie 3%. W ubiegłym roku intensywnie pracowaliśmy również nad poprawą struktury finansowania" - wskazała CFO grupy.
W maju Grupa Żabka przeprowadziła pierwszą emisję obligacji o wartości 1 mld zł, a jesienią zrefinansowała umowę kredytową, czego efektem jest obniżona marża oraz wydłużony termin wymagalności.
"Wszystkie te kroki zwiększyły naszą elastyczność finansową i przyczyniły się do obniżenia kosztu długu. Zgodnie z założeniami podtrzymujemy oczekiwanie średnio do wysokiego jednocyfrowego wzrostu LfL w 2026 roku oraz w średnim terminie. Zakładamy stabilną skorygowaną marżę EBITDA na górnym poziomie przedziału 12–13% oraz stopniową poprawę marży zysku netto do ok. 4,5% w horyzoncie średnioterminowym" - podsumowała Wrochna-Łastowska.