Najprostszy sposób na inwestowanie w dywidendy, kiedy nie masz czasu na selekcję spółek
Budowanie portfela dywidendowego wymaga czasu i późniejszej kontroli. Beta ETF Dywidenda Plus proponuje inną drogę, czyli gotowy portfel kilkudziesięciu spółek dywidendowych z GPW, kupowany jedną transakcją, który sam zbiera dywidendy i wypłaca je inwestorom cztery razy w roku. Sprawdzamy, jak działa ten model wypłat, jakiej „stopy dywidendy” może się spodziewać inwestor, dla kogo jest to rozwiązanie i z jakim ryzykiem wiąże się taki produkt oparty w całości na akcjach.
Materiał powstał we współpracy z BETA ETF, który jest partnerem serwisu działów Dywidendy i Fundusze Inwestycyjne serwisu Strefa Inwestorów.
Spis treści:
- Prawdziwy problem inwestora dywidendowego: selekcja i ciągły monitoring
- Rozwiązanie: podejście indeksowe zamiast polowania na spółki
- Dywidendowy ETF to wciąż tylko jedna ze strategii
- Pięć powodów, dla których warto się przyjrzeć ETF skoncentrowanemu na dywidendach
- Jak wygląda wypłata: cztery raty zamiast dywidendowej sinusoidy
- Na czym opiera się ETF, czyli indeks WIGdivplus
- Co naprawdę siedzi w indeksie: to nie jest ani WIG20, ani indeks banków
- Na jaką „stopę dywidendy” z ETF może liczyć inwestor
- Horyzont inwestycyjny i ryzyko: to w 100% produkt akcyjny
- Podsumowanie: dla kogo to rozwiązanie
Prawdziwy problem inwestora dywidendowego: selekcja i ciągły monitoring
Budowa portfela dywidendowego zaczyna się od wyboru spółek, ale na tym się nie kończy. Sam wybór nie musi być trudny, jednak później potrzebna jest regularna kontrola, co najmniej raz na kwartał. Trzeba kontrolować, czy spółka nadal dzieli się zyskiem, czy nie zmieniła polityki dywidendowej i czy zarząd nie postanowił właśnie przeznaczyć gotówki na inwestycje. Tę pracę wykonuje się na każdej pozycji z osobna.
Portfel dywidendowy tylko z pozoru jest stabilny i niezmienny. By się o tym przekonać, wystarczy spojrzeć na dywidendowy indeks warszawskiej giełdy, WIGdivplus, przez który w ostatnich latach przewinęło się już w sumie 146 spółek, a nieprzerwanie, w każdym roku, utrzymało się w nim zaledwie 5. Prawdziwych dywidendowych arystokratów jest więc na GPW garstka, a skład grona regularnych płatników zmienia się z roku na rok.
W praktyce oznacza to, że inwestowanie dywidendowe jest strategią aktywną, a nie podejściem „kup i zapomnij". Ukryty koszt takiego portfela to czas poświęcony na analizę, konieczność rebalansowania i ryzyko, że spółka nagle przestanie płacić. Przy portfelu złożonym z kilku pozycji jedna decyzja zarządu potrafi wyciąć znaczną część oczekiwanego strumienia gotówki.
Rozwiązanie: podejście indeksowe zamiast polowania na spółki, dzięki Beta ETF Dywidenda Plus
Skoro pojedyncza spółka bywa zawodna, naturalnym rozwiązaniem jest odwzorowanie całej listy spółek uznawanych za dywidendowe, na przykład składu indeksu WIGdivplus. W praktyce samodzielne kupno całego indeksu jest jednak dla inwestora indywidualnego niemal niemożliwe. Trzeba nabyć kilkadziesiąt spółek w ściśle określonych proporcjach, mieć na to odpowiedni kapitał, a potem po każdej rewizji indeksu powtarzać całą operację, płacąc kolejne prowizje.
Tę pracę może wykonać za inwestora fundusz oparty na strategii wypłaty dywidend. Pierwszym tego typu funduszem w Polsce jest Beta ETF Dywidenda Plus, fundusz pasywny, który fizycznie replikuje skład WIGdivplus, czyli kupuje do portfela te same spółki w tych samych proporcjach. Certyfikaty (jednostki) funduszu kupuje się przez zwykły rachunek maklerski, tak jak akcje dowolnej spółki.
Efekt jest taki, że w jednej transakcji kupna certyfikatów funduszu inwestor dostaje zdywersyfikowany portfel kilkudziesięciu spółek dywidendowych. Nie musi ich sam wybierać ani pilnować, gdyż o składzie decyduje metodologia indeksu, a o zgodność portfela z indeksem zarządzający funduszem. Dywidendy, które spłyną do funduszu od spółek, nie zostają w nim, tylko trafiają do inwestorów w formie wypłat pieniężnych.
Dywidendowy ETF to wciąż tylko jedna ze strategii
Wykorzystując ETF-y, inwestor oddaje uciążliwe pilnowanie portfela zarządzającym, ale nie uzależnia się od ich umiejętności doboru spółek, bo fundusze ETF mają po prostu odwzorowywać indeks. Otrzymane pieniądze może przeznaczyć na dowolny cel, dokładnie tak jak w samodzielnie prowadzonym portfelu dywidendowym.
Przede wszystkim skupiamy się na dostarczaniu narzędzi inwestycyjnych i wierzymy w samodzielność inwestycyjną na rachunkach maklerskich. Jako firma absolutnie nie opowiadamy się za jednym konkretnym rozwiązaniem inwestycyjnym. Inwestowanie dywidendowe ma swoje wady i zalety
– mówi Mateusz Mucha, zarządzający funduszami w Beta ETF.
Dlatego też takie fundusze jak Beta ETF Dywidenda Plus i jego odpowiedniki dla spółek zagranicznych, warto traktować jako narzędzie do konkretnego zadania, a nie jako gotową odpowiedź na pytanie, jak inwestować na giełdzie. W praktyce ETF-y sprawdzają się jako jeden ze składników portfela, a nie jako cała strategia inwestycyjna. Mogą być dywidendowym rdzeniem, wokół którego inwestor buduje własne pozycje w spółkach wzrostowych.
4 sposoby na skuteczne inwestowanie w dywidendy - Piotr Kwestarz | Procent Składany
Pięć powodów, dla których warto się przyjrzeć ETF skoncentrowanemu na dywidendach
Argumenty za rozwiązaniem typu ETF-u dywidendowego, jakim jest Beta ETF Dywidenda Plus, układają się w kilka punktów, które warto zebrać w jednym miejscu:
- Stabilność i regularność wypłat: są cztery określone momenty w roku, w których fundusz docelowo wypłaca dochód, a metodologia indeksu ogranicza ryzyko, że wypłaty będą niskie w niektórych okresach.
- Efektywność podatkowa: fundusz jest zwolniony przedmiotowo z podatku od otrzymanych dywidend, więc trafiają one do niego w całości, a inwestor korzystający z IKE, IKZE i w przyszłości też z OKI dostaje 100% dochodów funduszu. Na zwykłym rachunku maklerskim podatek pobierze biuro maklerskie, tak samo jak przy dywidendzie ze spółki.
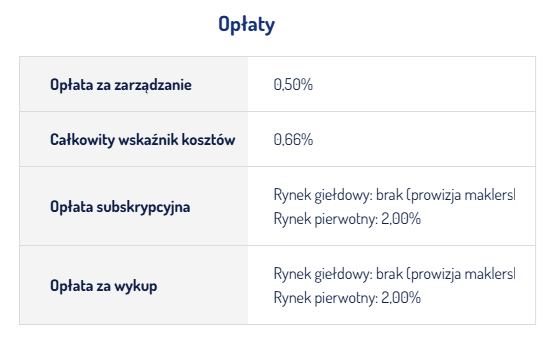
- Efektywność kosztowa: opłata za zarządzanie, pobierana od 30 czerwca 2026 r., wynosi 0,5% w skali roku i jest to obecnie jedno z najtańszych rozwiązań na polskie akcje.
- Dywersyfikacja: kilkadziesiąt spółek zamiast kilku, czyli wyraźnie mniejsze ryzyko związane z pojedynczym emitentem.
- Ekspozycja na szeroki rynek: Beta ETF Dywidenda Plus nie jest to fundusz spółek z WIG20, ale realnie odzwierciedla niemal całą giełdę.
Ekspozycja na polską giełdę – mamy proxy naprawdę na 140 spółek. Oczywiście nie wszystkie z nich są dywidendowe, ale z tego proxy 140 spółek selekcjonujemy tych dywidendowych arystokratów
– mówi Mateusz Mucha, zarządzający funduszami w Beta ETF
Ostatni punkt budzi zwykle najwięcej wątpliwości, bo na pierwszy rzut oka skład funduszu wygląda na powtórkę z WIG20. Jak jest naprawdę, wyjaśnimy poniżej, w rozdziale o konstrukcji indeksu i o jego rzeczywistym składzie.
Jak wygląda wypłata: cztery raty zamiast dywidendowej sinusoidy
Pierwszy punkt z powyższej listy, czyli stabilność i regularność wypłat, wymaga rozwinięcia, gdyż konstrukcja funduszu jest nietypowa i unikatowa.
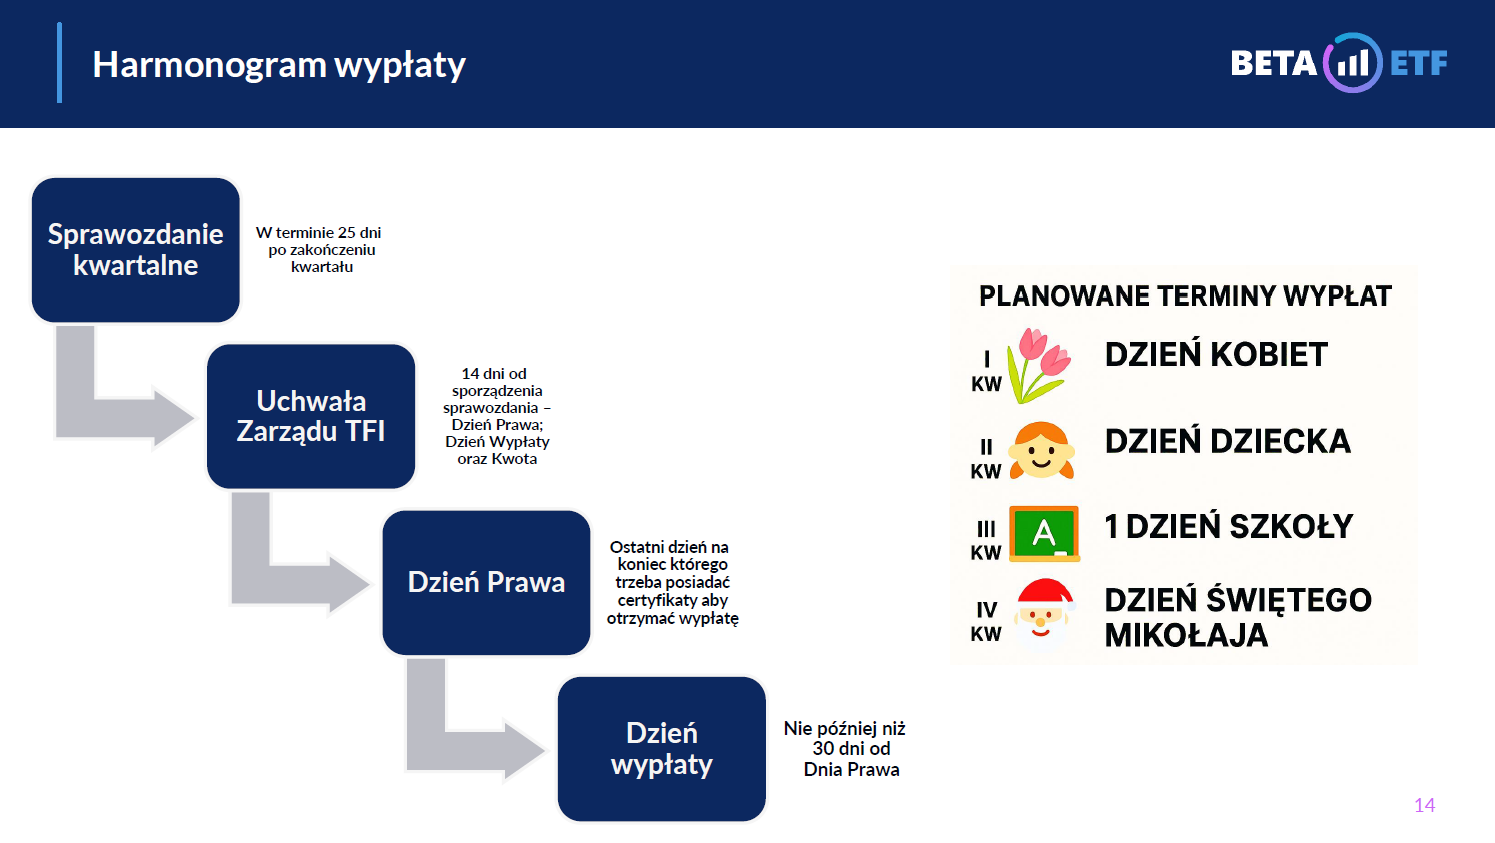
Co kwartał fundusz wypłaca inwestorom jedną czwartą pozycji przychodów netto funduszu. Składają się na nią przede wszystkim otrzymane dywidendy, ale także inne przychody, m.in. z lokat czy pożyczania papierów wartościowych, pomniejszone o koszty funkcjonowania funduszu i pobierane opłaty. Pozostała część przychodów pozostaje w funduszu i jest reinwestowana. Mechanizm ten pozwala rozłożyć zgromadzony przychód na cztery kwartalne wypłaty i ograniczyć sezonowość dywidend wypłacanych przez spółki z GPW.
Pełną formę model osiągnie w czwartym kwartale 2026 r., gdy fundusz będzie miał za sobą cztery pełne kwartały gromadzenia przychodów. Od tego momentu każda kwartalna wypłata będzie już elementem w pełni funkcjonującego, czterokwartalnego mechanizmu wygładzania dochodu.
Terminy wypłat zostały wyznaczone tak, żeby łatwo było je zapamiętać. To okolice Dnia Kobiet, Dnia Dziecka, pierwszego dnia szkoły i Dnia Świętego Mikołaja, czyli w praktyce przepływ gotówki w marcu, czerwcu, wrześniu i grudniu.
Gdyby fundusz wypłacał po prostu to, co zebrał w danym kwartale, strumień gotówki byłby skrajnie nierówny. Sezon dywidendowy na GPW koncentruje się w drugim kwartale roku, więc jedna wypłata byłaby bardzo duża, a pozostałe mogły by być minimalne.
Mechanizm dzielenia przychodów na cztery części pokazuje zarazem, że nic z tych dywidend nie ginie. One będą regularnie zasilać tę pozycję i będą po prostu dzielone na cztery. Docelowo wygładzamy w ten sposób przepływ dochodowy dla inwestorów
– wyjaśnia Mateusz Mucha, zarządzający funduszami w Beta ETF.
Na czym opiera się ETF, czyli indeks WIGdivplus
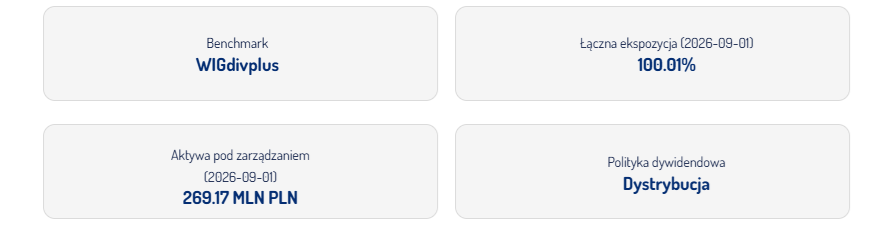
Punktem odniesienia dla funduszu Beta ETF Dywidenda Plus jest WIGdivplus, którego publikację GPW rozpoczęła 3 lutego 2025 r., a więc ponad pół roku przed debiutem ETF. Jak każdy nowy indeks, został przeliczony wstecznie, by inwestorzy mogli mieć pełniejszy obraz jego zalet i wad.
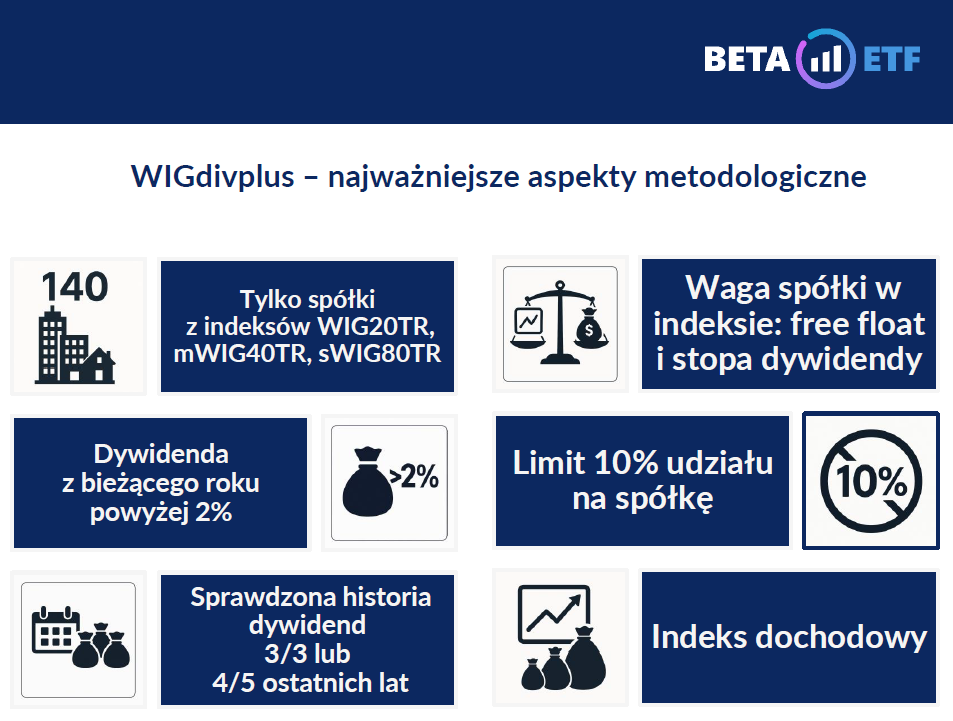
Punktem wyjścia dla indeksu jest spektrum 140 spółek, czyli skład WIG20, mWIG40 i sWIG80. To najbardziej płynne firmy z warszawskiej giełdy, zarówno największe, jak i średnie oraz małe. Ich ocena odbywa się raz w roku, w trzeci piątek grudnia.
Kryterium wejścia jest dwustopniowe. Najpierw liczy się stopa dywidendy wypłaconej w bieżącym roku, która musi przekraczać 2%, a następnie historia wypłat, czyli dywidenda w ostatnich trzech latach albo w czterech z ostatnich pięciu lat.
O wadze spółki w indeksie decyduje przede wszystkim kapitalizacja, ale z premią dla firm o wyższej stopie dywidendy. Dodatkowo obowiązuje ograniczenie udziału pojedynczej spółki do 10%, co jest standardem przy indeksach zdominowanych przez największe podmioty.
Co naprawdę siedzi w indeksie: to nie jest ani WIG20, ani indeks banków
Obecnie WIGdivplus liczy 52 spółki, a największy udział ma w nim sektor finansowy. Powód jest prozaiczny: przy wysokich stopach procentowych banki i ubezpieczyciele wypłacają wyjątkowo hojne dywidendy, więc metodologia indeksu sama wypycha je na czoło stawki.
To jednak nie czyni z WIGdivplus indeksu sektora finansowego. Pokrycie indeksu największych spółek rzadko przekracza 50%, a w 2019 i 2020 r. udział spółek z WIG20 spadał odpowiednio do 30% i 20%. Indeks podąża za stopą dywidendy, a nie za konkretną branżą, więc jego struktura sektorowa będzie się zmieniać razem z cyklami w gospodarce. Gdy stopy procentowe spadną, a wyższe dywidendy zaczną płacić spółki z innych branż, to one zyskają na wadze.
To jest po prostu pewien wycinek poszczególnych indeksów, dający zarazem, przez to, że to WIG20, mWIG40 i sWIG80, bardzo dobre proxy na cały indeks szerokiego rynku WIG
– mówi Mateusz Mucha.
Dla inwestora ma to jeszcze jedną konsekwencję. Skład indeksu jest jawny i publikowany przez GPW Benchmark, a fundusz go po prostu odwzorowuje, więc w każdej chwili wiadomo, co dokładnie znajduje się w portfelu.
To jest niewątpliwie koronny dowód, że ETF-y potrafią być bardzo transparentne, bo naśladują transparentne indeksy giełdowe
– dodaje Mucha.
Skład indeksu WIGdivPlus - stan na 07.09.2026
Spółka | Wzrost/Spadek kursu 12 miesięcy | Udział w indeksie |
|---|---|---|
| ERSTEPL | 44,36% | 10,98% |
| PZU | 19,50% | 10,36% |
| PKNORLEN | 107,75% | 9,94% |
| PEKAO | 31,92% | 9,84% |
| INGBSK | 39,52% | 8,84% |
| XTB | 120,95% | 6,73% |
| KETY | 48,95% | 5,75% |
| LPP | 33,06% | 4,87% |
| HANDLOWY | 22,96% | 4,37% |
| KRUK | 6,51% | 3,34% |
| BUDIMEX | 33,09% | 3,27% |
| ORANGEPL | 74,39% | 3,12% |
| DEVELIA | 29,30% | 2,63% |
| DOMDEV | 11,01% | 2,03% |
| ABPL | 64,57% | 1,10% |
| GPW | 78,74% | 1,05% |
| RAINBOW | 6,79% | 0,97% |
| ASBIS | 382,11% | 0,78% |
| FERRO | 3,60% | 0,71% |
| SYNEKTIK | 81,09% | 0,70% |
| MURAPOL | 10,21% | 0,66% |
| GRUPRACUJ | -15,48% | 0,56% |
| ASSECOSEE | 12,51% | 0,56% |
| ASSECOBS | 7,92% | 0,55% |
| TSGAMES | 44,42% | 0,50% |
| ATAL | -0,48% | 0,48% |
| WIRTUALNA | -12,09% | 0,44% |
| MOBRUK | 35,30% | 0,38% |
| OPONEO,PL | 16,60% | 0,36% |
| VOXEL | -25,21% | 0,35% |
| STALEXP | -19,52% | 0,34% |
| VOTUM | 17,63% | 0,33% |
| ARCHICOM | 19,17% | 0,32% |
| PLAYWAY | -2,54% | 0,27% |
| SANOK | 0,02% | 0,22% |
| MENNICA | 34,01% | 0,21% |
| TEXT | 1,92% | 0,21% |
| DECORA | 14,76% | 0,21% |
| APATOR | 40,48% | 0,20% |
| ELEKTROTI | 33,61% | 0,20% |
| UNIMOT | 23,17% | 0,16% |
| TORPOL | 69,97% | 0,15% |
| SNIEZKA | 13,73% | 0,13% |
| ASTARTA | -15,85% | 0,12% |
| SELENAFM | 50,58% | 0,12% |
| AMBRA | -4,66% | 0,11% |
| AMICA | -9,86% | 0,09% |
| PCCROKITA | -1,75% | 0,09% |
| MCR | -37,87% | 0,09% |
| STALPROD | -3,36% | 0,08% |
| TARCZYNSKI | 8,02% | 0,08% |
| CREEPYJAR | 13,84% | 0,05% |
Na jaką „stopę dywidendy” z Beta ETF Dywidenda Plus może liczyć inwestor
Historia indeksu dywidendowego daje tu punkt odniesienia. Obecnie stopa dywidendy WIGdivplus sięga okolic 6%, wcześniej bywało to 5% i 4%, a w roku covidowym spadła do 3%, co i tak było wynikiem wysokim.
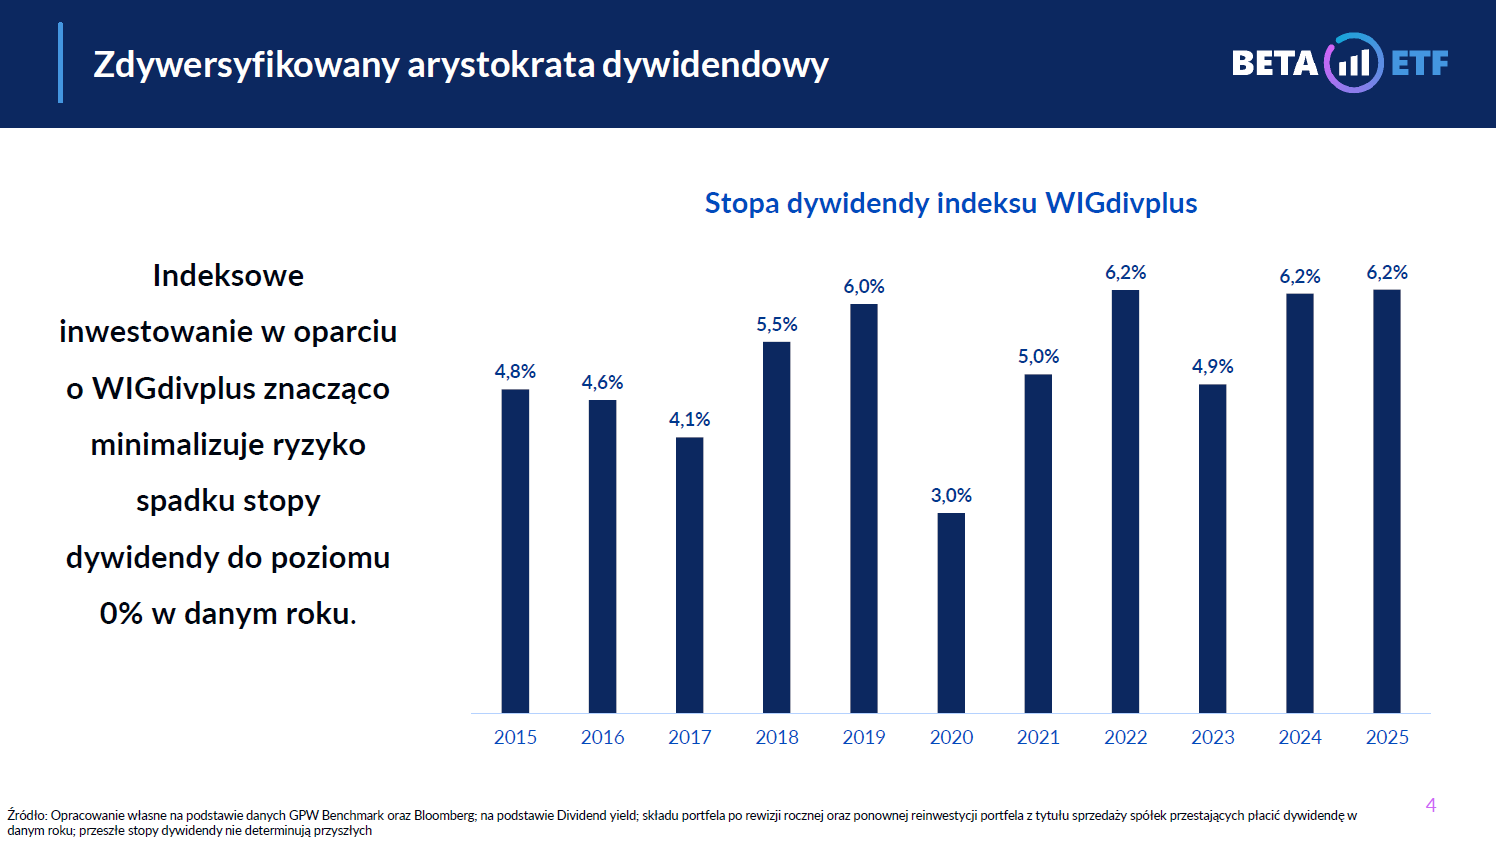
Rozsądnym założeniem na przyszłość jest stopa zwrotu średnio 5-6% na poziomie indeksu, pomniejszona o koszty funduszu. Nie jest to oczywiście żadna gwarancja, bo historyczne stopy zwrotu nie gwarantują, że będzie tak samo w przyszłości, a wysokość dywidend zależy od zysków spółek i decyzji ich zarządów, co do wypłaty.
W szerszym kontekście polski rynek wypada jednak pod tym względem wyjątkowo dobrze. „Dywidendowość” warszawskiej giełdy jest niemal dwukrotnie wyższa niż amerykańskiej, gdzie tamtejsi dywidendowi arystokraci płacą w okolicach 2,5-3%.
Pragnę zauważyć, że jeżeli polska gospodarka i polska giełda znalazłyby się nagle na innych mnożnikach niż dotychczas, to stopa dywidendy na WIGdivplus oczywiście spadnie, ale wzrośnie państwu kurs ETF-a, jego wycena. To są dwie nogi przychodów
– podkreśla Mateusz Mucha.
Warto dokładnie zrozumieć takie mechanizmy, decydując się na korzystanie z tego rodzaju produktu.
Mocne wyniki Beta ETF Dywidenda Plus rok od debiutu. Fundusz urósł szybciej niż oczekiwano
Horyzont inwestycyjny i ryzyko: to w 100% produkt akcyjny
Fundusz Beta ETF Dywidenda Plus kupuje akcje i podlega dokładnie tym samym wahaniom co rynek akcji, a jego kurs potrafi mocno spadać. Historycznie WIGdivplus zanurkował najgłębiej o ponad 35% w ciągu kilku miesięcy i nic nie gwarantuje, że przy kolejnej bessie obsunięcie nie będzie większe.
Koniec końców koniecznie trzeba pamiętać, że każdy produkt inwestycyjny wymaga uwagi. To jest produkt w 100% akcyjny
– zaznacza zarządzający.
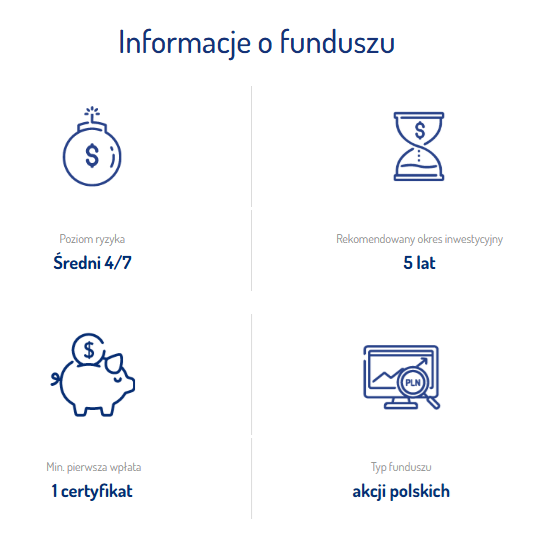
Formalnie ryzyko funduszu oszacowano na 4 w siedmiostopniowej skali, czyli na poziomie średnim. Wskaźnik opiera się na historycznej zmienności WIGdivplus przy założeniu pięcioletniego okresu utrzymania środków.
Stąd bierze się rekomendowany horyzont inwestycyjny, który wynosi co najmniej 5 lat. Jest to standard dla portfeli akcyjnych, gdyż dopiero taki okres pozwala przeczekać gwałtowne wahania notowań. Krótszy horyzont inwestycyjny w przypadku akcji można uznać za spekulacyjny, a ten fundusz do spekulacji zdecydowanie się nie nadaje.
W zamian za to ryzyko inwestor dostaje klasę aktywów, która w długim terminie daje najlepsze stopy zwrotu. Pomaga też sama konstrukcja indeksu, bo w portfelu znajduje się kilkadziesiąt spółek z różnych sektorów gospodarki, od finansów przez przemysł po handel. Kłopoty jednej branży nie przekreślają wtedy całego strumienia dywidend, choć przed spadkiem szerokiego rynku dywersyfikacja nie ochroni.
Podsumowanie: Beta ETF Dywidenda Plus - dla kogo to rozwiązanie?
Beta ETF Dywidenda Plus nie rozstrzyga sporu o to, czy lepiej inwestować w dywidendę, czy we wzrost. Jest uzupełnieniem portfela, a nie jego jedynym składnikiem, i najwięcej daje inwestorowi, który chce mieć dochód z dywidend, ale nie jest w stanie na bieżąco śledzić rynku i pilnować kilkunastu spółek.
W przeciwieństwie do samodzielnego inwestowania w spółki dywidendowe, użycie w tym celu funduszu daje konkretne zalety: cztery znane z góry terminy wypłat w roku, kilkadziesiąt spółek w portfelu zamiast kilku, niski koszt zarządzania i brak konieczności samodzielnej selekcji.
Myślę, że elastyczność selekcji, a zarazem podejście indeksowe, są tutaj zasadne. W życiu bywają różne momenty, czasem tego portfela nie możemy doglądać. A zalety tego funduszu, te momenty wypłaty, ta dywersyfikacja, są obiektywne
– podsumowuje Mateusz Mucha.
To jednak nie jest produkt dla każdego. Kto poluje na najwyższe stopy dywidendy albo liczy na wynik w perspektywie kilku miesięcy, znajdzie na giełdzie lepiej dopasowane narzędzia. Ten fundusz służy do jednego konkretnego zadania, czyli do zamiany portfela akcji na regularny, wygładzony przepływ gotówki z dywidend.
Materiał Partnerski
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
---
Wszystkie treści zawarte w artykule mają wyłącznie charakter informacyjny i edukacyjny. Decyzje inwestycyjne podjęte na ich podstawie podejmowane są na wyłączną odpowiedzialność Użytkownika Serwisu.
Zawarte w artykule dane, opracowania, informacje, analizy zostały przygotowane wyłącznie w celach informacyjnych, są tylko i wyłącznie subiektywnymi opiniami autorów i nie są rekomendacjami zawarcia transakcji w rozumieniu § 3 Rozporządzenia Ministra Finansów z dnia 19 października 2005 r. w sprawie informacji stanowiących rekomendacje dotyczące instrumentów finansowych, lub ich emitentów lub wystawców m. in. nie opierają się na żadnej metodzie wyceny walorów oraz nie określają ryzyka inwestycyjnego, nie zawierają bezpośrednich zaleceń podjęcia określonych działań inwestycyjnych, przez co nie mogą być traktowane jako doradztwo finansowe, prawne, podatkowe czy też jakiekolwiek inne doradztwo inwestycyjne w rozumieniu art.76 ustawy z dnia 29 lipca 2005r. o obrocie instrumentami finansowymi. Zgodnie z powyższym autorzy nie ponoszą jakiejkolwiek odpowiedzialności za decyzje inwestycyjne podejmowane na podstawie treści zawartych w artykule albowiem nie jest intencją Usługodawcy dokonywanie bezpośrednich porad inwestycyjnych.