
Wyniki Dino Polska zgodne z oczekiwaniami analityków. Spółka chce nadal maksymalizować wolumeny sprzedaży
Dino Polska zaraportowało osiągniecie 400 mln zł zysku netto, lekko bijąc oczekiwania analityków w tym względzie. Na pozostałych, kluczowych poziomach spółka sprostała konsensusowi rynkowemu. W wynikach zwraca uwagę wyraźne spowolnienie sprzedaży porównywalnej (like-for-like) w II kwartale do poziomu 0,3%.
Giełdowy operator krajowej sieci dyskontów nie zawiódł, ale również nie oczarował. Wyniki finansowe Dino Polska za II kwartał 2026 roku okazały się zgodne z oczekiwaniami analityków. Wyniki finansowe sieci pozostają pod wpływem znaczącej deflacji cen żywności w sklepach i kosztów osobowych. W kolejnych okresach Dino zamierza kontynuować politykę ukierunkowaną na maksymalizację wolumenów sprzedaży.
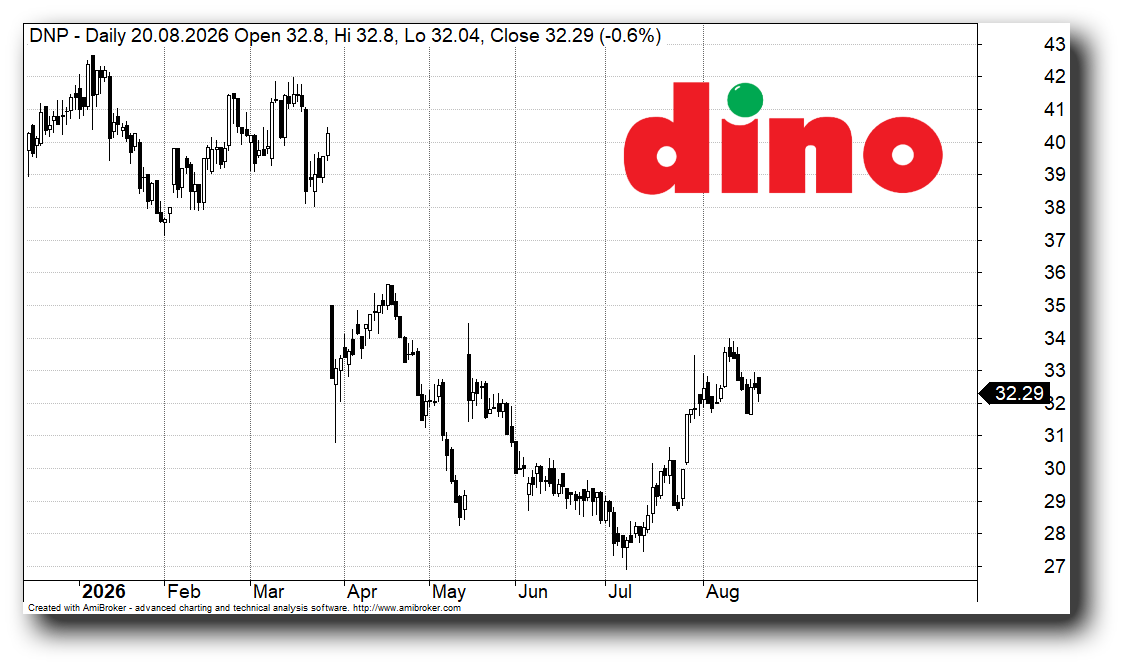
Kurs Dino Polska zniżkował lekko na zamknięciu dzisiejszej sesji do 32,29 zł za akcję. Od początku lipca kurs pozostaje w krótkoterminowym trendzie wzrostowym odbijając od minimów bessy na poziomie 27 zł. Kluczowa strefa oporów zaczyna się od poziomu 35 zł.
Dino Polska miało w II kw. 400,1 mln zł zysku netto j.d., zgodnie z oczekiwaniami (opis)
Dane w mln zł.
| 2Q2026 | wyniki | kons. | różnica | r/r | q/q | YTD 2026 | rdr |
| Przychody | 9531,4 | 9557,2 | -0,3% | 10,5% | 12,9% | 17970,8 | 12,5% |
| EBITDA | 665,1 | 661,8 | 0,5% | 2,2% | 17,7% | 1230,0 | 4,0% |
| EBIT | 511,0 | 513,0 | -0,4% | -3,2% | 21,9% | 930,2 | -1,2% |
| zysk netto j.d. | 400,1 | 391,8 | 2,1% | 0,6% | 26,6% | 716,1 | 1,0% |
| marża EBITDA | 7,0% | 6,9% | 0,06 | -0,57 | 0,28 | 6,84% | -0,56 |
| marża EBIT | 5,4% | 5,4% | 0,00 | -0,76 | 0,39 | 5,18% | -0,72 |
| marża netto | 4,2% | 4,1% | 0,10 | -0,41 | 0,45 | 3,98% | -0,45 |
Wyhamowanie LfL w II kwartale
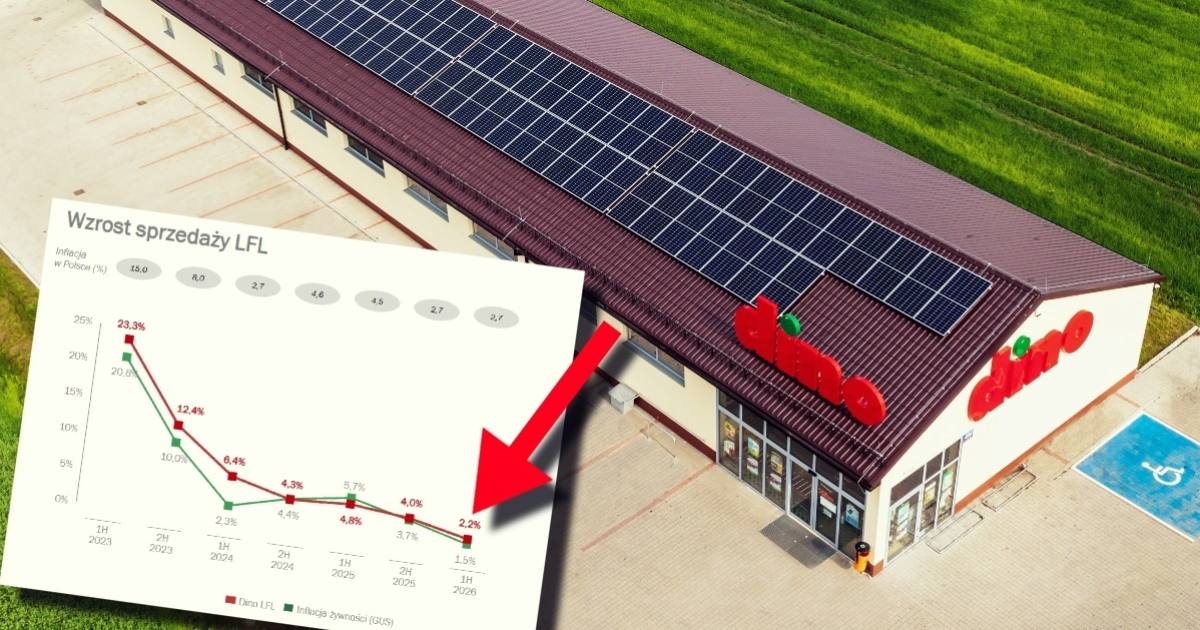
Dino Polska osiągnęło stabilny wzrost przychodów. Przychody ze sprzedaży w I półroczu 2026 r. wzrosły o 12,5% do poziomu 17 970,8 mln zł. W samym II kwartale przychody sięgnęły 9 531,4 mln zł (wzrost o 10,5% r/r). Zwraca uwagę wyraźne wyhamowanie LfL. Choć wzrost sprzedaży porównywalnej (like-for-like) w całym półroczu wyniósł 2,2%, w samym II kwartale spowolnił on do poziomu 0,3%.
Główną przyczyną wolniejszego tempa sprzedaży była znacząca deflacja cen żywności w sklepach Dino, która w II kwartale pogłębiła się w stosunku do pierwszych trzech miesięcy roku. Dodatkowym czynnikiem o charakterze kalendarzowym było przesunięcie Świąt Wielkanocnych z końca kwietnia w 2025 r. na początek kwietnia w 2026 r., co negatywnie wpłynęło na dynamikę II kwartału.
Największą kategorią pozostawały produkty spożywcze świeże (w tym mięso, wędliny i drób), odpowiadające za 41,3% sprzedaży w I półroczu oraz 40,3% w II kwartale.
DM BOŚ obniżył wycenę akcji Dino Polska do 40,1 zł; podtrzymuje rekomendację "kupuj"
Presja na marżę EBITDA Dino Polska
Zysk brutto ze sprzedaży wyniósł 4 250,5 mln zł w I półroczu (+11,7% r/r) oraz 2 227,7 mln zł w II kwartale (+10,3% r/r). Wynik EBITDA w I półroczu wzrósł o 4,0% do poziomu 1 230,0 mln zł, a w II kwartale o 2,2% do 665,1 mln zł. Marża EBITDA obniżyła się jednak r/r o 0,56 p.p. (z 7,40% do 6,84% w skali półrocza i z 7,54% do 6,98% w II kwartale). Spadek ten wynikał z prowadzenia polityki cenowej zorientowanej na konkurowanie z sieciami dyskontowymi (maksymalizacja wolumenów) w warunkach wolniejszego wzrostu przychodów.
Zysk z działalności operacyjnej (EBIT) spadł o 1,2% w półroczu (do 930,2 mln zł) i o 3,2% w II kwartale (do 511,0 mln zł). Bezpośrednią przyczyną spadku EBIT przy rosnącej EBITDA był silny wzrost kosztów amortyzacji o 24,4% w H1 i o 25,5% w Q2 r/r, co wynika z dynamicznej rozbudowy sieci sklepów i bazy logistycznej. Zysk netto za I półrocze wzrósł o 1,0% r/r i zamknął się kwotą 716,3 mln zł. W samym II kwartale zysk netto wyniósł 400,0 mln zł (+0,6% r/r).
Koszty pracownicze głównym obciążeniem. Koszty świadczeń pracowniczych wzrosły w I półroczu o 14,5% do 2 438,9 mln zł. Było to spowodowane ogólnym wzrostem płac oraz zwiększeniem liczby pracowników do poziomu 58 431 na koniec czerwca 2026 r. (wobec 53 523 rok wcześniej) w związku z ekspansją sieci. Koszty usług obcych zwiększyły się o 17,5% do poziomu 595,5 mln zł, na co wpłynęły m.in. wyższe koszty usług transportowych związane z cenami oleju napędowego. Spadek kosztów zużycia energii i materiałów o 5,5% w skali półrocza (oraz o 17,7% w II kwartale) do kwoty 1 225,0 mln zł wynikał z sezonowości świątecznej oraz niższych cen materiałów operacyjnych na rynku.
Dyskonty i sklepy convenience będą rosły szybciej niż rynek spożywczy do 2031 r.- PMR
Ekspansja sieci sklepów i inwestycje Dino Polska (CAPEX)
Tempo otwarć: W I półroczu 2026 r. uruchomiono 148 nowych sklepów (z czego 86 w samym II kwartale) w porównaniu do 147 w I półroczu 2025 r. Trudne warunki pogodowe na początku roku opóźniły niektóre prace, dlatego część otwarć przesunięto na drugą połowę roku.
Na dzień 30 czerwca 2026 r. sieć liczyła 3 176 placówek (wzrost o 341 sklepów r/r) o łącznej powierzchni sali sprzedaży wynoszącej 1 258 724 m² (+12,4% r/r).
W planach inwestycyjnych na cały 2026 r.. zarząd zakłada wzrost liczby otwarć o kilkanaście procent, z łącznymi nakładami inwestycyjnymi (CAPEX) na poziomie około 2,5 mld zł. Inwestycje obejmą: dalszy rozwój sieci handlowej; budowę nowego centrum dystrybucyjnego w Zawierciu (rozpoczętą 19 marca 2026 r.) oraz rozbudowę zakładów Agro-Rydzyny; planowane wydatki rzędu 250–300 mln PLN na wdrożenie w całej sieci automatów do zbiórki butelek i puszek po napojach (recykling).
Outlook na kolejne kwartały
Dino Polska przedstawiło jakościowe perspektywy (outlook) oraz kluczowe czynniki, które będą miały wpływ na działalność i wyniki Grupy w drugiej połowie roku. Zarząd ocenia, że na wyniki finansowe wpływ będą miały przede wszystkim następujące obszary: ceny żywności i deflacją: W I półroczu ceny żywności w sklepach Dino charakteryzowały się ujemną dynamiką, co ograniczało tempo wzrostu przychodów. Zachowanie cen w II półroczu będzie kluczowe dla dynamiki sprzedaży porównywalnej (LfL).
Dino zamierza kontynuować politykę ukierunkowaną na maksymalizację wolumenów sprzedaży. Ceny kilkuset kluczowych produktów są regularnie weryfikowane, aby utrzymać konkurencyjność wobec sieci dyskontowych. Niski poziom bezrobocia oraz ogólny wzrost wynagrodzeń w Polsce pozostają głównymi czynnikami generującymi presję na koszty działalności operacyjnej (w tym koszty pracownicze).
Wśród czynników makroekonomicznych pozytywny wpływ na wydatki konsumenckie i dochód rozporządzalny mogą mieć dalsze programy socjalne oraz planowane podwyżki wynagrodzenia minimalnego. Dino liczy na utrzymanie się trendu skracania czasu zakupów i wyboru sklepów położonych blisko miejsca zamieszkania, co sprzyja formatowi proximity supermarketów kosztem dużych formatów.
Dino Polska otworzyło od stycznia do końca czerwca 2026 r. 148 nowych sklepów