PCC Exol poprawia wyniki. Kluczowa inwestycja spółki przebiega zgodnie z planem
Grupa PCC Exol zamknęła pierwsze półrocze 2026 roku rekordowym wolumenem sprzedaży, dwucyfrowym wzrostem przychodów oraz wyraźną poprawą EBITDA i zysku netto. Motorem wyników były surfaktanty do zastosowań przemysłowych oraz bardzo mocny drugi kwartał. Spółce sprzyjały wyższe ceny produktów i ograniczenie importu z Azji do Europy. Z drugiej strony, priorytetowa budowa zakładu alkoksylatów w Brzegu Dolnym zwiększa zadłużenie. Zarząd liczy na dalszą poprawę wyników w następnych kwartałach.
Rekordowy wolumen sprzedaży i dwucyfrowy wzrost przychodów
W pierwszych sześciu miesiącach 2026 roku Grupa PCC Exol #PCX poprawiła wyniki na wszystkich poziomach, mimo utrzymującej się presji ze strony konkurencji.
Przychody wzrosły do 619,4 mln zł, czyli o około 11% rok do roku. EBITDA osiągnęła 52,4 mln zł, co oznacza wzrost o 21%, a zysk netto wyniósł 27,8 mln zł i był wyższy o 34% niż rok wcześniej. Dodatkowo poprawiliśmy marżę brutto na sprzedaży do 17,6%
– mówi Adam Jarosz, wiceprezes zarządu PCC Exol.
Wypracowaliśmy lepsze wyniki niż przed rokiem pomimo tego, że pierwsze półrocze 2026 roku przebiegało wciąż w wymagającym otoczeniu rynkowym i pod dużą presją ze strony konkurencji. Podsumowując, to dobre wyniki
– dodaje.
Podstawą do poprawy wyników było zwiększenie wolumenów sprzedaży. Spółkę wspierał też wyższy popyt w kraju i za granicą.
Kluczowy był wzrost wolumenu sprzedaży, który osiągnął rekordowe dla pierwszego półrocza 71,7 tys. ton i był wyższy o ponad 4 tys. ton rok do roku. Korzystnie wpłynęły również wyższe ceny surfaktantów oraz wzrost popytu zarówno na rynku krajowym, jak i zagranicznym
– wyjaśnia wiceprezes.
Surfaktanty przemysłowe motorem wzrostu, detergenty i kosmetyki stabilne
Najszybciej rosnącą częścią biznesu pozostają wciąż surfaktanty do zastosowań przemysłowych. Przychody tego segmentu zwiększyły się o 16,9%, do 279,3 mln zł, przy wolumenie wyższym o 2,7 tys. ton, do 31,2 tys. ton.
Największą dynamikę odnotowaliśmy w surfaktantach do zastosowań przemysłowych. (…) Szczególnie dobrze rozwijała się sprzedaż do branży budowlanej oraz związanej z czyszczeniem przemysłowym
– zaznacza Adam Jarosz.
Wolniej, ale stabilnie rozwijał się segment detergencyjno-kosmetyczny, w którym przychody wzrosły o 5,8%, do 255,2 mln zł. Wolumen sprzedaży sięgnął zaś 40,4 tys. ton, o 1,6 tys. ton więcej niż rok wcześniej. Wzrost napędza przede wszystkim wejście na nowe rynki.
Wzrost wspierany jest głównie przez ekspansję geograficzną sprzedaży. Co prawda, nadal widoczna jest ostrożność klientów w zakresie budowania zapasów, jednak stopniowo obserwujemy symptomy poprawy aktywności zakupowej na części rynków europejskich
– tłumaczy wiceprezes zarządu.
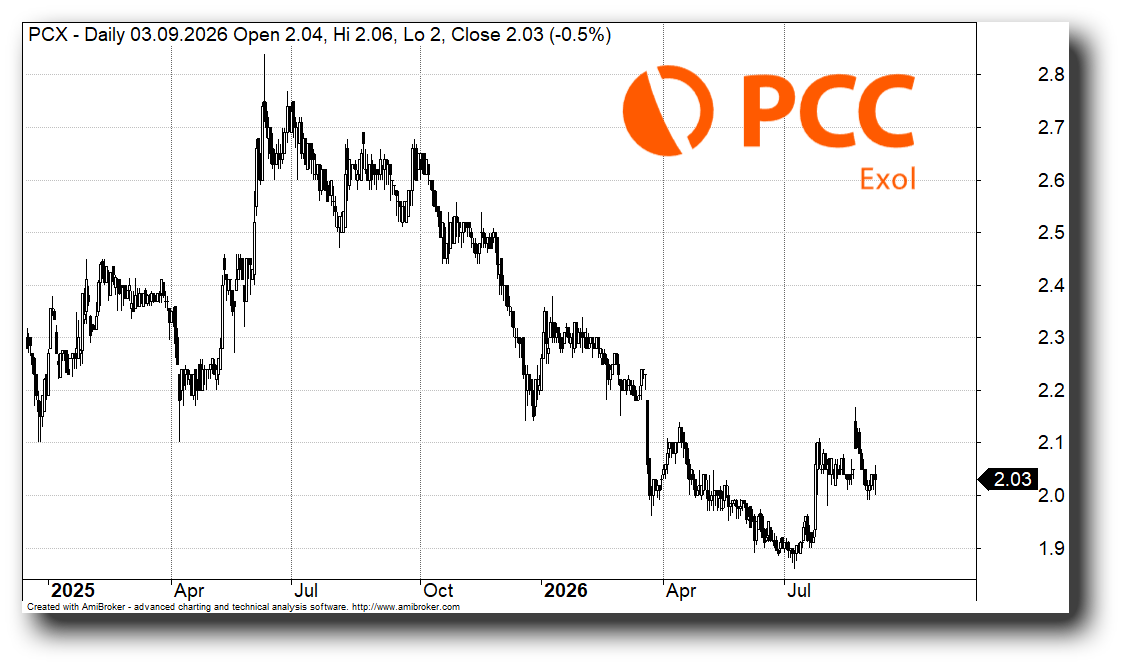
Notowania PCC Exol
Drugi kwartał najmocniejszym okresem półrocza
Dobre wyniki to głównie efekt drugiego kwartału. EBITDA wyniosła w II kw. 34,6 mln zł, czyli o 95% więcej niż w pierwszych trzech miesiącach roku, a zysk netto sięgnął 20,8 mln zł, czyli niemal trzykrotnie więcej niż kwartał wcześniej.
Pomimo napięć geopolitycznych na Bliskim Wschodzie obserwowaliśmy wzrost popytu, wzrost cen surfaktantów oraz ograniczenie importu produktów z Azji do Europy. To stworzyło korzystne warunki rynkowe dla naszej działalności
– mówi Adam Jarosz.
Zarząd rozdziela przy tym czynniki o charakterze strukturalnym od tych, które zależą od bieżącej koniunktury.
Część czynników ma charakter trwały, a część cykliczny. Do trwałych zaliczylibyśmy rozwój portfolio specjalistycznych produktów, efektywność operacyjną oraz korzyści wynikające z inwestycji. Natomiast relacje cen produktów i surowców czy poziom popytu pozostają elementami zależnymi od koniunktury rynkowej, na którą wpływa również sytuacja geopolityczna
– precyzuje wiceprezes.
Dług netto rośnie, ale wskaźnik zadłużenia się poprawia
Rosnące od kilku lat zadłużenie Grupy jest pochodną prowadzonych projektów inwestycyjnych, w tym projekt konsorcjum PCC BD (budowa zakładu w Brzegu Dolnym). Na koniec czerwca 2026 roku dług netto wynosił 280,2 mln zł, a kapitał własny wzrósł do 535,8 mln zł.
Wzrost zadłużenia należy analizować w kontekście realizowanych inwestycji rozwojowych. Finansowanie projektów zwiększa dług, ale jednocześnie tworzy potencjał wzrostu przyszłych przychodów i wyników
– podkreśla Adam Jarosz.
Jednak poprawa wyniku operacyjnego sprawiła, że relacja długu do EBITDA obniżyła się mimo wyższej nominalnej wartości zobowiązań. Obecnie wskaźnik dług netto do EBITDA utrzymuje się na dość wysokim poziomie 3,0.
Na koniec czerwca 2026 roku dług netto wynosił 280,2 mln zł. Wskaźnik dług netto/EBITDA utrzymywał się na poziomie około 3,0. Oceniamy to jako bezpieczny poziom przy realizowanych inwestycjach rozwojowych. (…) Naszym priorytetem pozostaje utrzymanie bezpiecznej struktury finansowania, która opiera się głównie na środkach z kapitału własnego oraz kredytach
– zaznacza wiceprezes zarządu.
Budowa zakładu w Brzegu Dolnym i pozostałe priorytety na drugie półrocze
Największym projektem inwestycyjnym Grupy pozostaje budowa uniwersalnego zakładu produkcji alkoksylatów w Brzegu Dolnym, realizowana przez spółkę PCC BD. Rok wcześniej PCC Exol zakończył budowę drugiego ciągu produkcyjnego w Płocku, co zwiększyło zdolności produkcyjne do 80 tys. ton.
Projekt ma zostać ukończony do końca 2028 roku i umożliwi produkcję szerokiej gamy etoksylatów, polialkilenoglikoli i polioli polieterowych, zwiększając nasze możliwości rozwoju na rynkach międzynarodowych
– mówi wiceprezes.
Poza główną inwestycją, zarząd stawia na utrzymanie wysokiego poziomu sprzedaży i wzmocnienie pozycji w Europie Zachodniej. Ponadto celem jest rozwój produktów o wyższej marży.
Równolegle chcemy rozwijać ofertę produktów specjalistycznych, aby utrzymać konkurencyjność w wymagającym i dynamicznie zmieniającym się otoczeniu rynkowym
– podkreśla Adam Jarosz.
W następnych kwartałach zarząd spodziewa się dalszej poprawy wyników. Liczy na utrzymanie się pozytywnego trendu wzrostu aktywności klientów i tworzenie przez nich zapasów.
Z ostrożnością, ale jednak oczekiwalibyśmy stopniowej poprawy aktywności klientów w części segmentów rynku, choć nadal dostrzegamy wysoki poziom niepewności makroekonomicznej. Skupiamy się na wzroście sprzedaży produktów specjalistycznych, utrzymaniu dyscypliny kosztowej oraz wykorzystaniu przewag technologicznych Grupy
– podsumowuje wiceprezes.