Debiut Botanika Farm: analiza IPO. Co warto wiedzieć o spółce i jej ofercie akcji
Trwa oferta publiczna akcji (IPO) Botanika Farm, spółki z sektora FoodTech, specjalizującej się w zautomatyzowanym przetwórstwie kukurydzy i gryki. Spółka zamierza pozyskać około 15 mln zł netto. Środki mają współfinansować linię do produkcji mąk FHT oraz suszarnię. Zapisy dla inwestorów indywidualnych potrwają do piątku, 11 września, a debiut na GPW planowany jest na połowę października. Oto najważniejsze informacje o tej ofercie publicznej.
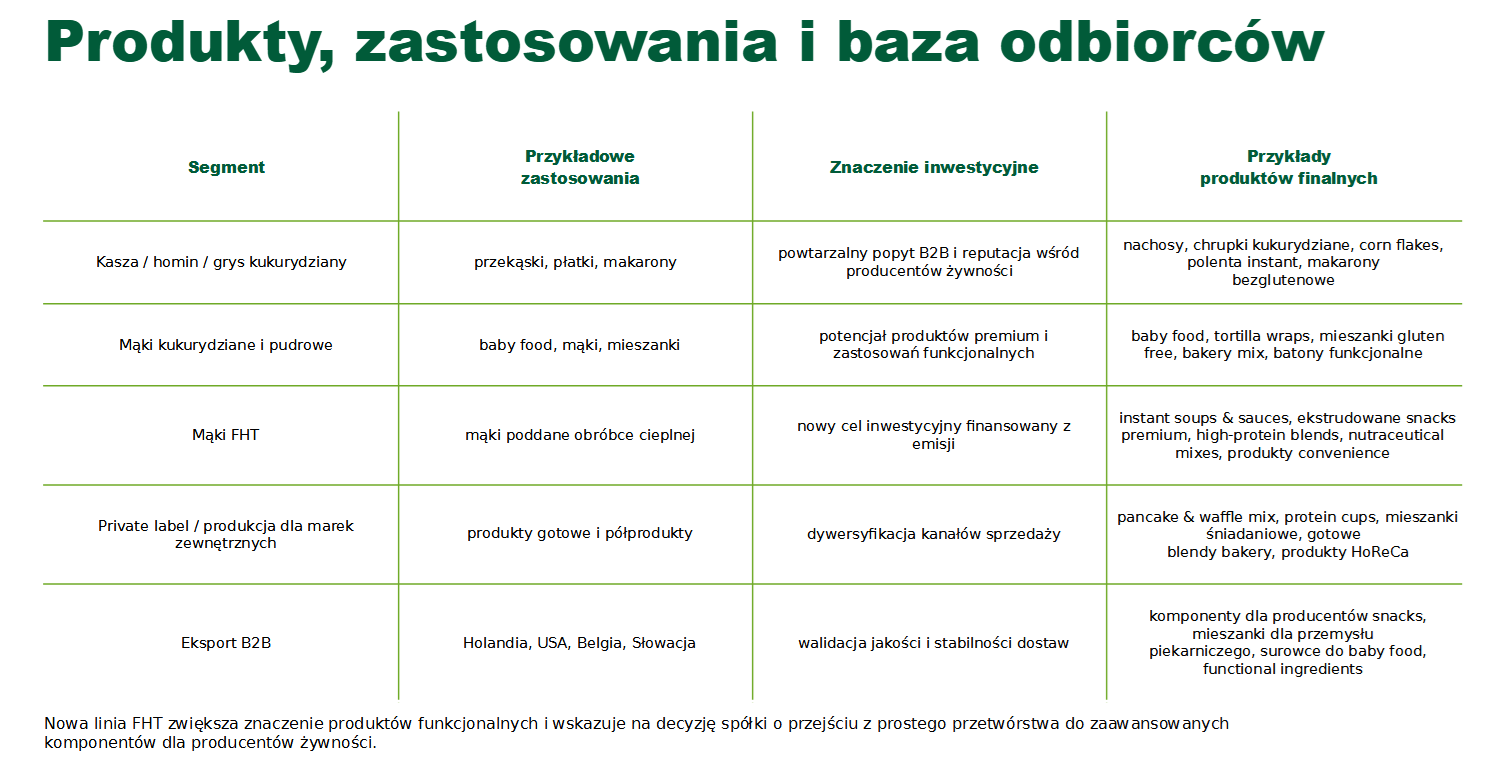
Botanika Farm to spółka z sektora FoodTech, która specjalizuje się w wysoce zautomatyzowanym przetwórstwie kukurydzy konwencjonalnej i ekologicznej oraz, w mniejszym stopniu, gryki i ryżu. Odbiorcami są producenci żywności dla dzieci (Baby Food), produktów bezglutenowych (Gluten Free), wolnych od GMO oraz żywności funkcjonalnej w Polsce i za granicą. Spółka dostarcza mąki, kasze, grysy i komponenty funkcjonalne, wytwarzane w oparciu o autorskie technologie frakcjonowania i oczyszczania zbóż oraz własne rozwiązania w zakresie kontroli jakości i kontraktacji surowca.
Uzupełnieniem oferty B2B jest marka własna Moncana, pod którą spółka rozwija produkty konsumenckie z zakresu żywności funkcjonalnej, m.in. płatki owsiane, mąki pudrowe, mieszanki piekarnicze i oleje.
Oferta Botanika Farm
Botanika Farm rozpoczyna IPO. Polski FoodTech celuje w główny rynek GPW
Model biznesowy i strategia
Botanika Farm kontroluje cały łańcuch powstawania produktu, od nasion, po gotowy komponent trafiający do zakładów przemysłu spożywczego.
Proces zaczyna się już na gospodarstwie, z którym spółka zawiera umowę kontraktacji. Przekazuje materiał siewny, odpowiednich odmian, które są przez nas dobierane. Kontrolujemy cały łańcuch: od nasiona do ziarna, które jest dostarczane do naszych zakładów
– mówi Bartosz Radziszewski, prezes zarządu Botanika Farm.
Istotnym elementem modelu jest zaplecze magazynowe o pojemności 50 tys. ton. Pozwala ono na selekcję i kwalifikowanie surowca jeszcze przed skierowaniem go do przerobu. W ten sposób spółka jest w stanie utrzymać powtarzalność parametrów produktu końcowego.
Sam proces technologiczny polega na mechanicznym frakcjonowaniu, oczyszczaniu i separacji ziarna. Powstają z niego kasze, mąki i grysy o określonej granulacji i powtarzalnych parametrach fizykochemicznych, które następnie są klasyfikowane i kierowane na odpowiednie rynki zbytu. Spółka celuje przy tym w górną półkę asortymentu.
Przewagą, na którą wskazuje zarząd, jest autorski charakter linii technologicznej. Nie jest to rozwiązanie kupione od zewnętrznego dostawcy, lecz ciąg kilkudziesięciu urządzeń dobranych i połączonych według własnej koncepcji, budowanej od 25 lat.
Od 25 lat budujemy linie technologiczne według własnych pomysłów i rozwiązań. Nie ma takiej drugiej linii technologicznej na świecie. To nie jest technologia jednej maszyny. (…) Unikalność procesu polega na odpowiednim doborze rozwiązań, maszyn i urządzeń i połączenia jest w taki ciąg technologiczny, który zawsze będzie wytwarzał produkt o odpowiedniej jakości, produkt powtarzalny
– mówi Bartosz Radziszewski.
Odbiorcami spółki są duże i średnie przedsiębiorstwa produkujące żywność oraz koncerny spożywcze. Jest to więc model B2B, oparty na dostawach komponentów do dalszego przetwórstwa, a sprzedaż detaliczna pod własną marką jest tylko małym dodatkiem do biznesu.
Podstawowym rynkiem pozostaje Polska, ale już dziś 55% sprzedaży stanowi eksport. Botanika Farm dostarcza produkty do Włoch, Niemiec i krajów Beneluksu, a także rozwija sprzedaż na rynkach skandynawskich.
Obecnie działalność spółki koncentruje się na dwóch surowcach, kukurydzy i gryce. Strategia zakłada zwiększanie skali w tym właśnie wyspecjalizowanym obszarze i budowę pozycji jednego z głównych graczy na rynku surowców bezglutenowych do produkcji żywności.
Drugim filarem planów rozwoju jest poszerzenie oferty o nowe kategorie produktowe. Spółka zamierza uruchomić kolejne instalacje, które umożliwią przetwarzanie innych surowców, przede wszystkim pod kątem mąk FHT oraz izolatów białek roślinnych, czyli komponentów wysokobiałkowych.
Myślę, że jesteśmy dopiero na początku drogi rozwoju, gdyż dziś skupiamy się na dwóch surowcach. (…) Kolejnymi krokami będą nowe instalacje, nowe przedsięwzięcia, które umożliwią przetwarzanie innych surowców
– dodaje Bartosz Radziszewski.
Model oparty na współpracy z dużymi zakładami przemysłowymi ma jednak swoją drugą stronę, czyli koncentrację przychodów na wąskiej grupie klientów. Choć struktura odbiorców Botanika Farm jest rozdrobniona, wyróżniają się w niej dwa dominujące podmioty. W 2023 roku odpowiadały one łącznie za 49% przychodów, w 2024 roku za 44%, a w 2025 roku za 42%, z czego 30% przypadło na cztery spółki wchodzące w skład grupy kapitałowej Sanorice, a 12% na jeden podmiot.
Z drugiej strony koncentracja zmniejsza się z czasem. W I kwartale 2026 roku udział dwóch największych odbiorców obniżył się do 32% i tym samym spadł poziom ryzyka związany z uzależnieniem się spółki od kilku kluczowych klientów. Warto jednak pamiętać, że przy takiej strukturze utrata jednego z nich wciąż mogłaby istotnie wpłynąć na wyniki.
Debiut Sy2bio oraz Creotech Quantum. Nowe-stare spółki trafią w tym tygodniu na GPW
Nowy zakład w Mietkowie
Najważniejszą inwestycją ostatnich lat jest dla Botanika Farm zakład w Mietkowie. Środki na jego zakup i stopniową modernizację spółka pozyskała z udanej publicznej emisji akcji, zakończonej w połowie 2024 roku.
Decyzja o skokowym zwiększeniu mocy wynikała z sytuacji rynkowej. Spółka od dłuższego czasu mierzyła się z przewagą popytu nad podażą na główne produkty.
Nasze produkty spełniają najwyższe normy jakości – nowa linia w Mietkowie przeszła wszystkie zaplanowane audyty, po których zostały przyznane najważniejsze certyfikaty, czyli EKO, GMP+ i FSSC22000. Ten fakt budzi zainteresowanie firm nawet z Japonii. Dlatego podjęliśmy decyzję o gwałtownym zwiększeniu mocy produkcyjnych poprzez zakup zakładu w Mietkowie. To pozwala swobodnie planować dalszy rozwój naszego biznesu
– wyjaśnia Bartosz Radziszewski.
Zakład został uruchomiony w pierwszych miesiącach 2026 roku i działa już z pełną mocą. Efektem było rozpoczęcie w kwietniu procesu zwiększania produkcji do poziomu 50 tys. ton.
W I półroczu 2026 roku kontynuowaliśmy działania strategiczne zapoczątkowane w 2025 roku. Konsekwentne zwiększanie możliwości produkcyjnych zakładu w Mietkowie oraz rozbudowa jego infrastruktury przełożyły się zarówno na wzrost skali działalności, jak i wyraźną poprawę rentowności
– podkreśla prezes.
Modernizacja infrastruktury przyjęcia i suszenia ziarna, rozbudowa zaplecza magazynowego oraz inwestycja w odnawialne źródła energii zwiększą nasze możliwości produkcyjne, poprawią bezpieczeństwo operacyjne i pozytywnie wpłyną na strukturę kosztów w kolejnych okresach
– dodaje.
Zarząd ocenia, że europejski rynek tego typu surowców jest wart kilkadziesiąt miliardów dolarów i rośnie średnio o 8% do 12% rok do roku. Motorem wzrostu są zmiany preferencji konsumentów, którzy chętniej wybierają produkty o statusie zdrowej żywności oraz artykuły o długim terminie przydatności do spożycia. Zarząd zwraca uwagę, że przedstawione wyżej tendencje są już widoczne bezpośrednio w zamówieniach, które odbiorcy spółki zwiększają z roku na rok.
Dane finansowe i prognozy
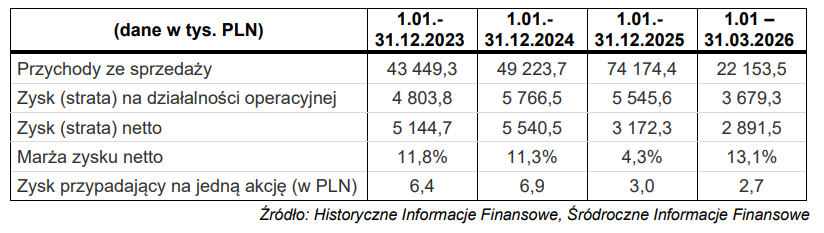
Botanika Farm dość szybko, w ostatnich trzech latach zwiększyła skalę działalności. Przychody ze sprzedaży wzrosły z 43,4 mln zł w 2023 r. do 49,2 mln zł w 2024 r., a w 2025 r. sięgnęły 74,2 mln zł, co oznacza skok o ok. 51% r/r. Według informacji ze spółki średnioroczne tempo wzrostu przychodów (CAGR) wyniosło 30,5% w latach 2022-2025.
Dynamice sprzedaży nie towarzyszyła jednak równie szybka poprawa wyniku „na papierze”. Zysk operacyjny wzrósł z 4,8 mln zł w 2023 r. do 5,77 mln zł w 2024 r., ale w 2025 r. lekko się obniżył do 5,55 mln zł. Zysk netto spadł w tym czasie z 5,1 mln zł do 3,17 mln zł, a marża zysku netto zmniejszyła się z 11,3% do 4,3%
Rozjazd między przychodami a rentownością w 2025 r. był efektem przeniesienia działalności operacyjnej z zakładów w Oławie i Wałbrzychu, z czym wiązały się koszty relokacji oraz odpisy księgowe. Po ich wyłączeniu, jak podkreśla zarząd, zdolność do generowania zysku pozostaje skorelowana ze wzrostem skali działalności.
Pierwszy kwartał 2026 r. przyniósł dość szybko powrót do wcześniejszych poziomów rentowności. Przychody wyniosły 22,2 mln zł (za jeden kwartał) wobec 14,2 mln zł rok wcześniej, czyli wzrosły o 55,6% r/r. Zysk operacyjny sięgnął 3,68 mln zł, zysk netto 2,89 mln zł, a marża zysku netto wróciła do 13,1%, czyli powyżej poziomów z lat 2023-2024.
Wybrane dane finansowe Botanika Farm
Spółka podała także dane za I półrocze roku 2026, które potwierdziły utrzymanie tendencji wzrostowej. Spółka wypracowała 44,7 mln zł przychodów wobec 31,2 mln zł rok wcześniej (+43,4% r/r), wynik operacyjny wzrósł ponad dwukrotnie, do 6,5 mln zł (+118,5% r/r), a zysk netto sięgnął blisko 5,1 mln zł i był niemal trzykrotnie wyższy niż przed rokiem (+185% r/r). Marża operacyjna także wzrosła do 14,5%.
Osiągnęliśmy ponad 43-procentowy wzrost przychodów, przy 36-procentowym wzroście kosztów operacyjnych. Dzięki temu wypracowaliśmy wyższe marże na wyniku operacyjnym i zysku netto (…) Jednocześnie realizujemy inwestycje, które mają zapewnić dalszy wzrost efektywności operacyjnej i przygotować spółkę do kolejnych etapów rozwoju
– mówi Bartosz Radziszewski, prezes zarządu Botanika Farm.
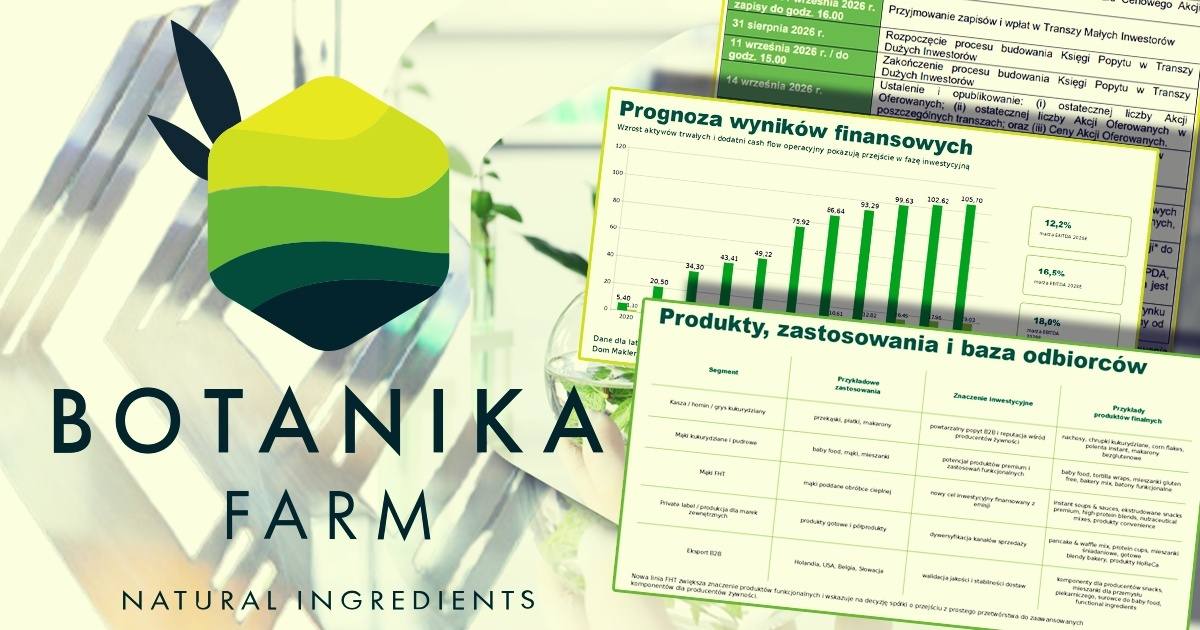
W prospekcie emisyjnym podano, że spółka nie publikuje prognoz, ale, mimo to, zarząd przedstawił szacunkowe i oczekiwane wyniki dotyczące 2026 roku i kolejnych lat. W szacunkach wyników na lata 2026-2030, sporządzonych przez Dom Maklerski INC, założono wzrost przychodów do 86,6 mln zł i osiągnięcie 10,6 mln zł EBITDA w 2026 r., wobec odpowiednio 75,9 mln zł i 7,0 mln zł w 2025 r. W kolejnych latach przychody mają rosnąć do 93,3 mln zł w 2027 r. i 105,7 mln zł w 2030 r., a EBITDA odpowiednio do 12,8 mln zł i 19,0 mln zł.
Prognoza wyników Botanika Farm do 2030 r.
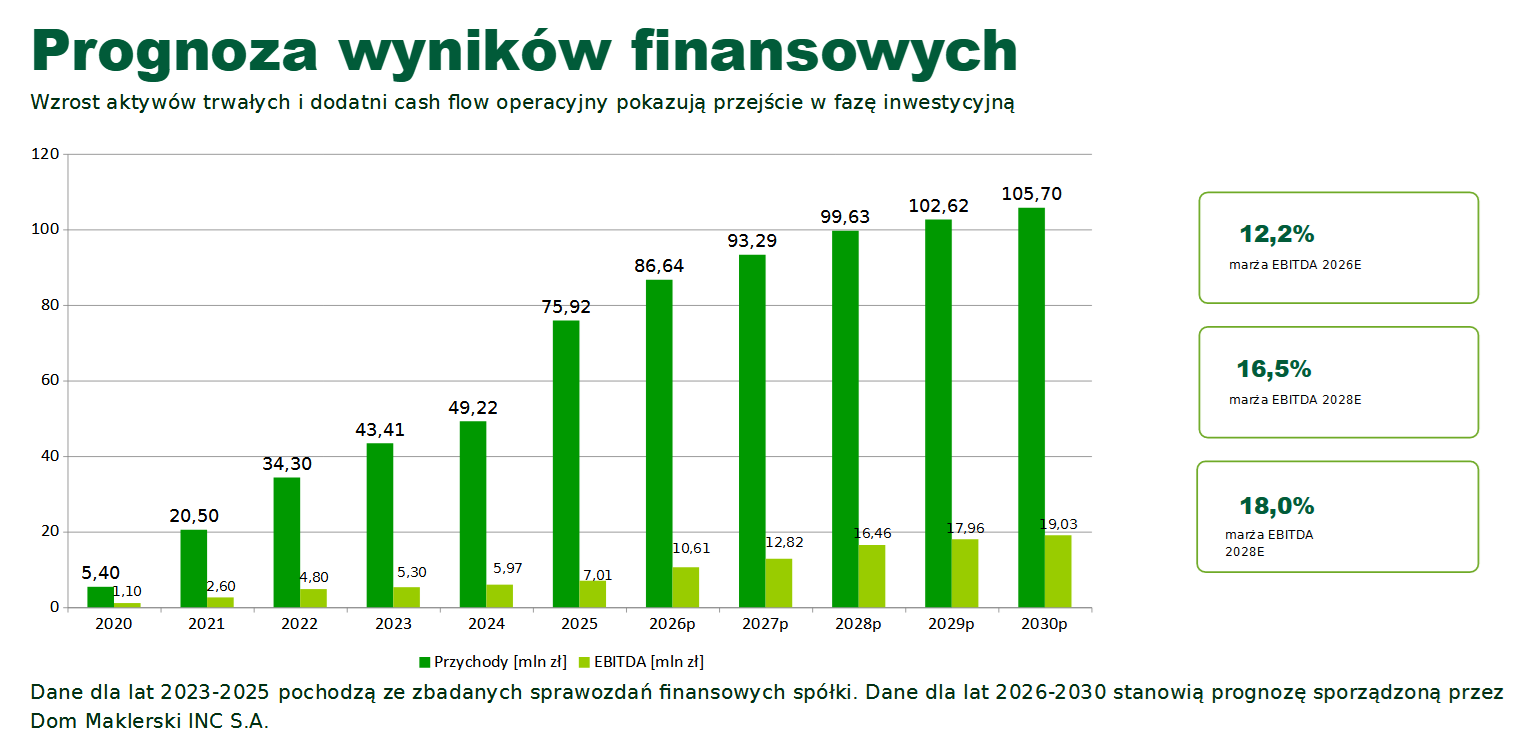
Warto zwrócić uwagę na tempo wzrostu wyników w tej prognozie. Dynamika przychodów w niej wyraźnie hamuje, z ok. 14% w 2026 r. do ok. 3% rocznie w latach 2029-2030, ale jednocześnie wciąż znaczna poprawa ma wystąpić w rentowności. Marża EBITDA ma wzrosnąć do 12,2% w 2026 r., 16,5% w 2028 r. i 18,0% w 2030 r.
Prognoza pochodzi jednak od oferującego, a nie od niezależnego podmiotu, i opiera się na założeniu, że efekty inwestycji w moce produkcyjne przełożą się na trwałą poprawę marż.
Polityka dywidendowa
Botanika Farm nie jest spółką dywidendową. Emitent nie określił polityki dywidendowej. Spółka nie wypłacała też dywidendy za żaden rok obrotowy od momentu powstania do końca roku zakończonego 31 grudnia 2025 r.
Zarząd zapowiada jedynie, że w przyszłości rozważy przeznaczenie stosownego procenta zysku na dywidendę, pod warunkiem że po wypłacie środki na rachunku spółki pozostaną wystarczające do sfinansowania strategii rozwoju. Nie podano ani docelowego poziomu wypłaty, ani roku pierwszej dywidendy, więc inwestorzy kupujący akcje w ofercie powinni traktować Botanika Farm jako inwestycję nastawioną obecnie na wzrost biznesu i wraz z nim wzrost wartości kursu.
Cele emisji akcji
Spółka zamierza wyemitować do 250 tys. akcji serii E i pozyskać z nich około 15 mln zł netto. Środki mają współfinansować dwa projekty inwestycyjne: zakup i dostosowanie linii do produkcji mąk FHT (Flour Heat Treated - mąka poddana obróbce cieplnej) oraz budowę suszarni do mokrego ziarna kukurydzy o wydajności 1 500 ton na dobę. Oba przedsięwzięcia mają zwiększyć moce produkcyjne zakładu w Mietkowie i rozszerzyć ofertę o produkty o wyższej wartości dodanej.
Linia do produkcji mąk FHT ma otworzyć spółce drogę na rynek funkcjonalnych składników dla przemysłu spożywczego, wykorzystywanych przez producentów pieczywa, wyrobów cukierniczych, dań gotowych i przekąsek. Zarząd liczy tu na poprawę rentowności sprzedaży i nowe kontrakty w segmencie B2B. Z kolei suszarnia mokrego ziarna kukurydzy ma wzmocnić potencjał usługowy i produkcyjny w segmencie przetwórstwa ziarna. Spółka zapowiada też rozwój mocy w obszarze bezglutenowych mieszanek piekarniczych i komponentów spożywczych.
Przedstawione cele emisyjne są elementami spójnej strategii rozwoju Botanika Farm. Każdy z nich ma przyczynić się do rozszerzenia naszego portfolio produktów, zwiększenia mocy produkcyjnych oraz wejścia w nowe, bardziej rentowne segmenty rynku. W efekcie chcemy nie tylko umocnić naszą pozycję konkurencyjną, ale przede wszystkim osiągnąć wymierne rezultaty biznesowe, które znajdą odzwierciedlenie w dalszym wzroście przychodów, poprawie rentowności i wyników finansowych Spółki
– mówi Bartosz Radziszewski.
Cele emisji akcji Botanika Farm
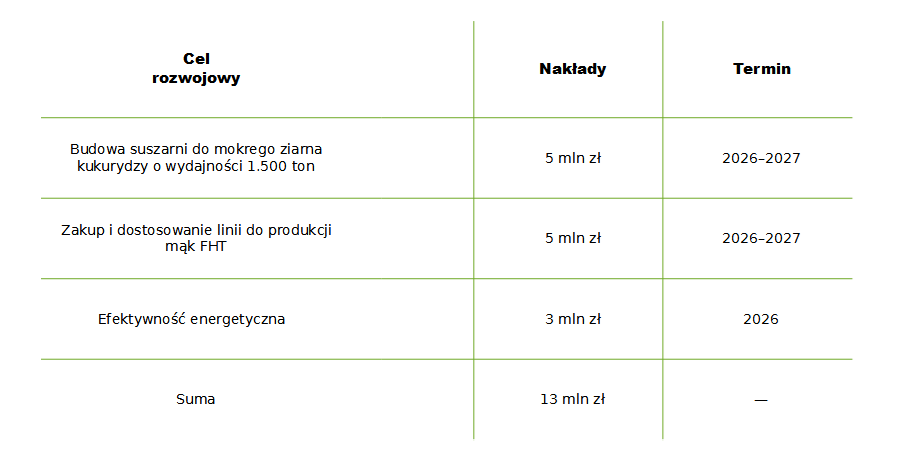
Dodatkowo 5 mln zł z emisji trafi do kapitału na bieżącą działalność i skalowanie biznesu.
Warto zwrócić uwagę na strukturę finansowania. Łączny koszt obu inwestycji szacowany jest na 20 mln zł, po około 10 mln zł na każdy projekt, więc wpływy z emisji serii E pokryją mniej więcej połowę zapotrzebowania kapitałowego. Pozostałe 10 mln zł ma pochodzić ze źródeł zewnętrznych, czyli z dotacji ARiMR. Oznacza to, że pełna realizacja planu inwestycyjnego zależy nie tylko od uplasowania oferty, ale też od faktycznego pozyskania dofinansowania.
Najprostszy sposób na inwestowanie w dywidendy, kiedy nie masz czasu na selekcję spółek
Oferta akcji, zapisy i harmonogram
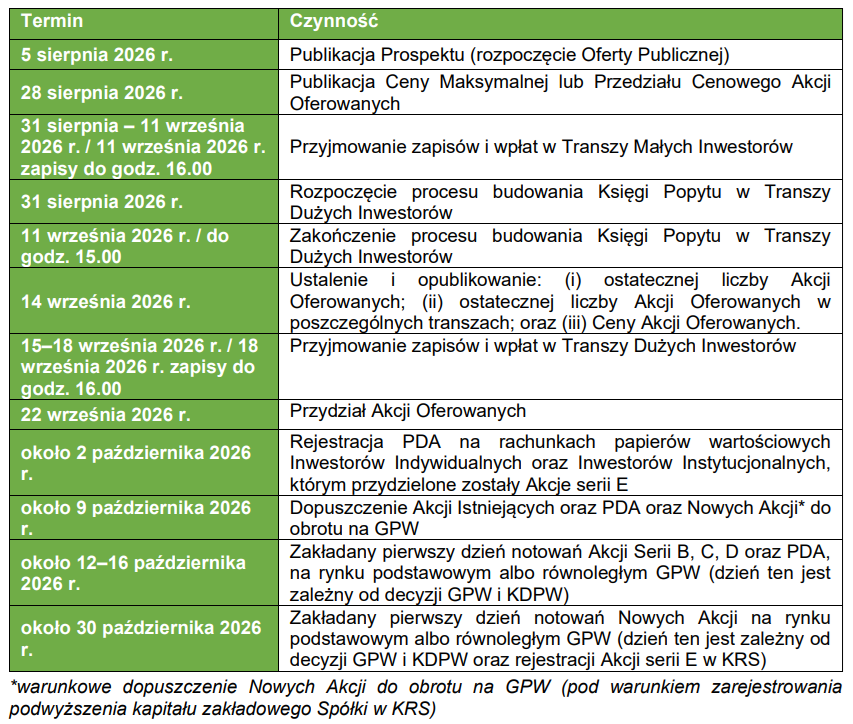
Oferta publiczna Botanika Farm obejmuje wyłącznie akcje nowej emisji. Spółka oferuje do 250 000 akcji zwykłych na okaziciela serii E, a na podstawie prospektu nie jest prowadzona sprzedaż akcji istniejących. Zapisy w transzy inwestorów indywidualnych już trwają i potrwają do piątku, 11 września 2026 r. do godz. 16.00.
Zapisy przyjmowane są po cenie maksymalnej 69 zł za akcję, co przekłada się na wartość oferty do 17,25 mln zł. Przekłada się to na kapitalizację spółki na poziomie 74,99 mln zł pre-money.
Spółka nie podała, jaka część oferty ma docelowo trafić do inwestorów indywidualnych, ostateczna liczba akcji w poszczególnych transzach zostanie ustalona i opublikowana dopiero 14 września, razem z ceną ostateczną.
Przydział akcji oferowanych zaplanowano na 22 września, a rejestracja praw do akcji na rachunkach inwestorów ma nastąpić około 2 października. Debiut na GPW spodziewany jest w połowie października.
Warto zwrócić uwagę na kwestię lock-upu. Akcje dopuszczane do obrotu nie są objęte umowami tego typu, ale nie oznacza to ryzyka podaży ze strony głównych akcjonariuszy. Ich pakiety nie będą bowiem wprowadzane do obrotu giełdowego, więc formalne ograniczenie sprzedaży nie było potrzebne. Do obrotu trafią tylko akcje należące do inwestorów, którzy objęli je w poprzednich ofertach spółki.
Szczegóły zapisów: https://platforma.dminc.pl/campaigns/botanikafarmsa
Harmonogram oferty publicznej Botanika Farm
---
Wszystkie treści zawarte w artykule mają wyłącznie charakter informacyjny i edukacyjny. Decyzje inwestycyjne podjęte na ich podstawie podejmowane są na wyłączną odpowiedzialność Użytkownika Serwisu.
Zawarte w artykule dane, opracowania, informacje, analizy zostały przygotowane wyłącznie w celach informacyjnych, są tylko i wyłącznie subiektywnymi opiniami autorów i nie są rekomendacjami zawarcia transakcji w rozumieniu § 3 Rozporządzenia Ministra Finansów z dnia 19 października 2005 r. w sprawie informacji stanowiących rekomendacje dotyczące instrumentów finansowych, lub ich emitentów lub wystawców m. in. nie opierają się na żadnej metodzie wyceny walorów oraz nie określają ryzyka inwestycyjnego, nie zawierają bezpośrednich zaleceń podjęcia określonych działań inwestycyjnych, przez co nie mogą być traktowane jako doradztwo finansowe, prawne, podatkowe czy też jakiekolwiek inne doradztwo inwestycyjne w rozumieniu art.76 ustawy z dnia 29 lipca 2005r. o obrocie instrumentami finansowymi. Zgodnie z powyższym autorzy nie ponoszą jakiejkolwiek odpowiedzialności za decyzje inwestycyjne podejmowane na podstawie treści zawartych w artykule albowiem nie jest intencją Usługodawcy dokonywanie bezpośrednich porad inwestycyjnych.