SmartLunch, spółka w którą zainwestował Benefit Systems, planuje debiut na GPW
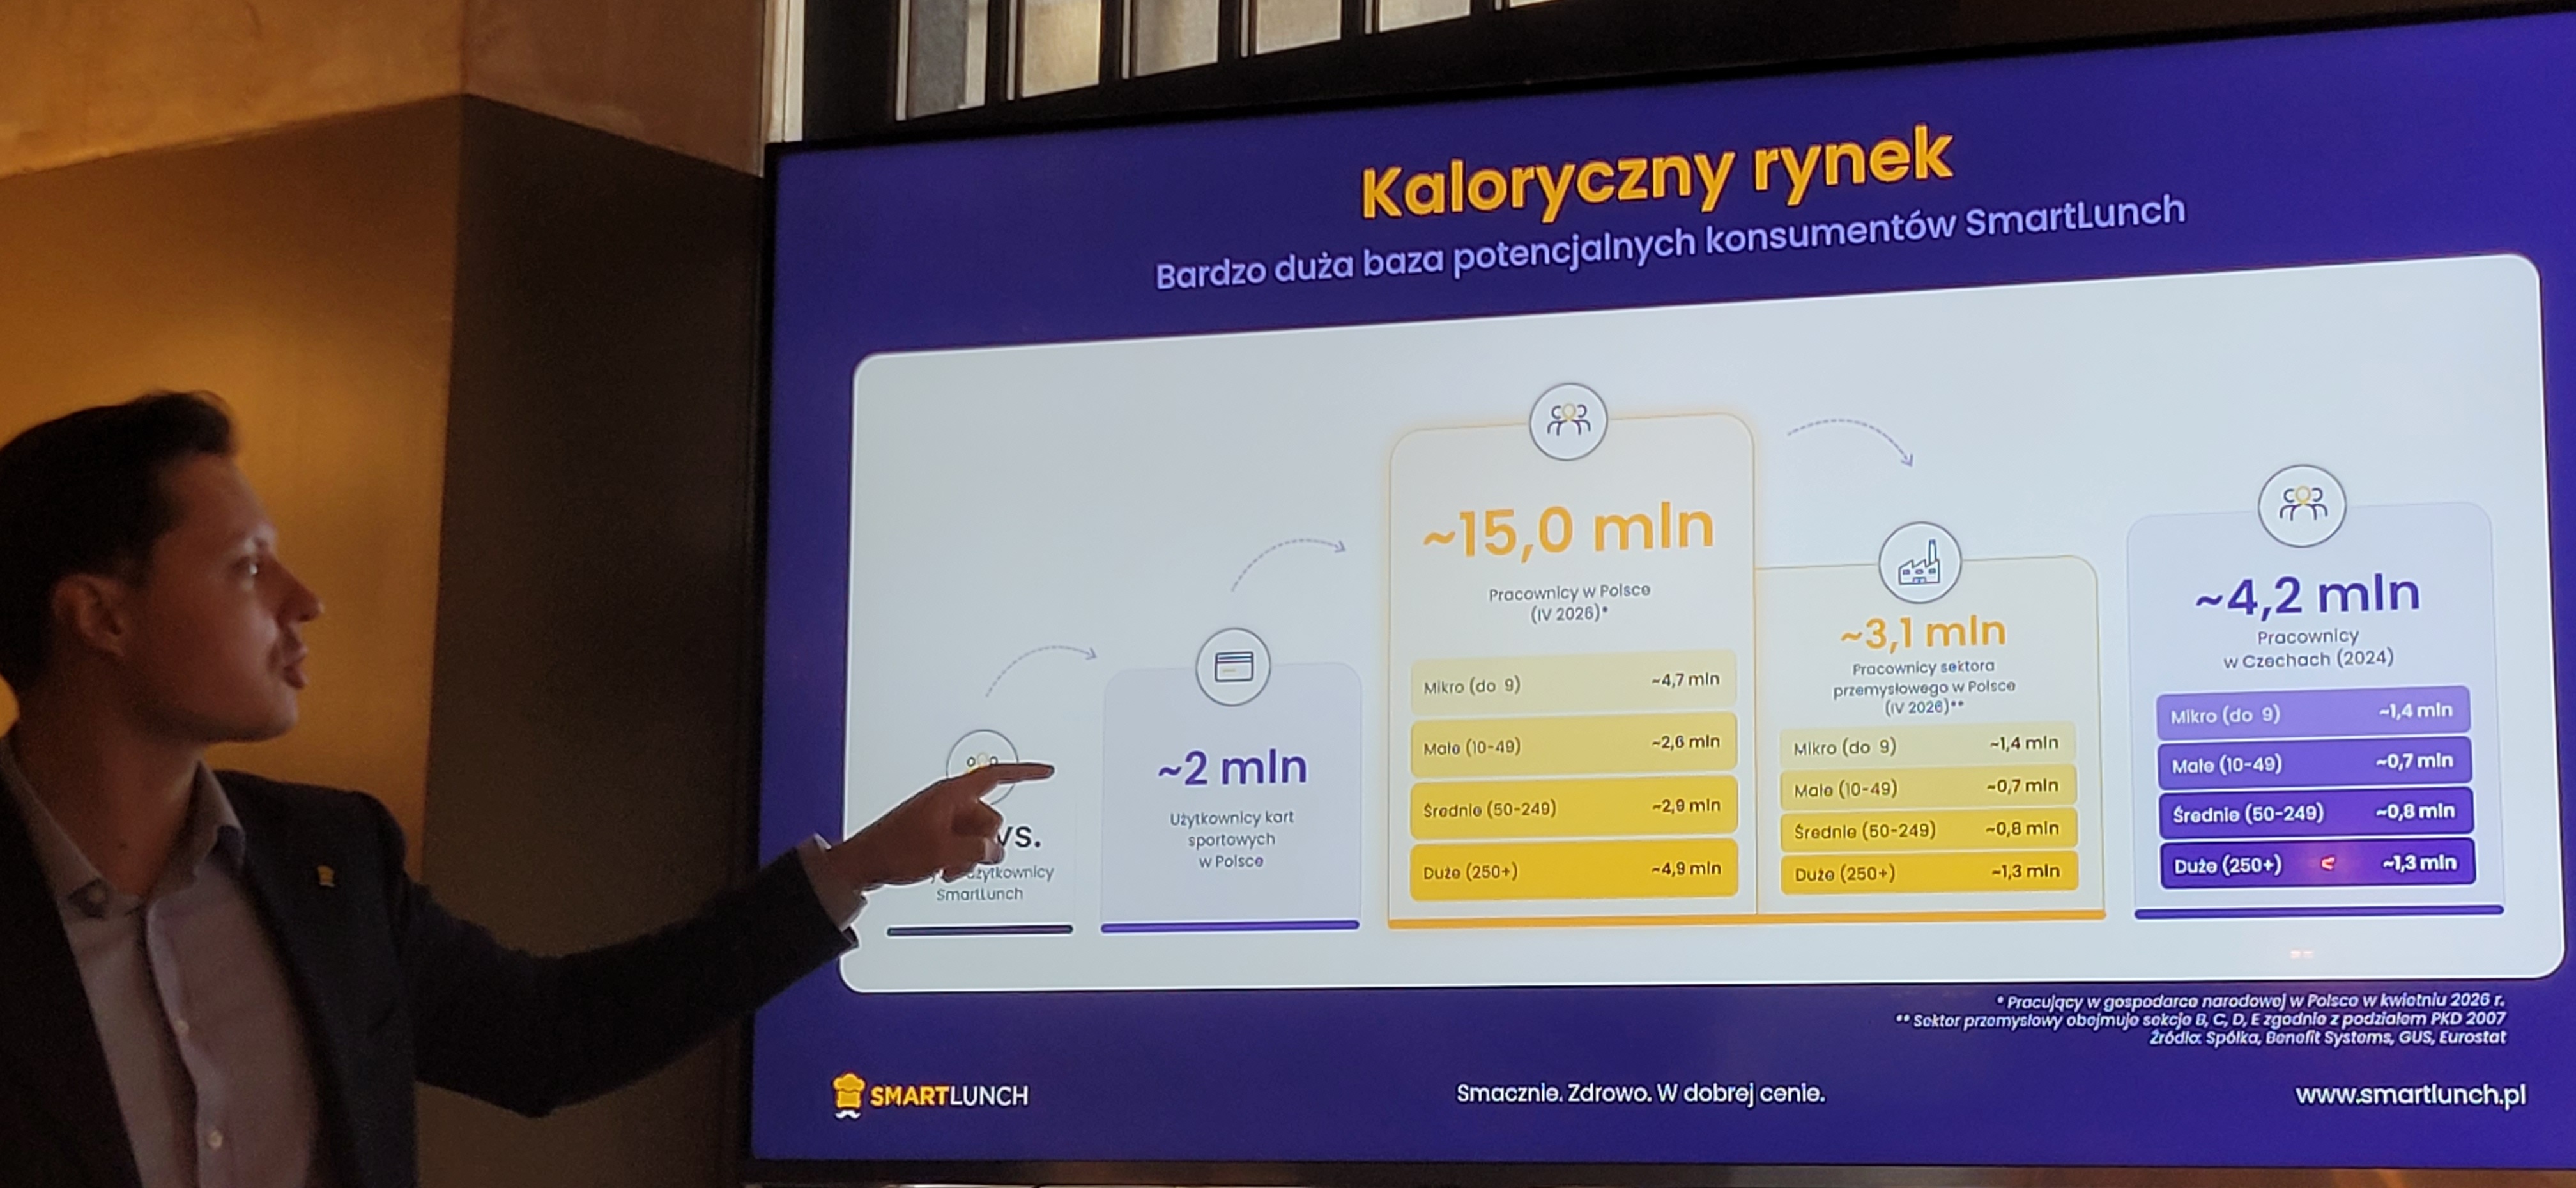
SmartLunch, wrocławska platforma benefitów żywieniowych dla pracowników, chce jeszcze w 2026 roku zadebiutować na głównym rynku GPW. Spółka, w której blisko 20% akcji ma Benefit Systems, przekonuje, że jej rynek jest kilka razy większy niż rynek kart sportowych, bo z Multisportu i podobnych kart korzysta w Polsce około 2 mln osób, a je każdy z około 15 mln pracujących.
Benefit, z którego korzystać może niemal każdy
SmartLunch oferuje firmom benefit żywieniowy. Pracodawca dofinansowuje posiłki, pracownik z wyprzedzeniem zamawia w aplikacji obiad z jednej z okolicznych restauracji, a ta dowozi go do zakładu lub biura o ustalonej godzinie. Platforma spina cały proces: finansowanie, zamówienia, logistykę i rozliczenia. Pracodawca płaci wyłącznie za sam benefit, bez dodatkowych opłat za obsługę.
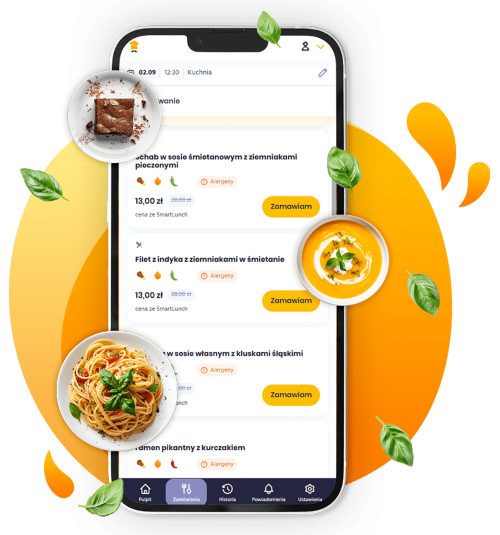
Spółka podkreśla, że nie jest firmą cateringową. Działa w modelu marketplace B2B2C i asset-light: nie ma własnych kuchni ani floty, a posiłki gotuje i dowozi 740 partnerów gastronomicznych. SmartLunch zarabia na prowizji od zamówień, czyli take rate. Dziś wynosi ona średnio 12,7%, a na starcie była niższa niż 5%. Z platformy korzysta 861 firm i 118 tys. pracowników, którzy składają około 90 tys. zamówień dziennie. Od początku działalności platforma sprzedała ponad 70 mln posiłków.
SmartLunch chce jeszcze w tym roku wejść na GPW
Rynek większy niż karty sportowe
W prezentacji inwestorskiej spółka porównuje swój potencjał wprost z kartami sportowymi. Dziś ma 118 tys. aktywnych użytkowników. Kart sportowych jest w Polsce około 2 mln, czyli 17 razy więcej. Pracujących w gospodarce narodowej jest jednak około 15 mln, w tym 3,1 mln w przemyśle, który jest kluczowym segmentem SmartLunch. Do tego dochodzi 4,2 mln pracowników w Czechach, gdzie spółka już działa.
– Zbudowaliśmy biznes o dużej skali, ale kiedy patrzymy na liczbę przedsiębiorstw, które mogą korzystać z naszego rozwiązania, widzimy przed sobą nadal znaczącą przestrzeń do wzrostu. Szczególnie istotne jest to, że tysiące potencjalnych klientów znajdują się już na rynkach lokalnych, na których jesteśmy obecni i koncentrujemy nasze działania. Możemy więc dalej zagęszczać sieć, którą konsekwentnie budowaliśmy przez ostatnie lata – mówi Tomasz Popów.
Potencjał widać też w liczbie firm. Profilowi klienta, czyli firmie zatrudniającej co najmniej 50 osób, odpowiada w Polsce ponad 30 tys. przedsiębiorstw. Ponad 17 tys. z nich działa na 120 lokalnych mikrorynkach, na których SmartLunch już jest obecny. Platforma działa w 47,9% powiatów, a w jej zasięgu jest około 80% polskiego przemysłu. Według spółki 90% jej klientów wcześniej w ogóle nie dofinansowywało posiłków, więc SmartLunch głównie tworzy rynek, a nie odbiera go konkurencji.
Rynek SmartLunch w liczbach
Inwestycja Benefit Systems w Smartlunch z 2024 r.
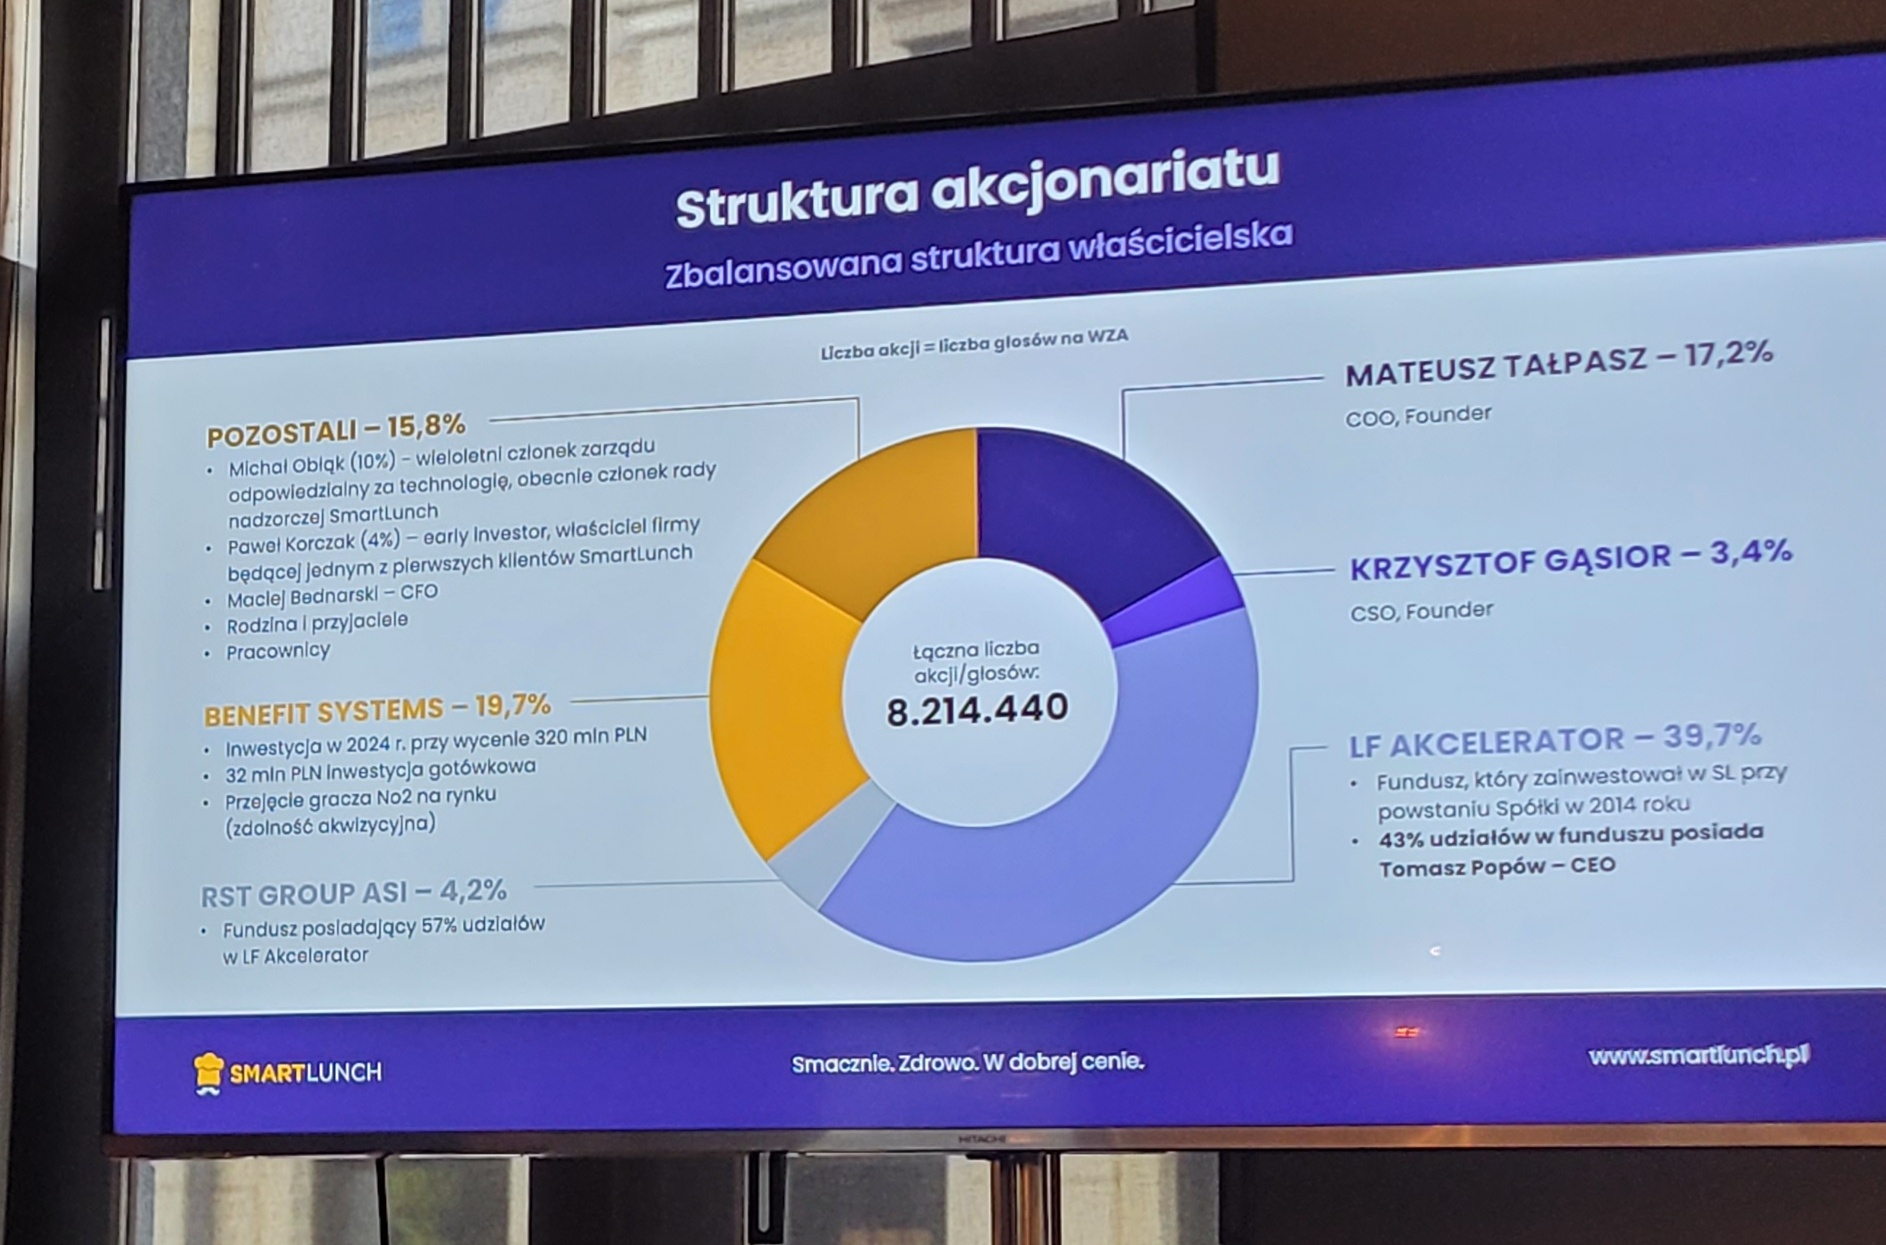
Benefit Systems, operator kart Multisport, wszedł do SmartLunch w kwietniu 2024 r. Umowy podpisane 19 kwietnia wyceniły spółkę na 320 mln zł, a cała transakcja była warta około 59,3 mln zł. Składały się na nią trzy elementy:
- odkupienie akcji od dotychczasowych akcjonariuszy za 6,5 mln zł,
- objęcie nowych akcji za 32 mln zł gotówki, które zasiliły spółkę,
- wniesienie aportem 100% udziałów w krakowskim Lunching.pl, który był numerem 2 na rynku.
Dla SmartLunch transakcja oznaczała gotówkę na rozwój i przejęcie głównego konkurenta. Dziś spółka określa się jako lider żywienia pracowników w Polsce, 32 razy większy od kolejnego gracza. Benefit Systems dołożył do swojej oferty drugi masowy benefit pozapłacowy obok kart sportowych i zagwarantował sobie prawo pierwszeństwa zakupu kolejnych akcji.
Obecnie Benefit Systems ma 19,7% akcji i jest drugim największym akcjonariuszem. Najwięcej, 39,7%, ma fundusz LF Akcelerator, który zainwestował w SmartLunch przy jego powstaniu w 2014 r. 43% udziałów w funduszu ma prezes Tomasz Popów. Współzałożyciel Mateusz Tałpasz ma 17,2% akcji SmartLunch.
Akcjonariusze SmartLunch
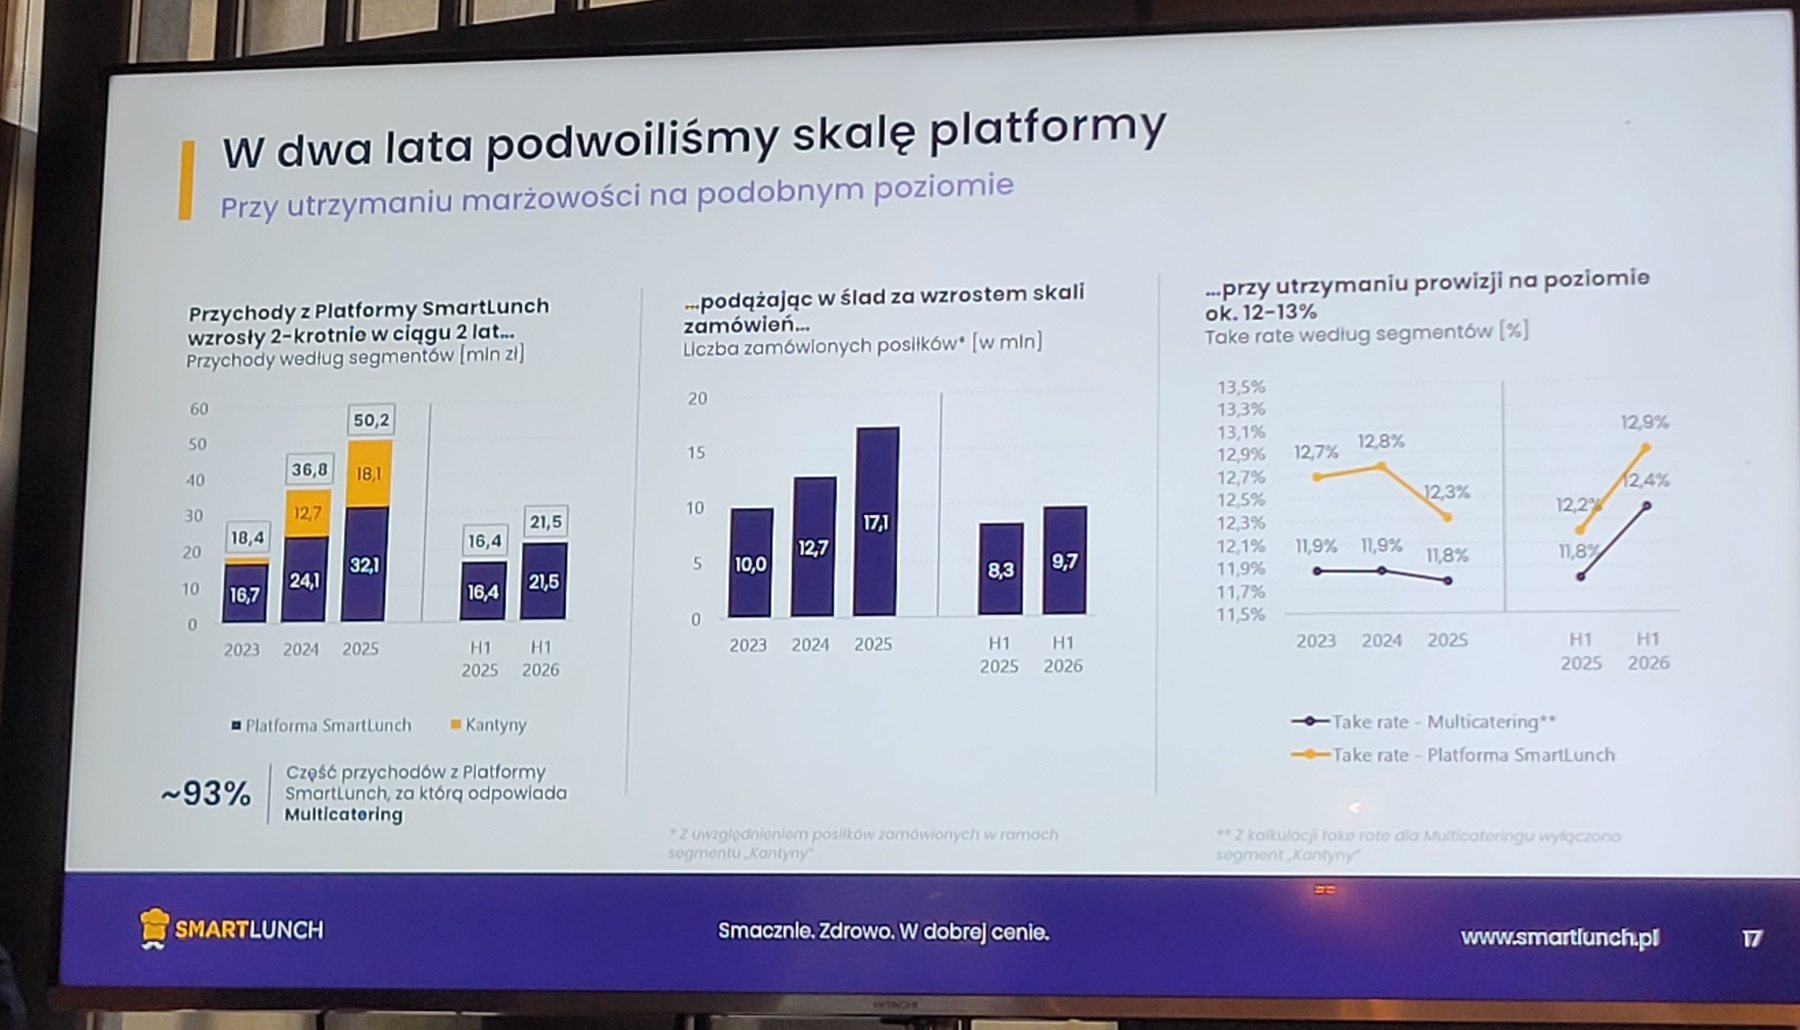
W ciągu dwóch lat skala działalności platformy podwoiła się. GMV, czyli wartość zamówień przechodzących przez platformę, wzrosło z 135,2 mln zł w 2023 r. do 275,1 mln zł w 2025 r. W 12 miesiącach do końca czerwca 2026 r. wyniosło 306,8 mln zł. ARR, czyli roczny przychód powtarzalny, wzrósł w tym czasie z 16,8 mln zł do 38,8 mln zł.
Baza klientów zwiększyła się w dwa lata niemal dwukrotnie. Spółka zarabia też więcej na jednym użytkowniku: średni roczny przychód na użytkownika wzrósł z 285 zł w 2023 r. do 347 zł w ostatnich 12 miesiącach. Koszt pozyskania klienta zwraca się średnio po niespełna dwóch latach, a klienci rzadko odchodzą: roczny churn wynosi około 3,7%.
Perspektywy wzrostu o około 25% rocznie
W średnim terminie SmartLunch chce zwiększać GMV w tempie „mid twenties”, czyli o około 25% rocznie. ARR ma rosnąć szybciej, w tempie „high twenties”. Dla porównania w latach 2020–2025 GMV rosło średnio o 54% rocznie. Przewagę ARR nad GMV ma zapewnić wyższa prowizja: celem jest 14% od wszystkich zamówień wobec obecnych 12,7%. W wielu lokalizacjach spółka już dziś osiąga ponad 14%.
Spółka jest na progu rentowności. W 2025 r. miała około 5 mln zł straty EBITDA, ale po wyłączeniu kosztów pozyskania klientów EBITDA przekraczała 12 mln zł. Zarząd zakłada trwałą rentowność operacyjną od stycznia 2027 r. i dodatni wynik netto w całym 2027 r.
Wyniki finansowe SmartLunch
Strategia dalszego wzrostu opiera się na pięciu filarach:
- Zagęszczanie mikrorynków. Pozyskiwanie firm w pobliżu obecnych klientów jest dużo tańsze niż wchodzenie w nowe regiony. Spółka chce też sięgać po mniejsze firmy, zatrudniające około 50 osób.
- Technologia. SmartLunch pracuje nad automatycznym onboardingiem, który pozwoli firmom dołączać do platformy samodzielnie, bez handlowców.
- Ekspansja zagraniczna. Pierwszego klienta w Czechach spółka pozyskała w grudniu 2024 r. Próg tysiąca użytkowników przekroczyła tam po 13 miesiącach, podczas gdy w Polsce zajęło to prawie 2,5 roku. Dziś obsługuje w Czechach 33 firmy i około 1,6 tys. użytkowników. Kolejne w planach są rynki Europy Środkowo-Wschodniej i region DACH.
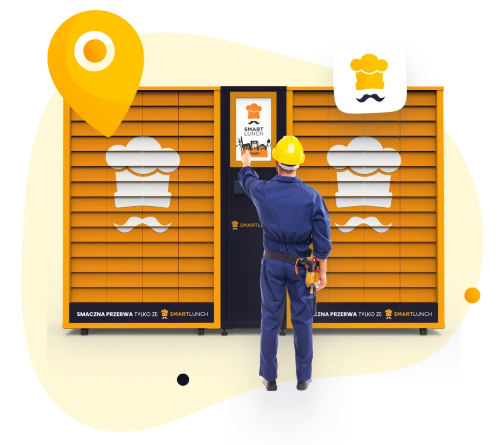
- Inteligentne Lodówki. Samoobsługowe lodówki ze świeżymi posiłkami działają całą dobę i odpowiadają na potrzeby nocnej zmiany. W pilotażach GMV na klienta rosło o około 20%, a 40–45% zakupów przypadało na godziny 14:00–6:00.
- Selektywne akwizycje. Celem są głównie firmy o modelu zbliżonym do multicateringu, w Polsce i w Europie.
Równolegle spółka wydziela segment kantyn, które przejmą zewnętrzni operatorzy. Od pierwszego półrocza 2026 r. kantyny są wykazywane jako działalność zaniechana. Skonsolidowane przychody spadną, ale według spółki bez wpływu na marże.
Lunchomat SmartLunch
Liczba aktywnych kart Benefit Systems na koniec III kw. wyniosła ok. 2,75 mln szt.
Oferta publiczna jeszcze w tym roku
SmartLunch złożył prospekt w Komisji Nadzoru Finansowego, a proces jego zatwierdzania trwa. – Chcemy, by giełda była jeszcze w tym roku, to nasz główny element strategii – mówi prezes Tomasz Popów. Termin debiutu zależy od tempa prac KNF.
Oferta ma obejmować nowe akcje z emisji oraz akcje sprzedawane przez obecnych akcjonariuszy. Docelowo w wolnym obrocie ma się znaleźć około 30% akcji. Spółka nie przewiduje akcji uprzywilejowanych. Wielkości oferty ani przedziału cenowego jeszcze nie ujawniła.
Pieniądze z emisji mają trafić na rozwój sprzedaży i technologii oraz na mikroakwizycje, „raczej firm z komponentem technologicznym”, w kraju i za granicą. Ostatni punkt odniesienia dla wyceny to 320 mln zł z transakcji z Benefit Systems w 2024 r. Od tego czasu GMV i ARR spółki wzrosły o ponad połowę.
Wejście na rynek publiczny postrzegamy jako naturalny krok w rozwoju SmartLunch i otwarcie kolejnego rozdziału w historii spółki. Chcemy dalej wzmacniać naszą pozycję w Polsce i rozwijać działalność na rynkach zagranicznych – mówi Tomasz Popów.