PCC Rokita pokazała lepszą rentowność pomimo spadku przychodów. Nowe instalacje i cła na chińskie produkty szansą na poprawę wyników
Pierwsze półrocze w branży chemicznej to przede wszystkim wysokie ceny energii, presja ze strony azjatyckiej konkurencji i słaby popyt na produkty. Jednak PCC Rokita #PCR ocenia swoje wyniki jako dobre i widzi szansę na znaczną poprawę sytuacji w następnych kwartałach. Wszystkie segmenty poprawiły zysk EBITDA rok do roku, a motorem tej poprawy była rentowność, a nie wolumen. Równolegle spółka przygotowuje się do przejęcia pełnej kontroli nad PCC MCAA, kończy budowę instalacji solidyfikacji w Brzegu Dolnym i realizuje wart ok. 842 mln zł projekt nowego zakładu w ramach spółki PCC BD. Ważnym wydarzeniem dla całego rynku jest też wszczęcie przez Komisję Europejską postępowania antydumpingowego dotyczącego części chińskich polioli polieterowych.
Wszystkie segmenty z wyższą EBITDA, o wyniku zdecydowała rentowność
Otoczenie rynkowe w pierwszym półroczu, według oceny zarządu, pozostawało "wymagające", a na nastroje w branży wpływała zarówno sytuacja geopolityczna, jak i utrzymujące się wysokie koszty energii. Mimo to spółka wskazuje na poprawę wyników we wszystkich obszarach działalności.
W pierwszym półroczu 2026 r. mieliśmy do czynienia z sytuacją na Bliskim Wschodzie (negatywny wpływ na logistykę). Nadal kształtowały się wysokie ceny energii, które wpływały na cały rynek chemiczny. Jak również obserwowaliśmy bardzo istotną role chińskiej konkurencji i zmagaliśmy się ze słabym popytem. Na szczęście możemy pochwalić się kilkoma sukcesami i ocenić nasze wyniki za pierwsze półrocze jako dobre
– mówi Adam Jarosz, wiceprezes PCC Rokita.
Zarząd zwraca uwagę, że poprawa nie wynikała ze wzrostu sprzedaży ilościowej, lecz z odbudowy marż. Jednocześnie wsparcia nie dawała ani europejska konsumpcja, ani popyt w budownictwie i meblarstwie, choć w tych branżach widać już pierwsze oznaki poprawy.
Należy podkreślić że wszystkie segmenty zwiększyły EBITDA rok do roku. To nie wzrost wolumenu, a poprawa rentowności była kluczowa w tym półroczu. Poprawa wyniku następuje przy wciąż bardzo wymagającym rynku
– podkreśla wiceprezes.
25 spółek na które w tym kwartale stawia Trigon
Energia, konkurencja z Azji i dalsza poprawa efektywności
Wśród czynników decydujących o rentowności całej branży chemicznej zarząd wymienia trzy obszary. Dwa z nich mają charakter zewnętrzny, trzeci pozostaje pod bezpośrednią kontrolą spółki, która automatyzuje i przebudowuje część procesów, by dostosować się do trudniejszego otoczenia.
Kluczowa jest energia. Drugą rzeczą jest konkurencja azjatycka (...) Trzecią, która jest pod naszą kontrolą, nad którą zarząd pracuje, byśmy zawsze pozostawali efektywni i odpowiadali na zapotrzebowania rynkowe
– wyjaśnia Adam Jarosz.
Na czynniki zewnętrzne spółka stara się wpływać pośrednio, między innymi angażując się w inicjatywy na poziomie unijnym.
Natomiast część czynników, są to czynniki zewnętrzne, na które nie mamy wpływu, możemy tylko apelować i mieć wtedy wpływ pośredni (…) Możliwe więc, że nastawienie UE do nieuczciwej konkurencji z Azji się zmieni i długofalowo przyniesie pozytywny efekt
– dodaje wiceprezes.
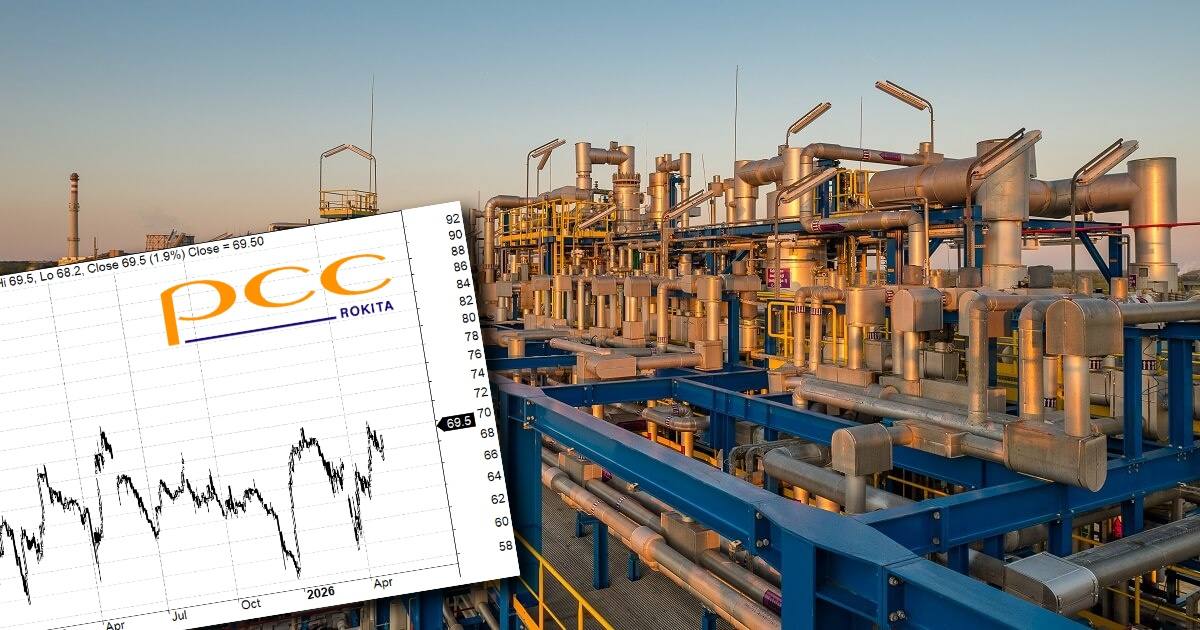
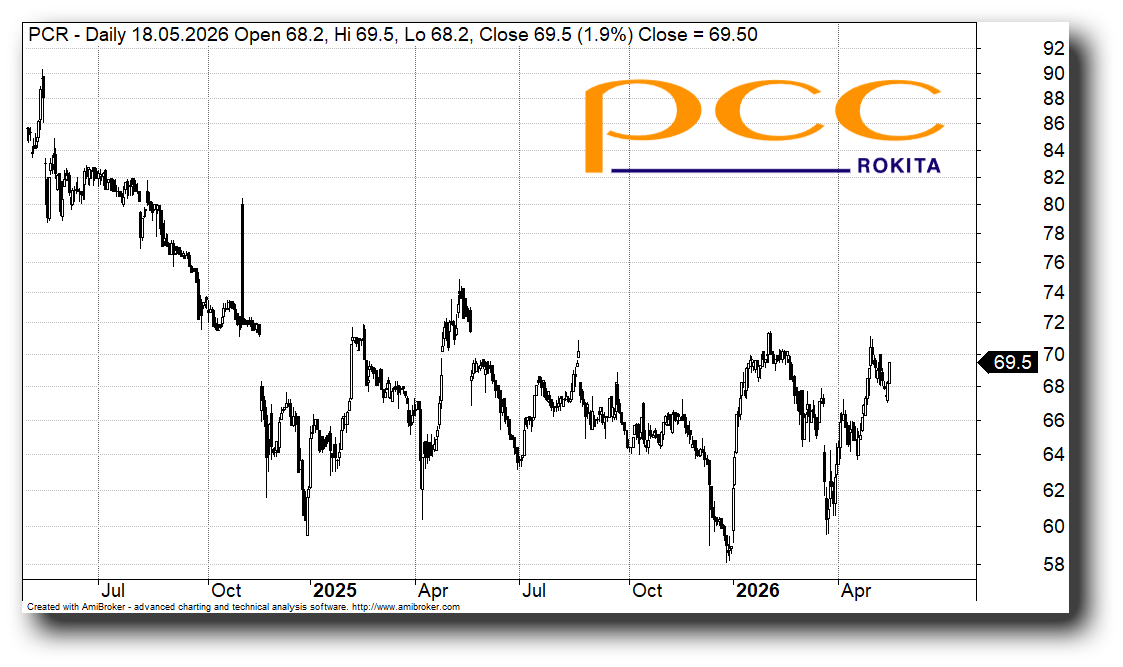
Notowania PCC Rokita
Niskie wykorzystanie mocy i zwrot w stronę chemii specjalistycznej
Skalę problemów europejskiej chemii dobrze pokazuje wykorzystanie mocy produkcyjnych, które w drugim kwartale wyniosło 74% wobec średniej przekraczającej 81%. Najtrudniejsza sytuacja utrzymywała się w podstawowej chemii organicznej i w polimerach, natomiast lepiej radziła sobie chemia specjalistyczna, czyli obszar, na którym koncentruje się strategia PCC Rokita.
To pokazuje, że nasza strategia koncentrowania się na chemii specjalistycznej, jest właściwą strategią
– zaznacza Adam Jarosz.
Zarząd podkreśla, że w dłuższym horyzoncie sama optymalizacja istniejących instalacji nie wystarczy do budowania wartości. Stąd nacisk na integrację pionową, produkty bardziej specjalistyczne.
Nasz strategiczny kierunek to integracja pionowa, ale też skupianie się na produkcji bardziej specjalistycznej oraz na wejście na nowe rynki
– tłumaczy wiceprezes.
Poza skupieniem się na chemii specjalistycznej, PCC Rokita wciąż inwestuje w rozwój mocy produkcyjnych.
Elektryfikacja przetasuje GPW. Szansa dla KGHM i PCC Rokita
Rozwój mocy produkcyjnych przez integrację PCC MCAA i nową instalację solidyfikacji
W czerwcu podpisany został list intencyjny w sprawie wniesienia do PCC Rokita większości udziałów PCC MCAA. Spółka kończy przygotowania do umowy sprzedaży udziałów, a finalizacja transakcji planowana jest na drugie półrocze 2026 r. Efektem ma być przejęcie pełnej kontroli nad tym biznesem.
PCC MCAA jest to spółka, która rozszerzy nasze portfolio produktowe. Jest to spółka produkująca kwas monochlorooctowy mający zastosowanie między innymi w branży agro, produktach pielęgnacyjnych, żywności, w szeregu procesów chemicznych
– precyzuje Adam Jarosz.
PCC MCAA jest jednym z trzech producentów kwasu monochlorooctowego w Europie, w tym jego ultraczystej odmiany, wykorzystywanego również w produkcji agrochemikaliów, detergentów, tworzyw sztucznych oraz farb i lakierów. W Brzegu Dolnym powstaje nowa instalacja solidyfikacji, która jest w końcowej fazie realizacji, trwają testy i odbiory techniczne. Uruchomienie zaplanowano na październik 2026 r.
Kontrolowany proces solidyfikacji poprawi efektywność produkcji i dostaw wspierając dalszą ekspansję MCAA na rynki globalne
– wskazuje wiceprezes.
Dodatkowe moce i nowe produkty w 2028 r.
Drugim filarem programu inwestycyjnego jest PCC BD, spółka joint venture z PCC Exol. Powstaje w niej uniwersalny zakład, w którym możliwa będzie produkcja zarówno surfaktantów, w tym niejonowych, jak i polioli polieterowych oraz innych produktów etoksylowanych. Łączny CAPEX sięga ok. 842 mln zł, a uruchomienie nowych mocy planowane jest na 2028 r.
Pozwoli on na wprowadzenie nowych kategorii produktowych, rozbudowanie portfela i wzrost mocy produkcyjnych
– mówi Adam Jarosz.
Nowe kategorie produktowe mają szerokie zastosowanie przemysłowe. Surfaktanty niejonowe używane są w produkcji detergentów, kosmetyków i środków do czyszczenia przemysłowego; poliole polieterowe używane między innymi do produkcji materacy, izolacji i foteli samochodowych; produkty etoksylowane do agrochemii, tekstyliów i środków smarnych. W ocenie zarządu inwestycja poszerzy portfolio grupy PCC i otworzy nowe możliwości rozwoju na rynkach międzynarodowych.
Postępowanie antydumpingowe wobec chińskich polioli polieterowych
Istotnym wydarzeniem dla rynku jest wszczęcie przez Komisję Europejską postępowania antydumpingowego dotyczącego części chińskich polioli polieterowych. Zarząd zastrzega, że nie oznacza to jeszcze wprowadzenia ceł, a jedynie ocenę, czy sprzedaż z Chin odbywa się po cenach dumpingowych i czy szkodzi europejskiemu przemysłowi.
Natomiast sam fakt wszczęcia postępowania jest istotnym punktem z naszego poziomu, jako spółki, która również brała udział w inicjowaniu tego postępowania
– podkreśla Adam Jarosz.
Spółka wskazuje jednocześnie na horyzont czasowy całej procedury.
Jeśli chodzi o cła, to one mogą się pojawić, mogą wejść na początku, następnego roku
– dodaje wiceprezes.
Ceny energii wciąż obciążają europejską chemię
Strukturalnym problemem pozostają wysokie ceny energii, a europejskie ceny gazu były w minionym półroczu kilkukrotnie wyższe niż w Stanach Zjednoczonych. Dla PCC Rokita ma to znaczenie przede wszystkim w segmentach energochłonnych (np. Chloropochodne). Na tym tle spółka nie zanotowała istotnego wzrostu przychodów, ale znacząco poprawiła EBITDA oraz zysk netto.
Cena energii jest najważniejszym czynnikiem, jeśli chcemy utrzymać konkurencyjność europejskiej gospodarki. Widzimy jak te ceny energii wyglądają w Chinach i USA, a przecież konkurujemy globalnie
– podsumowuje Adam Jarosz, wiceprezes PCC Rokita.
Krok do przodu przy założeniu poprawy koniunktury
Podsumowując, strategia PCC Rokita zakłada dalsze zwiększanie mocy produkcyjnych i rozbudowę portfolio produktowego mimo obecnie niesprzyjającego otoczenia rynkowego i niskiego popytu. Zarząd ocenia ten kierunek jako właściwy.
Trzy czynniki, które dziś najmocniej ciążą wynikom, czyli ceny energii, presja azjatyckiej konkurencji i słaby popyt, w kolejnych okresach mogą się zmniejszyć. Postępowanie antydumpingowe stwarza szansę na ograniczenie napływu tanich chińskich polioli, a w budownictwie i meblarstwie zarząd dostrzega już powolną poprawę. Złagodzenie któregokolwiek z tych czynników, w połączeniu z nowymi produktami i większymi mocami produkcyjnymi, ma być podstawą poprawy wyników w kolejnych okresach.