Widzimy duże zainteresowanie centrami danych, dywidenda pozostaje dla nas kluczowa - Grzegorz Lot, prezes Tauron
Węgiel może przeżyć chwilowe „babie lato” w związku z sytuacją geopolityczną na Bliskim Wschodzie, ale Tauron nie zmienia strategicznego kierunku transformacji – podkreśla w rozmowie ze Strefą Inwestorów Grzegorz Lot, prezes spółki. Menadżer wskazuje także na rosnącą niestabilność rynków energii, potrzebę reformy ETS, rosnące zainteresowanie inwestorów centrami danych oraz rozwój taryf dynamicznych. Podkreśla również, że ambicją zarządu pozostaje regularna wypłata dywidendy przy jednoczesnym utrzymaniu wysokiego tempa inwestycji.
W pierwszym półroczu 2026 roku Grupa TAURON osiągnęła solidne wyniki operacyjne i finansowe: wynik EBITDA ukształtował się na poziomie niemal 3,7 mld zł przy marży 21,4%, a zysk netto wyniósł 1,565 mld zł (marża 9,1%). Dobre fundamenty pozwoliły spółce na wypłatę 351 mln zł dywidendy z zysku za 2025 rok przy jednoczesnym utrzymaniu wskaźnika dług netto/EBITDA na stabilnym, bezpiecznym poziomie 1,2x. Grupa kontynuowała także intensywny program modernizacyjny, przeznaczając na nakłady inwestycyjne łącznie ponad 2,4 mld zł - z czego aż 1,729 mld zł trafiło do kluczowego segmentu Dystrybucji - oraz przekroczyła próg 1 GW łącznej mocy zainstalowanej w odnawialnych źródłach energii.
Konsekwentna realizacja strategii. TAURON podsumowuje wyniki za I półrocze 2026 roku
Piotr Maciążek: W obliczu możliwej blokady cieśniny Bab el-Mandab przez Huti, eskalacji konfliktu wokół Iranu i dalszych problemów w cieśninie Ormuz węgiel może mieć swoje „babie lato”? Mówił Pan o pewnym „market opportunity”. Jak długo może ono potrwać i jaki wpływ może mieć na trwający oraz kolejny kwartał? Zwłaszcza w sytuacji, gdy mówi się o pustoszejących magazynach węgla?
Grzegorz Lot: To, co się dzisiaj dzieje w sektorze, jednoznacznie potwierdza, że decyzja dotycząca rynku mocy i utrzymania jednostek węglowych była zasadna.
Z punktu widzenia Tauronu ważne jest to, że jesteśmy zabezpieczeni. Tak jak po stronie klienta sprzedajemy i kontraktujemy „back to back”, tak przy zakontraktowanych wolumenach na rynku hurtowym mamy również zakontraktowany węgiel. Mamy więc zakontraktowaną energię po stronie sprzedaży i zakontraktowany węgiel po stronie dostaw.
Słyszymy dzisiaj, że zapasy po stronie wytwórczej są mniejsze, ale pamiętajmy, że dwa czy trzy lata temu dyskusja była dokładnie odwrotna: zastanawialiśmy się, co zrobić z węglem leżącym na hałdach. Widać więc, jak szybko sytuacja potrafi się zmienić.
Dla górnictwa obecna sytuacja może być szansą, żeby sprzedać węgiel, zarobić i wykorzystać te środki na dalszą transformację. Można więc mówić o pewnych jaskółkach „babiego lata” dla węgla, ale nie wiemy, jak długo ono potrwa. Rok temu niewiele osób spodziewałoby się, że znajdziemy się w takiej sytuacji.
Nie chciałbym na podstawie bieżących wydarzeń budować wizji długoterminowego trendu. Jedynym trwałym trendem, który dzisiaj rzeczywiście widać, jest niestabilność rynków i duża skala ich fluktuacji.
Obecne ceny energii wywierają również presję na dyskusję o systemie ETS. Coraz częściej na poziomie politycznym pojawiają się głosy, że system powinien zostać gruntownie zreformowany, aby przywrócić Europie konkurencyjność. Jak taka reforma mogłaby wpłynąć na Tauron? Pytam ponieważ wkraczamy w jej decydującą fazę.
ETS oznacza przede wszystkim przenoszenie dodatkowych kosztów na klientów.
Życzyłbym sobie, żeby decyzje dotyczące przyszłości systemu zapadły jak najszybciej, bo biznes potrzebuje wiedzieć, w jakich warunkach będzie funkcjonował.
Problem nie dotyczy wyłącznie produkcji energii elektrycznej. ETS pojawia się także na kolejnych etapach procesów produkcyjnych i może generować bardzo duże koszty. Jeżeli Unia Europejska chce pozostać konkurencyjna, musi patrzeć na warunki, w jakich działają gospodarki Azji czy Stanów Zjednoczonych. Trudno konkurować z resztą świata, jeżeli sami tworzymy sobie ogromną barierę kosztową.
Ewentualne zmiany w ETS mogą oczywiście wpłynąć na konkurencyjność poszczególnych technologii w miksie energetycznym. Nie zmienia to jednak naszego strategicznego kierunku. Chcemy rozwijać najtańsze źródła energii, łączyć je z odpowiednimi produktami dla klientów oraz mocno inwestować w magazyny energii.
Trzeba też pamiętać, że nawet gdyby aktywa węglowe zostały w pewnym stopniu uwolnione od kosztów ETS i stały się bardziej konkurencyjne, to nie staną się przez to młodsze. Wiele z tych jednostek ma już swoje lata i nie będzie pracowało wiecznie. Strategiczny kierunek pozostaje więc jednoznaczny. Natomiast w okresie przejściowym trzeba wykorzystywać wszystkie dostępne możliwości, które służą bezpieczeństwu energetycznemu i generowaniu wartości.
Centra danych stały się w ostatnich miesiącach tematem dyskusji nawet na poziomie rządowym. Tauron mówił wcześniej, że ma lokalizacje, które może wskazać potencjalnym inwestorom. Czy widzicie realne zainteresowanie tymi miejscami? I jakie znaczenie dla wyników spółki mogłoby mieć powstanie takiego centrum danych?
Widzimy zainteresowanie. Prowadzimy dużo rozmów i mamy do czynienia z wieloma projektami. Są wśród nich przedsięwzięcia racjonalne, ale są też pomysły bardzo daleko idące i trzeba umieć te dwie rzeczy od siebie oddzielić.
Z perspektywy operatora dystrybucyjnego mamy jasno określone procedury. Spotykamy się z wnioskami o bardzo duże moce, ale jeżeli mamy zainwestować w sieć i zapewnić określoną moc, musimy mieć pewność, że klient rzeczywiście ją wykorzysta i za nią zapłaci. Nie możemy dopuścić do sytuacji, w której poniesione nakłady nie będą wykorzystywane, a ich koszt zostanie następnie rozłożony na pozostałych klientów.
Chcemy wykorzystywać naszą dostępność mocy i konkurencyjność dystrybucji do przyciągania inwestorów, ale inwestor również musi brać na siebie ryzyko biznesowe.
Równolegle pracujemy nad modelami partnerskimi. Rozważamy nawet kapitałowe wejście w takie przedsięwzięcia. Pokazujemy lokalizacje, w których tego rodzaju projekty mogą powstawać, a 1 października chcemy szerzej zaprezentować również miejsca pod centra danych w naszych lokalizacjach związanych z obecnymi lub byłymi jednostkami węglowymi.
Trzeba przy tym pamiętać, że centra danych oczekują dużych ilości taniej, najlepiej zielonej energii, odpowiedniej mocy, dostępu do wody i właściwej lokalizacji. Rozmawiamy zarówno z podmiotami europejskimi, jak i amerykańskimi. Co ciekawe, widzimy również wiele polskich inicjatyw.
Podchodzimy jednak do tego ostrożnie. Dzisiaj zapotrzebowanie związane z AI rośnie niezwykle szybko, ale nie wiemy jeszcze, jak ostatecznie będzie wyglądał model biznesowy tej branży, jakie zastosowania okażą się najważniejsze i kto będzie za nie płacił. Pojawiają się też technologie i modele, które potrzebują znacznie mniej energii. Nie można więc przeszarżować. Natomiast sam kierunek jest dla nas bez wątpienia interesujący.
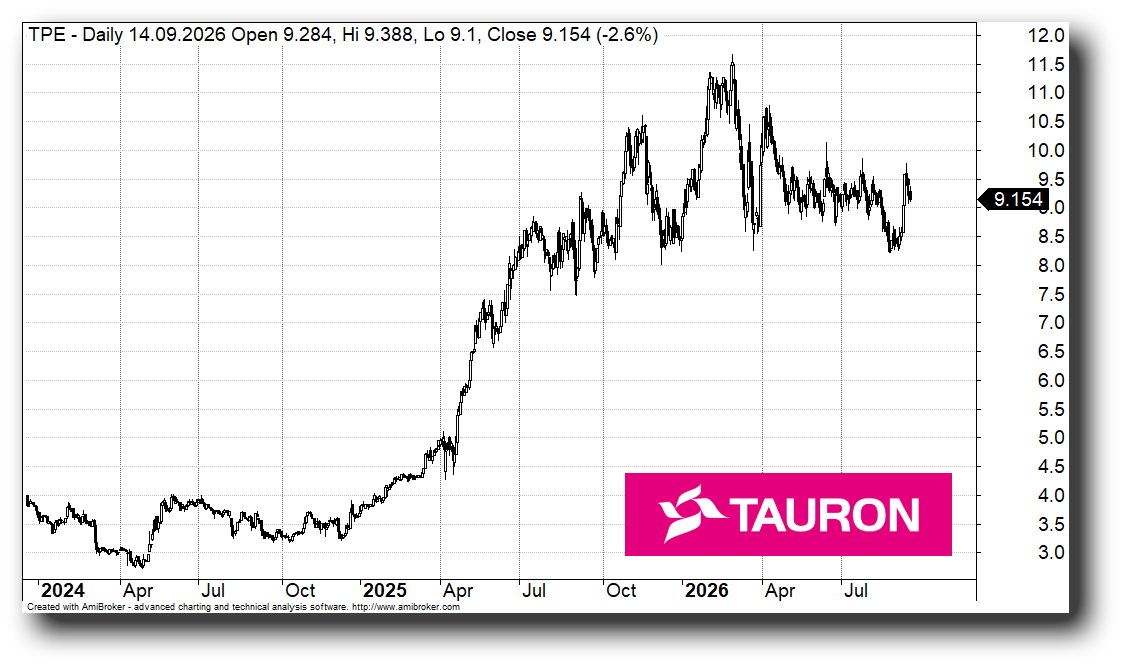
Kurs akcji Tauron od początku 2024 roku
Jak radzicie sobie ze wzrostem konkurencji na rynku energii dla klientów indywidualnych? Jak wygląda dynamika przechodzenia klientów na taryfy dynamiczne? Nisko wiszące owoce zostały już wykorzystane czy najlepsze dopiero przed spółką?
Konsekwentnie realizujemy proces cyfryzacji i zmiany sposobu współpracy z klientami. Już 56 proc. klientów korzysta z faktury elektronicznej i aplikacji mobilnej. Około 51 proc. klientów ma zainstalowane liczniki AMI, co oznacza dostęp do dokładnych informacji o zużyciu zarówno dla nas, jak i dla klienta.
Jeżeli chodzi o taryfy dynamiczne, mamy dziewięciokrotny wzrost liczby klientów. W pewnym momencie zauważyliśmy jednak, że tempo przechodzenia na ten produkt spadło. Zrobiliśmy badania i okazało się, że klienci obawiali się gwałtownego skoku cen.
Dlatego zmodyfikowaliśmy produkt i wprowadziliśmy limit maksymalnej ceny. Klient nadal może korzystać z bardzo niskich cen w odpowiednich godzinach, ale jednocześnie ma zabezpieczenie przed nadmiernym wzrostem. Jeżeli odpowiednio zmienia profil zużycia, może osiągnąć cenę zaczynającą się od „trójki”, przy wyjściowej taryfie na poziomie 495 zł, natomiast cap cenowy ustawiliśmy na 520 zł.
Chodzi o to, aby zachęcać klientów do przesuwania zużycia na inne godziny i dzięki temu ograniczać koszt profilu energetycznego. Przy przeciętnym zużyciu gospodarstwa domowego ryzyko związane z takim produktem nie jest ogromne, natomiast jeżeli odpowiednio duża liczba klientów zacznie reagować na ceny, może to mieć bardzo duże znaczenie dla transformacji całego systemu.
Widzimy też bardzo mocny wzrost taryf strefowych. W ubiegłym roku przeszło na nie około 60 tys. klientów, a w pierwszym półroczu tego roku około 80 tys. Zmierzamy więc co najmniej w kierunku 150 tys. klientów do końca roku. W jednym z wariantów produktu, w którym ceny w poszczególnych strefach są wyznaczane z wyprzedzeniem, mamy już ponad 40 tys. klientów.
Tauron spodziewa się znaczącego przyspieszenia inwestycji w II półroczu
Jakie znaczenie dla Tauronu miałby powrót obliga giełdowego? I jak ma się to do faktu, że już 65 proc. klientów B2B jest na umowach indeksowanych do cen giełdowych?
Kwestia obliga giełdowego jest dyskutowana od dłuższego czasu i przedstawiliśmy już nasze stanowisko. Na tym etapie trudno mi powiedzieć, czy i w jakiej formule te rozwiązania ostatecznie wejdą w życie.
Na pewno jakiś wpływ na spółkę będą miały, ale żeby go rzetelnie ocenić, trzeba zobaczyć finalną wersję regulacji.
Trzeba też pamiętać o specyfice Tauronu. Nasza własna produkcja odpowiada za około 30 proc. całej sprzedaży energii. Jesteśmy więc na krótkiej pozycji i nie jesteśmy podmiotem pełniącym na rynku funkcję typowego market makera.
Za chwilę miną dwa lata od ogłoszenia nowej strategii Tauronu. Z czego jesteście najbardziej zadowoleni, a jakie wyzwania pozostają przed spółką?
Przede wszystkim jestem dumny z tego, że strategia jest realizowana. Oczywiście po drodze pojawia się wiele problemów - przykładem był chociażby przetarg związany z projektem gazowym - ale te problemy potrafimy mitygować i rozwiązywać.
Najbardziej dumny jestem jednak z zespołu. Największym wyzwaniem było zbudowanie teamu, który samodzielnie realizuje cele i stawia sobie kolejne wymagania. Dzisiaj moja rola może być mniejsza, bo mam przyjemność pracować z ludźmi, którzy sami napędzają kolejne projekty.
Widać postęp po stronie klientów, kanałów cyfrowych, OZE, magazynów energii i dystrybucji. Mamy również duże środki przeznaczone na dekarbonizację ciepła.
Gdybym miał jednak wskazać jedną rzecz, z której jestem szczególnie zadowolony, byłoby to nasze podejście do sprawiedliwej, rentownej i rozsądnej transformacji.
Jeszcze kilka lat temu dyskusja dotycząca energetyki węglowej sprowadzała się często do pytania: zamykamy czy nie zamykamy? My mówiliśmy od początku, że z jednej strony będziemy walczyć o istniejące aktywa tak długo, jak są potrzebne, a z drugiej - w tych samych miejscach - będziemy budowali świat nowej energii.
Ludzie, którzy dzisiaj pracują przy energetyce konwencjonalnej, są równocześnie angażowani w projektowanie i realizację nowych przedsięwzięć. W Jaworznie rozwijamy projekty związane z elektrolizerem, jednostką OCGT i magazynem energii. Być może za jakiś czas pojawi się tam również centrum danych.
Trzy lata temu mówiliśmy, że nie wyjdziemy z tych lokalizacji i nie zostawimy po sobie pustyni. I rzeczywiście: nie wyszliśmy z żadnej lokalizacji. Transformacja w tych miejscach faktycznie następuje. To jest odpowiedzialność, ale to jest również biznes.
Co dalej z finansowaniem inwestycji po wygaszeniu środków z KPO? Jak zamierzacie kontynuować finansowanie strategii?
Mamy nadal duże możliwości. Nasz covenant jest dziś na poziomie 1,2, więc bilans daje nam przestrzeń do dalszych działań.
Równocześnie rozwijamy project finance - robiliśmy takie projekty między innymi z PKO BP - i jesteśmy otwarci na różne formy współpracy kapitałowej, w tym joint ventures.
Pieniędzy na rynku jest dzisiaj dużo. Kluczowe jest natomiast to, żeby projekty były opłacalne. Przyjmujemy założenie, że projekt powinien generować stopę zwrotu około 1,5 punktu procentowego powyżej kosztu kapitału.
Jednym z wyzwań jest dzisiaj pozyskiwanie projektów OZE, szczególnie wiatrowych. Dobrych projektów jest niewiele, a ich ceny bywają wysokie. Dlatego podchodzimy do zakupów ostrożnie. Chcemy inwestować, ale za każdym razem bardzo dokładnie patrzymy na ekonomię projektu. Nic na siłę.
Dotychczasowa oficjalna polityka dywidendowa zakładała powrót do wypłat w 2028 roku. Zarząd zrobił jednak inwestorom niespodziankę, rekomendując ponad 350 mln zł dywidendy już z zysku za 2025 rok. Patrząc na obecną sytuację i wyniki spółki - jakie jest nastawienie zarządu do kolejnych takich pozytywnych niespodzianek?
Staramy się prowadzić firmę tak, żeby nikogo nie zaskakiwać. Ogłaszamy strategię, przedstawiamy plan i potem chcemy te założenia dowozić. Z rozmów z akcjonariuszami i inwestorami wynika zresztą, że większość z nich bardziej oczekuje stabilności niż fajerwerków.
Powiedzieliśmy, że ambicją zarządu jest wypłacanie dywidendy i podtrzymuję to stanowisko. Miarą sukcesu zarządu i sprawności menedżerskiej jest dla mnie to, czy spółka - oprócz realizacji swoich planów inwestycyjnych - potrafi generować takie wyniki, które pozwalają również wypłacać dywidendę.
Nie chcę deklarować konkretnej wypłaty, zresztą na tym etapie nie byłoby to możliwe. Naszą ambicją jest natomiast konsekwentne wypłacanie dywidendy.
Dywidenda jest również elementem budowania zaufania do spółki i ma związek z jej zdolnością do finansowania się na rynku. Jeżeli chcę inwestować i prosić inwestorów czy partnerów o kapitał, powinienem też pokazać, że potrafię te pieniądze dobrze wykorzystać, wygenerować zysk i podzielić się nim z akcjonariuszami.
Czego zatem życzyć zarządowi i akcjonariuszom TAURONU do końca 2026 roku i w 2027 roku? Gdyby miał Pan wskazać trzy najważniejsze kwestie biznesowe i fundamentalne?
Po pierwsze, chciałbym żeby bardziej wiało. Oczywiście mówię o wietrze w sensie meteorologicznym.
Po drugie, życzyłbym sobie konsekwencji, stabilizacji i wysokiej jakości regulacji. Chodzi o to, żeby reguły gry były ustalone na dłuższy czas i żebyśmy mogli w takich warunkach konsekwentnie realizować swoje plany.
A po trzecie, zadowolenia klientów. To ostatecznie dla nich tę transformację robimy.
Dziękuję za rozmowę.