Vercom podtrzymuje cel 200 mln zł EBITDA w 2027 roku. Nowy cennik, limity subskrypcji i cyberbezpieczeństwo zapewnią taki wynik
Grupa Vercom przedstawia argumenty za osiągnięciem celów finansowych na ten i kolejny rok. Fundamentem jest rosnąca baza płacących klientów oraz dwie zmiany wprowadzone w lipcu: aktualizacja cennika MailerLite i obniżenie limitu subskrybentów w planie darmowym. Równolegle grupa otwiera nowy front działalności, wchodząc z usługą Ownroot na rynek cyberbezpieczeństwa.
Na koniec czerwca Vercom obsługiwał ponad 140 tys. płacących klientów, czyli o 40 tys. więcej niż rok wcześniej. Lipcowe zmiany mają przyspieszyć dalszy wzrost liczby klientów oraz podnieść wartość generowaną przez pojedynczego klienta. Zarząd szacuje, że w skali roku dadzą one około 20 mln zł dodatkowych przychodów, przekładających się w dużej mierze wprost na marżę brutto i EBITDA.
Nowy cennik MailerLite po trzech latach inwestycji w usługę
Liczba klientów to jednak tylko jedna strona równania. Drugą jest wartość generowana przez pojedynczego klienta i to jej dotyczyła pierwsza z lipcowych zmian, czyli aktualizacja cennika MailerLite.
Przez ostatnie trzy lata dużo inwestowaliśmy w usługę, budując dodatkową wartość dla naszych klientów. Teraz zaczynamy tę wartość powoli konsumować. Nowe ceny przełożą się na wzrost średniego przychodu przypadającego na klienta i tym samym znacząco wpłyną na wysokość naszych przychodów
– mówi Krzysztof Szyszka, prezes zarządu Grupy Vercom.
Była to pierwsza taka zmiana od blisko trzech lat i, jak tłumaczy zarząd, naturalna konsekwencja skali nakładów poniesionych na rozwój usługi, w tym szerokiego wdrożenia rozwiązań opartych na sztucznej inteligencji.
Podstawą są zarówno dodatkowe funkcjonalności, ale zwłaszcza bardzo szeroka implementacja rozwiązań bazujących na sztucznej inteligencji, która spowodowała, że klienci mogą dzisiaj dużo szybciej czerpać korzyści z takiej usługi jak MailerLite, dużo łatwiej składać projekty, realizować pierwsze wysyłki
– wyjaśnia Łukasz Szałaśnik, dyrektor finansowy Grupy Vercom.
Efekt nowego cennika będzie się jednak materializował stopniowo, ponieważ znacząca część klientów korzysta z subskrypcji rocznych.
Warto pamiętać, że duża część naszych klientów korzysta z planów rocznych, a to oznacza, że w ich przypadku nowe ceny zaczną obowiązywać dopiero po wygaśnięciu bieżącej subskrypcji. Innymi słowy, pełny efekt nowej strategii cenowej zmaterializuje się mniej więcej po upływie 12 miesięcy
– zaznacza dyrektor finansowy.
Prognoza wzrostu przychodów Vercom dzięki zmianom cennika
Limit darmowego planu obniżony do 250 subskrybentów
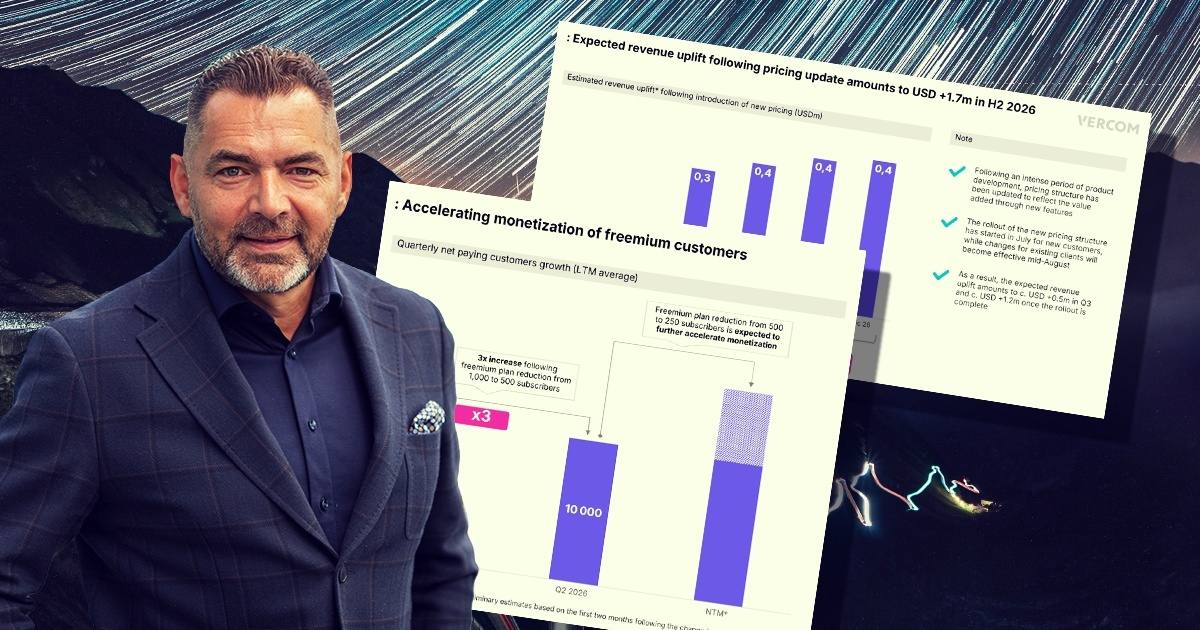
Druga lipcowa zmiana dotyczy planu darmowego. Obniżenie limitu subskrybentów ma przyspieszyć pozyskiwanie płacących klientów, podobnie jak analogiczna decyzja z ubiegłego roku. Poprzednia korekta, przeprowadzona w trzecim kwartale ubiegłego roku, obniżyła limit z 1000 do 500 subskrybentów i przełożyła się na skokowe przyspieszenie migracji użytkowników na plany płatne.
Wprowadziliśmy ją jeszcze w trzecim kwartale ubiegłego roku, obniżając wtedy limit subskrybentów w tym darmowym planie z 1000 do 500. Najbardziej widocznym, namacalnym efektem tych zmian był fakt, że klienci dużo szybciej zaczęli migrować z planów freemium na płatne plany, czego efektem był skokowy wzrost liczby pozyskiwanych klientów z nieco ponad 3 tys. do blisko 10 tys.
– przypomina Łukasz Szałaśnik.
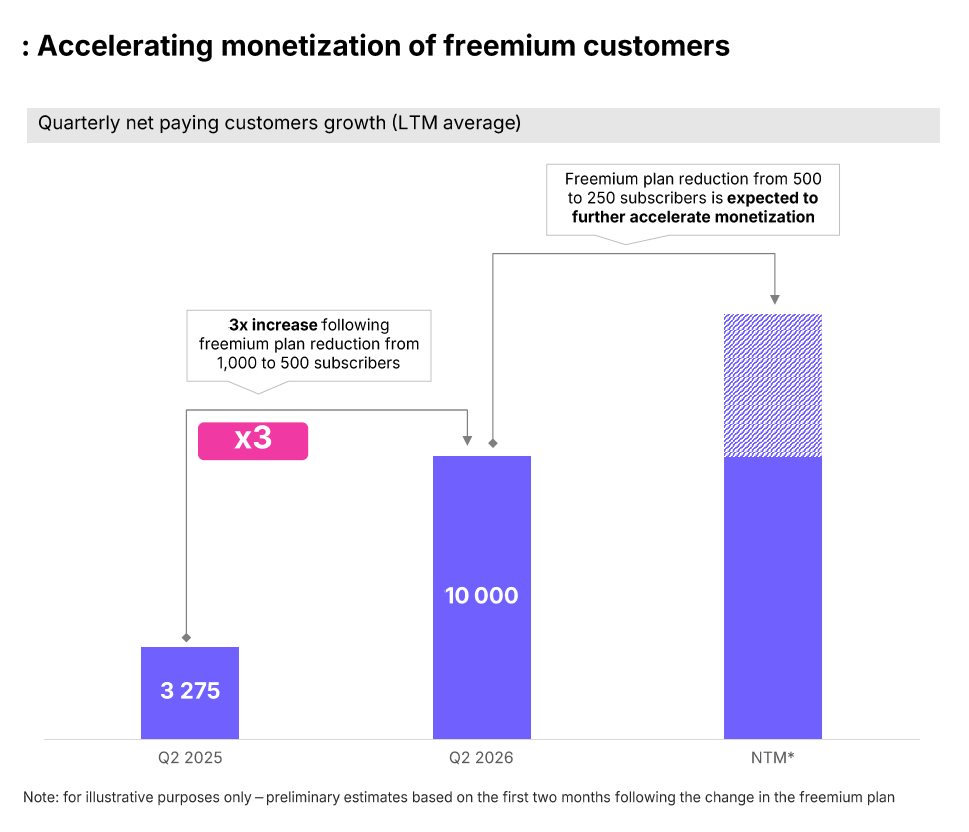
Zarząd wyciąga z tego wniosek, że wartość usługi dla klienta nie jest pochodną samej liczby subskrybentów. To właśnie dlatego z początkiem lipca limit darmowego planu zszedł do 250 subskrybentów, czyli poziomu, który spółka uznaje za rynkowy standard.
Innymi słowy, nasi klienci czerpią wymierne korzyści z takiego rozwiązania i są skłonni zapłacić za tę usługę, nawet jeśli ta skala mierzona liczbą subskrybentów może się wydawać skromna. A stąd właśnie z początkiem lipca podjęliśmy decyzję, aby obniżyć limit darmowego planu do 250 subskrybentów, co de facto jest w naszym sektorze pewnego rodzaju standardem
– tłumaczy dyrektor finansowy.
Po połączeniu z Shoperem cyber_Folks zapowiada wzrost dywidendy, buyback i kolejne akwizycje
Około 20 mln zł dodatkowych przychodów w skali roku
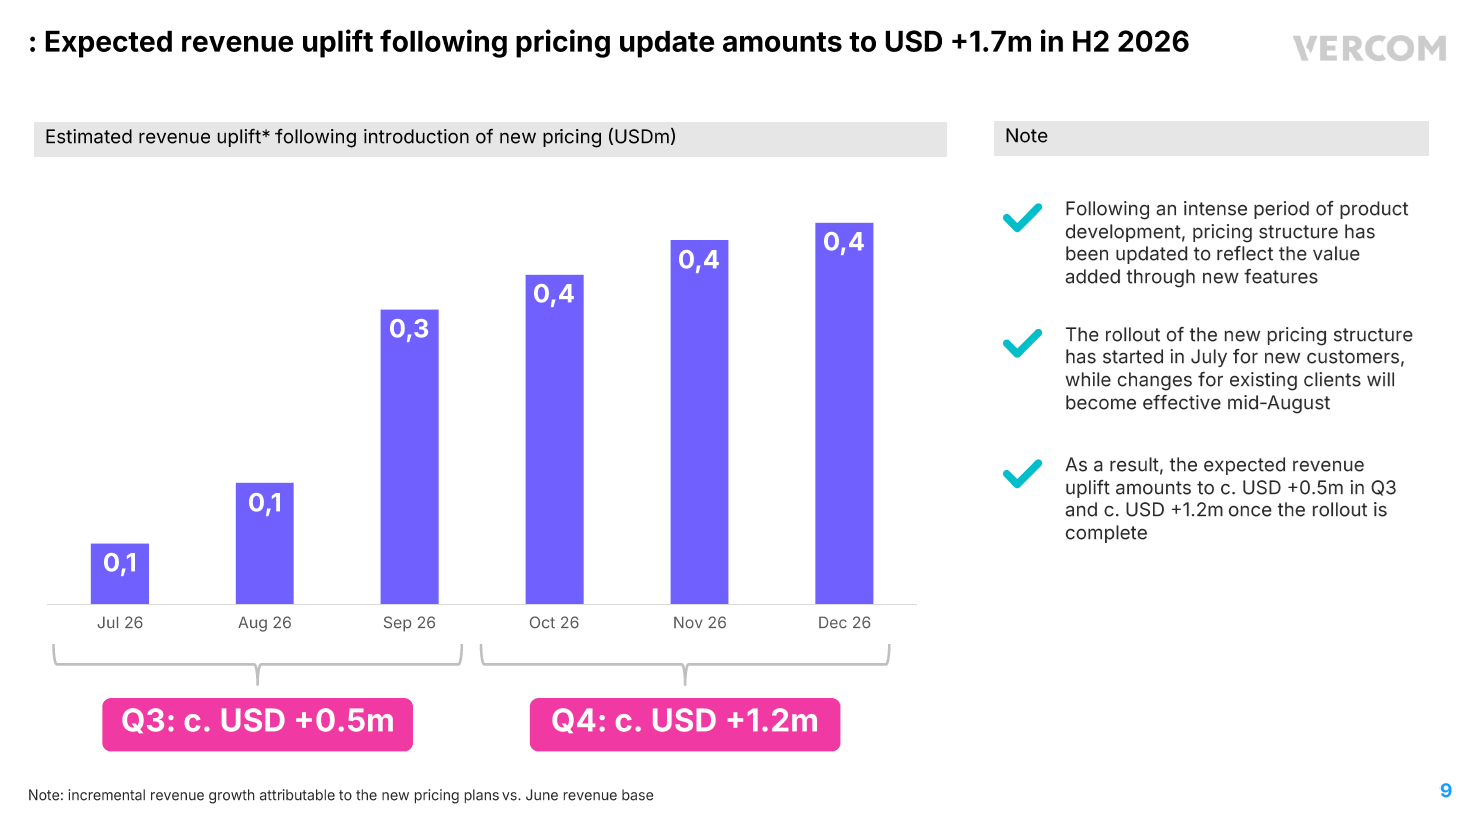
Największy wpływ obu zmian na wyniki powinien być widoczny na przełomie trzeciego i czwartego kwartału. Spółka szacuje go na około 0,5 mln USD w trzecim kwartale i ponad 1 mln USD w czwartym.
Jeśli chodzi o ten najbliższy okres, to największy wpływ powinien być widoczny na przełomie trzeciego i czwartego kwartału. Szacujemy ostrożnościowo, że ten inkrementalny wpływ na przychody może wynieść mniej więcej pół miliona dolarów w tym trzecim kwartale i ponad milion dolarów w czwartym
– mówi Łukasz Szałaśnik.
Nawet jeśli w takim ujęciu kwartalnym te liczby nie wydają się szczególnie wysokie, to proszę zwrócić uwagę na fakt, że po ich urocznieniu mówimy tutaj o potencjalnym dodatkowym źródle przychodów w wysokości około 20 mln zł w roku kolejnym. A jest to kwota, która co do zasady w dużej mierze przekłada się po prostu na marżę brutto, a później na wynik EBITDA
– dodaje.
W efekcie obie zmiany oddziałują na wynik jednocześnie z dwóch stron, przez wzrost liczby klientów i wzrost przychodu przypadającego na każdego z nich.
To znacząco przybliża nas nie tylko do realizacji celu na ten rok, ale również na rok kolejny, w którym powinniśmy zbliżyć się do poziomu 200 mln zł EBITDA
– podsumowuje Krzysztof Szyszka.
Dyrektor finansowy wskazuje, że cel na przyszły rok wynika wprost z powtarzalności biznesu i z poziomu, na jaki grupa wychodzi w czwartym kwartale.
Realizując ten cel na czwarty kwartał tego roku, jeśli sobie urocznimy te blisko 50 mln zł EBITDA, to otrzymujemy wartość blisko 200 mln zł w roku kolejnym, co biorąc pod uwagę bardzo powtarzalny charakter naszego biznesu jest bardzo oczekiwanym i bardzo realistycznym celem
– precyzuje Łukasz Szałaśnik.
Kurs akcji Vercom
Ownroot, czyli znaczące umocnienie się Vercomu na rynku usług cyberbezpieczeństwa
Równolegle grupa rozwija organicznie nowy projekt, Ownroot, który ma być odpowiedzią na rosnący popyt na usługi cyberbezpieczeństwa przy strukturalnym niedoborze kompetencji po stronie podaży.
17 spółek od DM BOŚ na sierpień 2026
Ownroot w pewnym sensie odtwarza nasz sprawdzony przepis na sukces. Wchodzimy w szybko rosnący, wysokomarżowy rynek usług cyberbezpieczeństwa, gdzie podaż kompetencji strukturalnie nie nadąża za popytem napędzanym rosnącą presją regulacyjną i atakami wykorzystującymi AI
– mówi Krzysztof Szyszka.
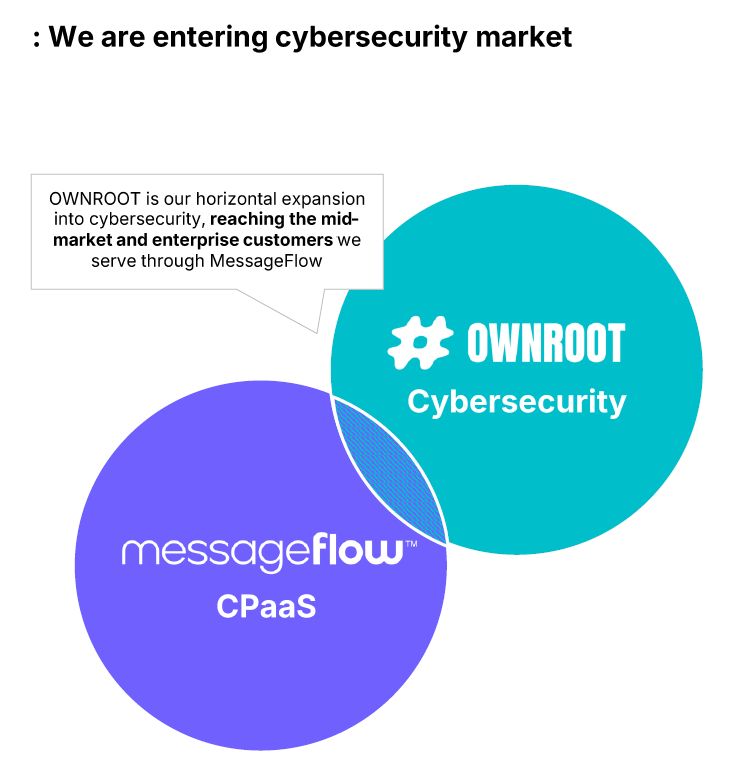
Grupa nie buduje kompetencji od zera ani nie kupuje ich na rynku, tylko komercjalizuje własne zaplecze wypracowane przy obsłudze klientów z sektorów silnie regulowanych.
Nie musimy wytwarzać tych kompetencji od zera ani kupować ich na rynku. Komercjalizujemy know-how, które przez lata budowaliśmy na własne potrzeby, obsługując klientów z najbardziej regulowanych sektorów
– dodaje prezes.
Grupą docelową nowej usługi mają być ci sami odbiorcy, których Vercom obsługuje dziś w usługach komunikacyjnych.
Ownroot celuje dokładnie w tę grupę klientów, których znamy najlepiej, czyli średniej wielkości firmy prowadzące działalność na rynku europejskim (…) Widzimy tutaj bardzo duże synergie oraz potencjał do współpracy i sprzedaży usług do klientów, których już dzisiaj obsługujemy
– zaznacza Krzysztof Szyszka.
Moment wejścia na rynek nie jest przypadkowy. Kumuluje się presja regulacyjna związana z wdrażaniem nowych norm, w tym dyrektywy NIS 2 i rozporządzenia DORA, którym towarzyszą wysokie kary, obejmujące zarówno spółki, jak i członków zarządów.
Obserwujemy, że wiele firm, zwłaszcza tych nieco mniejszych niż liderzy rynkowi, ma coraz większą trudność z nadążaniem za tym stale zmieniającym się środowiskiem regulacyjnym. Wejście w życie nowych regulacji, wspomnianych DORA i NIS 2, tylko ten problem pogłębia
– wyjaśnia Tomasz Pakulski, dyrektor operacyjny, członek zarządu Grupy Vercom.
Drugim megatrendem jest sztuczna inteligencja, która lawinowo zwiększyła skalę zagrożeń, ale jednocześnie jest według zarządu jedyną skuteczną odpowiedzią na nie. Najszybciej rosną usługi nowej generacji, monitorujące infrastrukturę, skanujące podatności i zbierające dowody zgodności z regulacjami w trybie ciągłym. Dlatego Ownroot, w odróżnieniu od dotychczasowych usług grupy, od początku projektowany jest wokół AI.
Tę nową usługę chcemy już oprzeć w całości na rozwiązaniach sztucznej inteligencji. Chcemy, żeby AI było rdzeniem tej usługi, a nie tylko dodatkiem
– podkreśla dyrektor operacyjny.
Komercyjny start usługi i obsługa pierwszych klientów planowane są na drugą połowę roku.
Wchodzimy na rynek w momencie, w którym popyt jest już mocno zdefiniowany i stale rośnie, a z drugiej strony podaż jest mocno ograniczona, zarówno jeśli mówimy o osobach, które posiadają odpowiednie kompetencje w zakresie cyberbezpieczeństwa, jak i o dostępie do technologii, która pozwala na tego typu potrzeby odpowiedzieć. A z naszej perspektywy są to obszary, w których czujemy się naprawdę mocni
– podsumowuje Tomasz Pakulski.