„Backlog B-Act urósł o blisko 40%. Nie opieramy planów na scenariuszu pokoju w Ukrainie” – wywiad z prezesem spółki
Backlog B-Act sięga już 223,7 mln zł brutto i w ciągu roku urósł o blisko 40%. Do tego doszła wiadomość, która wykracza poza giełdowe wyniki – Adam Białachowski, prezes bydgoskiej spółki inżyniersko-konsultingowej notowanej na NewConnect, został właśnie wybrany prezydentem elektem FIDIC, czyli Międzynarodowej Federacji Inżynierów Konsultantów, jako pierwszy Polak w historii tej organizacji zrzeszającej blisko 100 krajów. O tym, co ten wybór oznacza dla rozpoznawalności B-Act, a także o rentowności, ryzykach związanych z backlogiem i planach na Ukrainie rozmawiamy z prezesem spółki.
Z tego wywiadu dowiesz się:
- Ile wynosi backlog B-Act i kiedy przełoży się na realne przychody.
- Jaką rentowność chce osiągać spółka wraz ze wzrostem skali.
- Jakie ryzyka mogą opóźnić realizację portfela zamówień.
- Jak B-Act ocenia potencjał polskiego rynku (kolej, CPK, energetyka, obronność).
- Jaką pozycję buduje spółka na rynku odbudowy Ukrainy.
- Jak radzi sobie z presją płacową przy rosnącym zapotrzebowaniu na ekspertów.
- Jaka jest polityka dywidendowa B-Act.
- Co wybór prezesa na czele FIDIC daje spółce.
Paweł Biedrzycki: Jak w praktyce wygląda specyfika i cykliczność przychodowa B-Act w trakcie roku budowlanego? W jakim stopniu potencjał drugiego półrocza 2026 roku pozwoli zrekompensować słabszy początek roku i jak należy patrzeć na bieżący rok — jako na okres budowania bazy pod wyniki 2027 roku, czy realny skok skali już teraz?
Adam Białachowski: Nasz model przychodowy nie podlega klasycznej sezonowości budowlanej, lecz rytmowi rozliczeń etapowych. W efekcie przychody z umów długoterminowych rozpoznajemy w miarę postępu realizacji poszczególnych zadań, co oznacza, że ich rozkład pomiędzy kwartałami zależy od fazy, w jakiej znajdują się projekty, a nie od standardowego kalendarza. Naturalnie podlegamy mimo wszystko cykliczności sektora budowlanego, który charakteryzuje się napływem największej liczby podpisanych kontraktów w okresie od wiosny do wczesnej jesieni. Kwartał, w którym zamykamy kilka kamieni milowych, wygląda zupełnie inaczej niż kwartał poświęcony mobilizacji nowych kontraktów. W naszym przypadku kwartał do kwartału zauważamy poprawę pod względem przychodów, w drugim kwartale br. wyniosły one 5,90 mln zł wobec 3,84 mln zł w pierwszym kwartale, co oznacza wzrost o blisko 54%. Jednocześnie chcemy być precyzyjni co do skali. Przychody pierwszego półrocza wyniosły 9,74 mln zł wobec 19,64 mln zł rok wcześniej. Natomiast trzeba patrzeć na nasze perspektywy długoterminowo, traktujemy 2026 rok jako okres intensywnej rozbudowy portfela zamówień i przygotowania organizacyjnego spółki do realizacji zwiększonej skali działalności. Kontrakty pozyskane w pierwszym półroczu takie jak S6 Police–Goleniów o wartości 35,67 mln zł brutto, dostęp lądowy do terminalu w Świnoujściu, jeden z największych projektów fotowoltaicznych o mocy 722 MWp oraz umowa z BELMA S.A., będą generować przychody w kolejnych kwartałach i latach. Wyniki pierwszego półrocza nie odzwierciedlają jeszcze wpływu tych umów na skalę naszej działalności.
Jak oceniają Państwo obecną rentowność operacyjną oraz netto spółki i do jakiego docelowego poziomu marżowość B-Act powinna dążyć wraz ze skalowaniem biznesu? Jak na te wskaźniki wpływa wielkość kontraktów oraz występowanie w roli lidera konsorcjum?
A.B.: Szeroko rozumiana branża budowlana charakteryzuje się zmiennością, jeśli chodzi o marżowość. A wynika to z cyklu realizowanych projektów i etapów. W naszym przypadku nie jest inaczej.
Cały 2026 rok jest w naszym przekonaniu okresem budowy nowych kontraktów i możliwości B-Act. Wynika to też z wysypu nowych przetargów praktycznie w każdej dziedzinie infrastruktury w Polsce. By startować w tych kontraktach trzeba jednak ponieść odpowiednie koszty. Na marżowość wpływają trzy czynniki, które warto rozdzielić. Skala pojedynczego kontraktu działa na naszą korzyść, bo zespół nadzoru nie rośnie proporcjonalnie do wartości inwestycji. Rola lidera konsorcjum obciąża nas dodatkowymi kosztami koordynacji, odpowiedzialnością za relację z zamawiającym i zaangażowaniem kapitału w wadia, ale daje kontrolę nad podziałem zakresu prac i buduje referencje otwierające dostęp do przetargów tej skali. Faza kontraktu jest natomiast najistotniejsza dla odczytu kwartalnego, etap ofertowania i mobilizacji generuje koszty bez przychodu, z kolei etap realizacji odwrotnie. Naszym celem jest przywrócenie rentowności operacyjnej w skali roku wraz z wejściem pozyskanych kontraktów w fazę pełnej realizacji. Jednocześnie nie publikujemy prognoz finansowych i nie będziemy wskazywać docelowego poziomu marży liczbowo. Możemy natomiast powiedzieć, że drugi kwartał 2025 roku pokazuje, jaką rentowność ten model potrafi generować, gdy portfel znajduje się w fazie intensywnych rozliczeń etapowych.
Portfel zamówień spółki przekracza 223 mln zł brutto, z czego znaczna część pozostaje do zafakturowania. Jak wygląda harmonogram realizacji tych środków w czasie oraz jak dokładnie przeliczać ten backlog brutto na realne przychody netto B-Act (zwłaszcza w kontekście umów konsorcjalnych)?
A.B.: Na 11 sierpnia backlog wyniósł 223,7 mln zł brutto, z czego do zafakturowania pozostawało 144,0 mln zł. W ciągu ostatnich kilkunastu miesięcy sam portfel urósł o blisko 40%, a jego część niezafakturowana o 78%, rośnie nam więc przede wszystkim potencjał przychodowy, nie tylko liczba podpisanych umów.
Ważne jest przy tym właściwe rozumienie sposobu prezentowania przez nas backlogu. W przypadku kontraktów realizowanych w konsorcjach do portfela zamówień zaliczamy wyłącznie część wynagrodzenia przypadającą na B-Act, zgodnie z właściwym porozumieniem realizacyjnym lub umową konsorcjum. Nie ma więc potrzeby dodatkowego pomniejszania prezentowanego backlogu o udział partnerów konsorcjalnych.
Kwota 144,0 mln zł prezentowana jest w wartości brutto. Przy prostym przeliczeniu z uwzględnieniem standardowej stawki VAT odpowiadałoby to około 117 mln zł netto.
Harmonogram jest rozłożony nierównomiernie, co pokazują to chociażby umowy w Ukrainie, które charakteryzują się krótszym czasem realizacji. Część portfela jest dziś w fazie aktywnego fakturowania, część w rozruchu, a największe kontrakty czekają na wejście robót w fazę zasadniczą. Backlog zabezpiecza przychody na wiele lat naprzód, a to oznacza, że nie jest to kwota do rozpoznania w rok czy dwa. Z drugiej strony pozytywnym elementem jest to, że sytuacja B-Actu może być analizowana w perspektywie dekad.
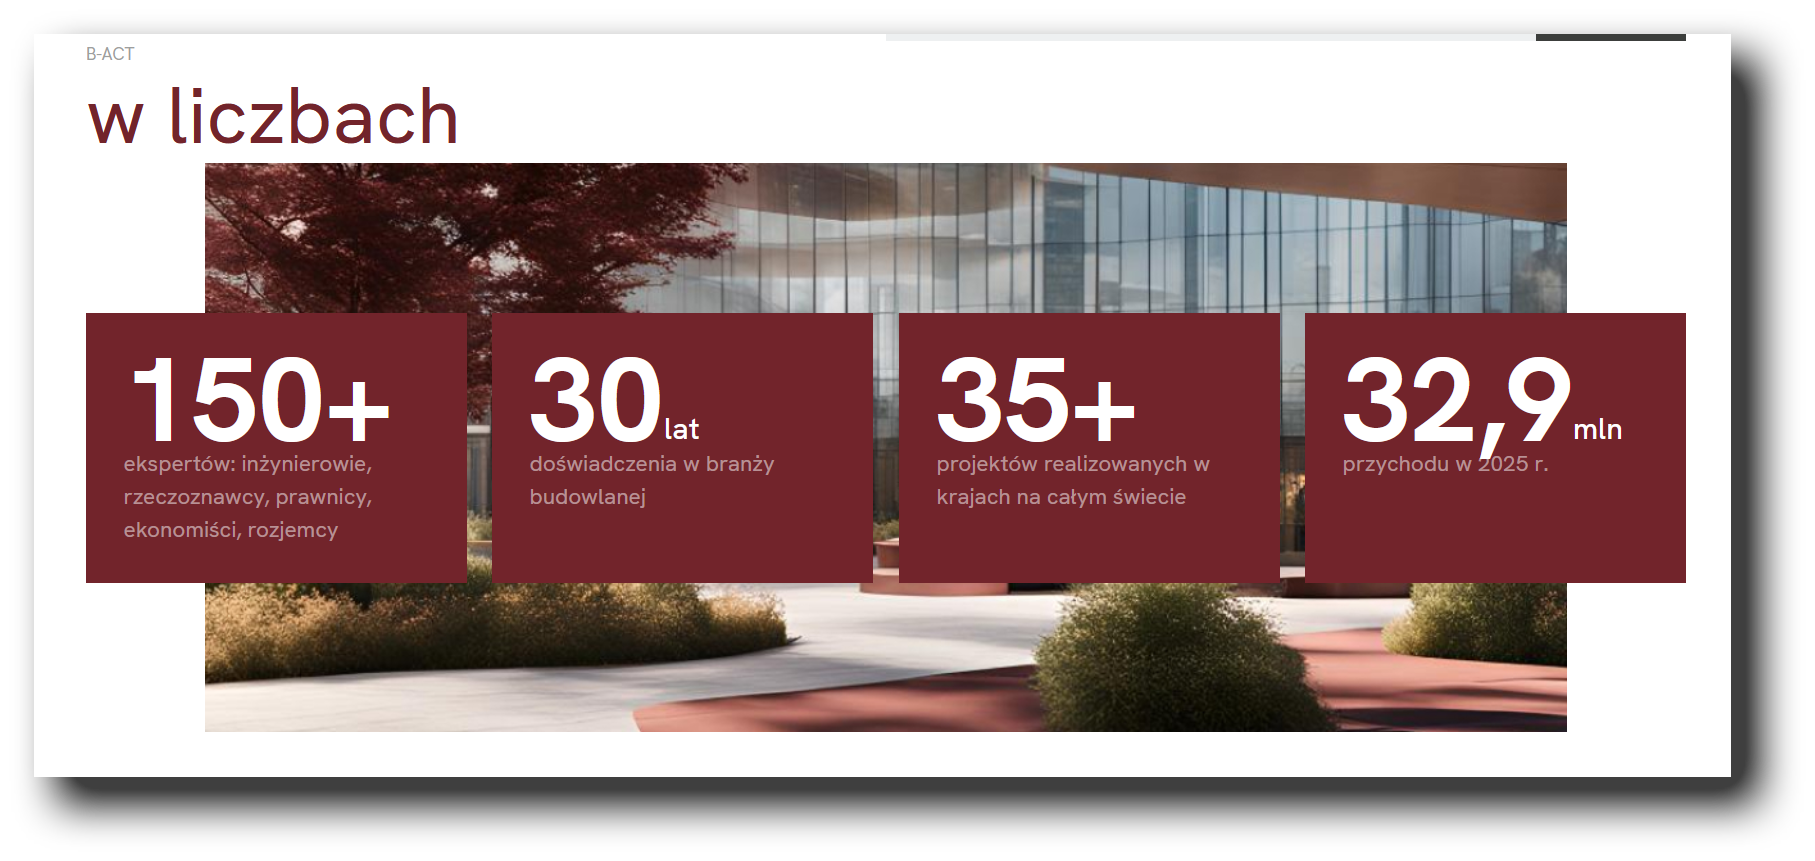
B-ACT w liczbach
Na ile bezpieczny jest obecnie zaraportowany backlog i z jakimi potencjalnymi czynnikami ryzyka (np. opóźnienia, procedury odwoławcze, decyzje zamawiających) należy się liczyć przy jego realizacji?
A.B.: Struktura portfela jest zdywersyfikowana zarówno sektorowo, jak i pod względem typu zamawiającego. W samym drugim kwartale zawarliśmy umowy w sektorze energetycznym, drogowym, portowym i obronnym. Wśród naszych kontrahentów są GDDKiA, Zarząd Morskich Portów Szczecin i Świnoujście, a także podmioty przemysłowe i prywatne, jak BELMA S.A. czy inwestor projektu fotowoltaicznego Sidłowo–Kikowo–Dobrowo.
Taka struktura ogranicza koncentrację ryzyka. Nie unikamy nazwania ryzyk, z którymi realnie się liczymy. Przesunięcia harmonogramów realizują się najczęściej. Opóźnienie po stronie wykonawcy robót lub przedłużenie procedur administracyjnych przesuwa nasze rozliczenia etapowe na kolejne okresy. Nie powoduje jednak utraty przychodu, ale wpływa na jego rozkład w czasie. W dużych i wieloletnich przedsięwzięciach infrastrukturalnych początkowe etapy wymagają zapewnienia zasobów organizacyjnych i osobowych oraz przygotowania struktur projektowych, podczas gdy przychody rozpoznawane są stopniowo, wraz z postępem prac.
Kontrakt o horyzoncie ponad dekady niesie ekspozycję na zmiany kosztów osobowych i otoczenia regulacyjnego. Zarządzamy nim m. in. poprzez mechanizmy waloryzacyjne przewidziane w warunkach kontraktowych. Pozytywnym elementem naszego biznesu jest to, że zdecydowana większość portfela to usługi inżynierskie, doradcze i nadzorcze, w których nie występuje ryzyko wykonawcze, nie odpowiadamy za koszty materiałów, robocizny budowlanej ani za kary za opóźnienie robót.
Stawiamy na amunicję, drony i wzrost skali – mówi Przemysław Kowalczuk, prezes Grupy Niewiadów
W ciągu ostatniego roku portfel zamówień zanotował dynamiczny wzrost. Jaki wizja i poziom backlogu satysfakcjonuje Zarząd w perspektywie końca 2026 oraz 2027 roku?
A.B.: Backlog urósł z 160,9 mln zł brutto w marcu 2025 roku do 223,7 mln zł brutto w sierpniu 2026 roku, czyli o 39%. Jeszcze istotniejszy jest wzrost części pozostającej do zafakturowania o 78%, z 80,8 mln zł do 144,0 mln zł.
Jako Zarząd nie publikujemy prognoz finansowych ani celów liczbowych dotyczących backlogu. Trzeba pamiętać, że obecne inwestycje infrastrukturalne w Polsce to nieporównywalna historycznie skala, a w efekcie idziemy w dobrym kierunku, razem z rynkiem.
Pierwsze półrocze 2026 roku pokazuje, w jakim kierunku to idzie, gdzie pozyskaliśmy kontrakty w energetyce odnawialnej, w przemyśle obronnym, w drogownictwie, w gospodarce morskiej i w ochronie zdrowia. Pozyskanie zamówień w kilku różnych sektorach ogranicza koncentrację działalności i zwiększa potencjał generowania przychodów w kolejnych okresach sprawozdawczych. Pozostajemy aktywni w licznych postępowaniach ofertowych i konsekwentnie rozwijamy portfel nowych zleceń w obszarze infrastruktury transportowej, energetycznej, przemysłowej oraz projektów międzynarodowych.
Jak oceniają Państwo ogólny potencjał rynku inżynieryjnego i nadzorczego w Polsce w najbliższych latach? W których sektorach (KPO, obronność/dual-use, kolej, CPK, energetyka, gospodarka morska) widzą Państwo największy strumień zapytań przetargowych i gdzie B-Act posiada już dziś najsilniejsze karty przetargowe?
A.B.: Rynek usług inżynieryjnych i nadzorczych w Polsce ma przed sobą bardzo dobre perspektywy. W najbliższych latach spodziewamy się wysokiej aktywności inwestycyjnej przede wszystkim w infrastrukturze drogowej i kolejowej, energetyce, gospodarce morskiej, sektorze obronnym i dual-use oraz przy projektach związanych z Portem Polska. Skala planowanych inwestycji oznacza również rosnące zapotrzebowanie na wyspecjalizowane usługi związane z nadzorem, zarządzaniem kontraktami i kompleksowym wsparciem inwestora.
B-Act działa na tym rynku od ponad trzydziestu lat i przez ten czas zbudował doświadczenie w prowadzeniu złożonych projektów infrastrukturalnych, zarówno w Polsce, jak i za granicą. Naszym atutem jest przede wszystkim szeroki zakres kompetencji – od nadzoru inwestorskiego i zarządzania kontraktem, przez doradztwo techniczne i kontraktowe, po koordynację dużych, wielobranżowych zespołów ekspertów.
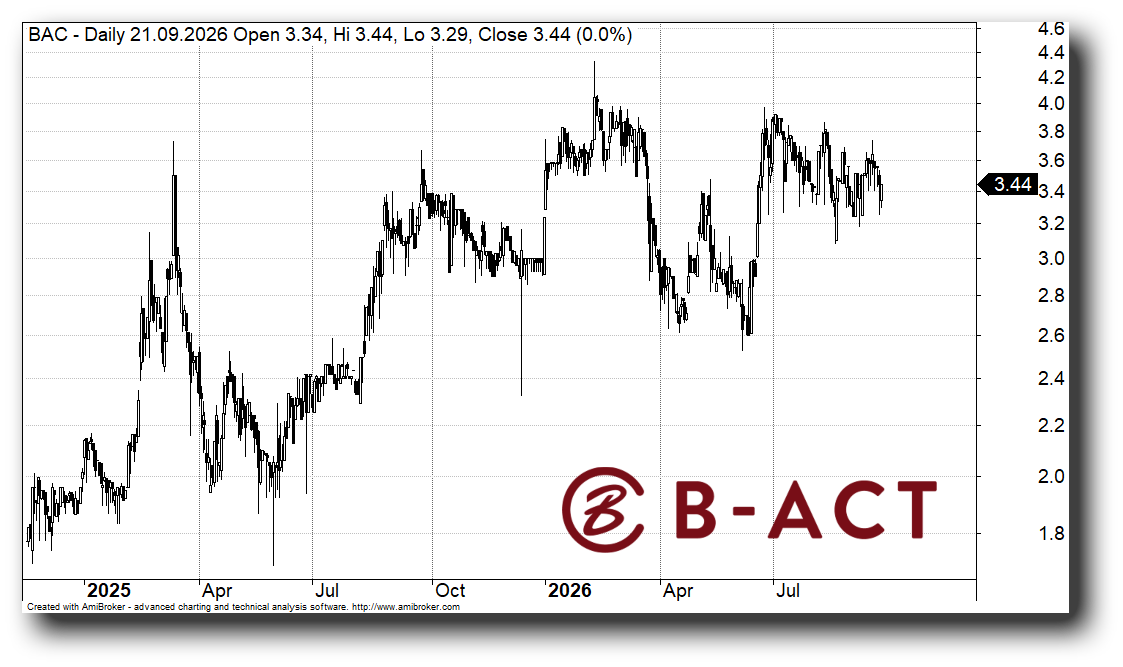
Kurs akcji B-ACT
Jednocześnie obecny portfel pokazuje kierunek, w którym rozwija się Spółka. Realizujemy m.in. nadzór nad odcinkiem S6 Police–Goleniów obejmującym budowę tunelu pod Odrą, pełnimy funkcję Inżyniera Kontraktu przy inwestycji BELMA S.A. związanej z rozwojem zdolności produkcyjnych na potrzeby sektora obronnego oraz świadczymy usługi Construction Management przy projekcie fotowoltaicznym Sidłowo–Kikowo–Dobrowo o mocy około 722 MWp. Są to przedsięwzięcia o dużej skali i wysokim stopniu złożoności, które poszerzają nasze doświadczenie w kolejnych strategicznych segmentach rynku.
Największego potencjału wzrostu upatrujemy obecnie w drogownictwie, kolei, energetyce, gospodarce morskiej oraz inwestycjach związanych z bezpieczeństwem państwa. Jednocześnie zależy nam na utrzymaniu dywersyfikacji – zarówno sektorowej, jak i pomiędzy zamawiającymi publicznymi i prywatnymi.
Naszą przewagą jest przede wszystkim doświadczenie organizacji, kompetencje zespołu oraz zdolność do sprawnego budowania i mobilizacji zespołów dla dużych, wieloletnich i złożonych projektów. Wraz ze wzrostem skali realizowanych inwestycji chcemy konsekwentnie wzmacniać te kompetencje i budować pozycję B-Act przy największych przedsięwzięciach infrastrukturalnych w Polsce.
Szacuje się, że koszt odbudowy Ukrainy wyniesie kilkaset miliardów dolarów. Jak Zarząd ocenia długoterminowy potencjał tego rynku dla usług inżynieryjnych i jaka jest obecna pozycja B-Act na Ukrainie? Jakie scenariusze (przedłużający się konflikt vs zawieszenie broni/pokój) przyjmują Państwo dla rozwoju swojego biznesu na tamtejszym rynku?
A.B.: Jesteśmy zaangażowani w projekty wspierające odbudowę Ukrainy od 2017 roku, a więc jeszcze przed pełnoskalową inwazją. To dla nas kontynuacja obecności budowanej od blisko dekady. Skala potrzeb jest bezprecedensowa. Według Banku Światowego Ukraina będzie potrzebować w nadchodzącej dekadzie ponad 580 mld dolarów na odbudowę, co oznacza program porównywalny z największymi przedsięwzięciami modernizacyjnymi w historii Europy.
Istotniejsze od samej liczby jest jednak to, co pokazał nasz raport o ukraińskim rynku budowlano-inżynieryjnym, wbrew ogólnemu przekonaniu, Ukraina nie czeka z odbudową na koniec konfliktu.
Wartość tamtejszego rynku budowlanego wzrosła w 2025 roku o 24%, do blisko 248 mld hrywien, czyli około 5,3 mld euro, choć pozostaje wciąż o 30–34% niższa niż w przedwojennym 2021 roku.
Z naszych analiz wynika, że rynek zmienił charakter. Z odtwórczej naprawy zniszczeń w stronę budowania nowych, strategicznych aktywów gospodarczych. Punkt ciężkości inwestycji systematycznie przesuwa się na zachód kraju, do obwodów lwowskiego, zakarpackiego, tarnopolskiego i wołyńskiego.
Jako B-Act koncentrujemy się w Ukrainie przede wszystkim na projektach z zakresu energetyki, infrastruktury krytycznej oraz gospodarki wodno-kanalizacyjnej, w szczególności finansowanych przez międzynarodowe instytucje finansowe i rozwojowe. Naszą pozycję budujemy na wieloletniej obecności na tym rynku, doświadczeniu zdobytym przy realizacji projektów w Ukrainie oraz znajomości procedur i wymagań. To pozwala nam nie tylko uczestniczyć w kolejnych postępowaniach, ale również lepiej rozumieć lokalne uwarunkowania organizacyjne, kontraktowe i techniczne związane z realizacją inwestycji.
Patrząc w przyszłość, to infrastruktura po polskiej stronie granicy będzie kluczowa dla obsługi strumienia odbudowy. Przy przedłużającym się konflikcie rynek pozostaje aktywny, lecz skoncentrowany na zachodzie kraju, na infrastrukturze krytycznej i energetyce, przy finansowaniu głównie z instytucji publicznych i rozwojowych. To scenariusz stopniowego, kontrolowanego zaangażowania i jest on naszą obecną bazą planowania. Przy zawieszeniu broni lub pokoju otwiera się skokowo rynek finansowany również kapitałem prywatnym, obejmujący całe terytorium, w tym obszary najbardziej zniszczone. To scenariusz o znacznie większym potencjale, ale wymagający, jak wskazuje sam Bank Światowy, uprzednich reform.
Budujemy pozycję tak, żeby być gotowym na oba warianty, ale nie opieramy planów finansowych spółki na scenariuszu pokojowym. Ukraina jest dla nas kierunkiem długoterminowym.
Sektor prywatny i ekspansja zagraniczna (poza Ukrainą): W jakim kierunku zmierza dywersyfikacja portfela pod kątem zleceń od klientów prywatnych oraz obecności na innych rynkach zagranicznych (Rumunia, /kraje bałtyckie, Bliski Wschód, Ameryka Południowa)? Które z tych kierunków stanowią główny filar wzrostu, a gdzie planowana jest optymalizacja zasobów?
A.B.: Obserwujemy rosnące zainteresowanie usługami inżyniera kontraktu ze strony inwestorów prywatnych i postrzegamy to jako naturalny kierunek dywersyfikacji portfela zamówień w kolejnych latach. Segment ten ma krótszy cykl decyzyjny i mniejszą ekspozycję na kalendarz przetargowy, co dobrze uzupełnia portfel publiczny.
Posiadamy ponad trzydziestoletnie doświadczenie w realizacji inwestycji budowlanych w Polsce, Ukrainie, Rumunii, krajach bałtyckich, Ameryce Południowej i na Bliskim Wschodzie.
Mimo wszystko głównym filarem pozostaje rynek polski, bo tutaj koncentruje się nasz portfel i tutaj mamy najsilniejsze referencje. Kierunkiem o największym potencjale w perspektywie wieloletniej jest Ukraina, gdzie działamy od 2017 roku. Europa Środkowo-Wschodnia, w tym Rumunia i kraje bałtyckie, to naturalny obszar rozszerzania działalności ze względu na podobny model realizacji inwestycji infrastrukturalnych, dużą rolę zamówień publicznych oraz znaczący udział finansowania ze środków unijnych i międzynarodowych.
Sukces firmy inżynieryjnej opiera się na ludziach. Jak wygląda strategia pozyskiwania i utrzymania wysokiej klasy ekspertów przy rosnącym backlogu oraz jak Spółka radzi sobie z presją płacową i dostępnością kadr na rynku?
A.B.: Nasz zespół to blisko dwieście specjalistów i ekspertów. Presji płacowej nie unikamy i nie udajemy, że nas nie dotyczy, koszty zespołu rosły w tym roku wyraźnie, mimo niższych przychodów. To była decyzja świadoma, podjęta pod portfel, który dopiero wchodzi w realizację. Argumentem rekrutacyjnym są projekty, najdłuższy tunel drogowy w Polsce, jedna z największych europejskich instalacji PV, inwestycje obronne. Do tego stabilność kontraktów liczonych w latach. Ludzie chcą pracować w B-Act, bo realizujemy największe projekty infrastrukturalne w Polsce, które zmieniają strategiczną pozycję tego kraju, a także dają ogromną satysfakcję.
Nasi współpracownicy przez udział w ważnych przedsięwzięciach zyskują też bezcenne doświadczenie, które będzie owocowało przez kolejne lata. Jednocześnie model pracy w konsorcjach pozwala na współpracę ze sprawdzonymi partnerami i elastycznie kształtowanie zasobów przy skalowaniu, bez konieczności budowania wszystkich kompetencji wewnętrznie.
Rozwijamy również narzędzia oparte na sztucznej inteligencji i automatyzacji procesów biznesowych, traktując to jako istotny element budowania przewagi konkurencyjnej i wsparcie dla wydajności zespołu.
Adam Białachowski na Międzynarodowej Federacji Inżynierów Konsultantów
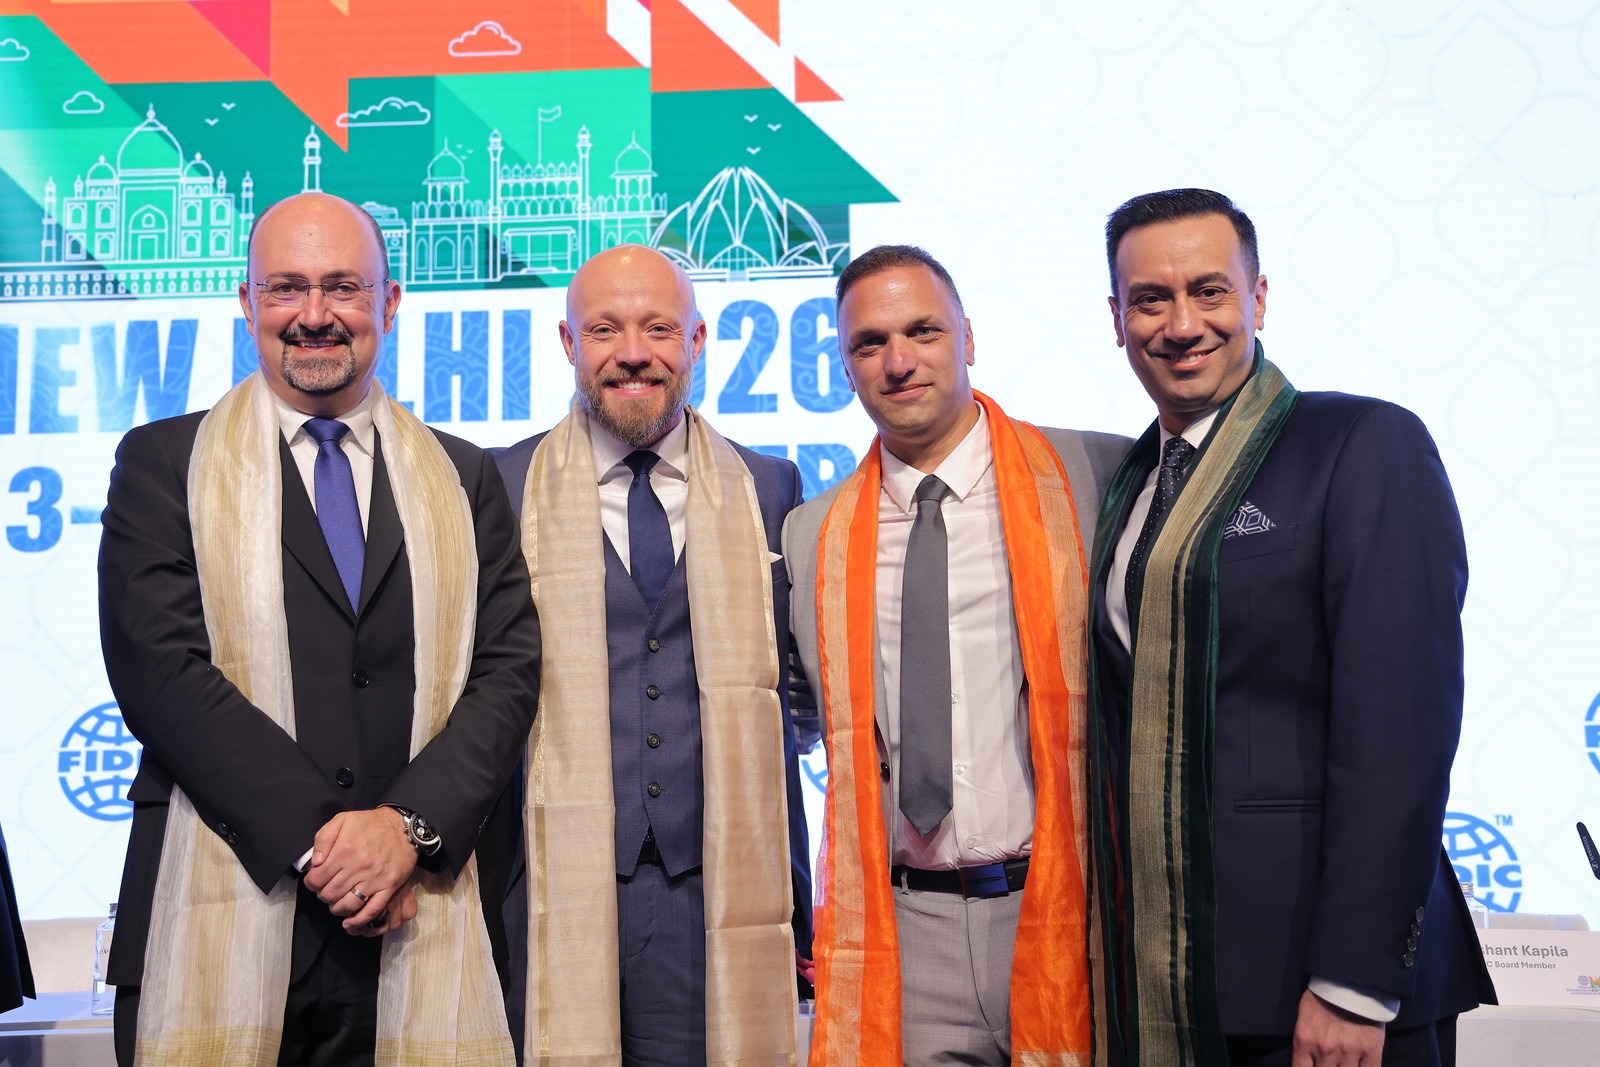
Wieloletnie kontrakty infrastrukturalne wymagają stabilnego zaplecza finansowego. Jak w tym kontekście prezentuje się bilans, pozycja gotówkowa oraz zapotrzebowanie Spółki na kapitał obrotowy przy dalszym skalowaniu działalności?
A.B.: Bilans pozostaje konserwatywny, kapitał własny stanowi blisko dwie trzecie sumy bilansowej, a zadłużenie finansowe po uwzględnieniu posiadanej gotówki jest marginalne. Co ważne zobowiązania krótkoterminowe wyraźnie spadły rok do roku.
Stan gotówki obniżył się w pierwszym półroczu i mówimy o tym otwarcie. Jednak złożyły się na to trzy rzeczy, po pierwsze wzrost wartości usług wykonanych, ale jeszcze nierozliczonych etapowo, wzrost należności oraz wypłata dywidendy z zysku za ubiegły rok. Drugi kwartał przyniósł dodatnie przepływy operacyjne. Nie finansujemy materiałów ani podwykonawców robót.
Przy dalszym skalowaniu działalności zapotrzebowanie na kapitał obrotowy będzie naturalnie rosło wraz z wielkością realizowanego portfela, ale obecna struktura bilansu i poziom zadłużenia dają nam bezpieczną bazę do dalszego wzrostu.
Jakie jest podejście Zarządu do dzielenia się zyskiem z akcjonariuszami i czy inwestorzy mogą traktować B-Act jako stabilną spółkę dywidendową o rosnącym wskaźniku wypłaty?
A.B.: Systematyczne dzielenie się zyskiem z akcjonariuszami jest dla nas istotne, ponieważ buduje długoterminowe zaufanie inwestorów i wzmacnia wiarygodność B-Act na rynku kapitałowym. Wypłata dywidendy realizowana jest w ramach polityki dywidendowej przyjętej jeszcze przed debiutem Spółki.
Za 2023 rok wypłaciliśmy 0,07 zł na akcję, za 2024 rok 0,08 zł, a za 2025 rok 0,09 zł. To trzeci rok z rzędu podziału zysku z akcjonariuszami. Jednocześnie z zysku za 2025 rok kwotę 922 123 zł przeznaczyliśmy na kapitał zapasowy, który wynosi obecnie 8,59 mln zł. Utrzymujemy zatem równowagę między wypłatą a wzmacnianiem bazy kapitałowej, a poziom wypłaty konsekwentnie pozostaje poniżej połowy wypracowanego zysku.
Naszą intencją jest kontynuowanie regularnych wypłat, natomiast rekomendacja Zarządu w każdym roku pozostaje pochodną wypracowanego zysku netto, zapotrzebowania na kapitał obrotowy przy rosnącej skali kontraktów oraz poziomu środków zaangażowanych w wadia przetargowe. Rekomendacja podlega opinii Rady Nadzorczej, a ostateczną decyzję podejmuje Walne Zgromadzenie.