Budapeszt liczy na strefę euro. „Widzimy wyraźny napływ zagranicznego kapitału” mówi István Máté-Tóthem z BSE
Zagraniczne platformy inwestycyjne wyciągają oszczędności Węgrów na rynki globalne, a podatek od transakcji finansowych sprawia, że inwestowanie w krajowe spółki jest po prostu droższe. Jednocześnie zapowiedź wejścia do strefy euro przyciąga do Budapesztu kapitał z zagranicy, a forint wyraźnie się umacnia. O tym, czym węgierski rynek kapitałowy przypomina polski, a czym się od niego różni, dlaczego system TBSZ to jedna z najkorzystniejszych ulg podatkowych dla inwestorów na świecie oraz jak giełda chce przyciągać nowe spółki, rozmawiamy z Istvánem Máté-Tóthem wiceprezesem Budapest Stock Exchange (BSE).
Z tej rozmowy dowiesz się:
- Dlaczego Revolut, XTB czy Lightyear są dla węgierskiej giełdy zarówno szansą, jak i zagrożeniem.
- Jak działa węgierskie konto TBSZ, które po 5 latach zwalnia z podatku zyski kapitałowe i dywidendy – i dlaczego korzysta z niego tylko co ósme gospodarstwo domowe.
- Dlaczego podatek od transakcji finansowych (0,45%) obejmuje wyłącznie papiery z węgierskim ISIN i jak szkodzi on rynkowi pierwotnemu.
- Czy nowy rząd i plany wejścia do strefy euro zmieniają nastawienie zagranicznych inwestorów do Węgier.
- Które spółki Skarbu Państwa mogłyby jeszcze trafić na giełdę – i dlaczego nie ma co liczyć na falę prywatyzacji.
- Ile spółek chce mieć BSE na rynku dla MŚP (odpowiedniku NewConnect) i czego brakuje węgierskiej giełdzie w porównaniu z GPW.
Paweł Biedrzycki: Jak wygląda sytuacja na węgierskim rynku kapitałowym? Czy hossa i wzrosty przyciągają inwestorów na rynek krajowy?
István Máté-Tóth wiceprezes BSE: T.: Sytuacja jest w pewnym stopniu podobna do tej w Polsce, ale w kluczowych kwestiach się różni. Na rynek węgierski wchodzą międzynarodowe platformy, takie jak Revolut, XTB czy Lightyear, które postrzegają Europę Środkowo-Wschodnią jako rynek oszczędności i inwestycji, a nie tylko płatności. Głównym wyzwaniem dla nas jako giełdy jest to, że te zagraniczne platformy mogą wyprowadzać oszczędności gospodarstw domowych z rynku lokalnego. Widzimy co prawda pewien poziom „patriotyzmu inwestycyjnego”, ale węgierscy inwestorzy często wybierają globalne spółki, takie jak Tesla czy Siemens, zamiast finansować lokalną gospodarkę. Kluczowe jest dla nas przekonanie ich do inwestowania w naszym regionie – w Czechach, na Węgrzech czy w Chorwacji – gdzie profil ryzyka wydaje się podobny, a wyceny wciąż są bardzo atrakcyjne.
Jakie zachęty podatkowe oferują Węgry inwestorom indywidualnym?
Moim zdaniem Węgry mają jeden z najbardziej postępowych systemów zachęt podatkowych dla inwestorów na świecie. Głównym instrumentem jest Długoterminowe Konto Inwestycyjne (TBSZ), na które można wpłacać nieograniczone kwoty. Jeśli aktywa są utrzymywane przez 5 lat, zyski kapitałowe i dywidendy są całkowicie zwolnione z podatku. Co ważne, w ramach konta można swobodnie handlować instrumentami. Istnieje też dobrowolny system emerytalny, oferujący ulgę podatkową do ok. 1500 euro rocznie (20% zwrotu podatku), który jest dość podobny do polskich IKE/IKZE.
System brzmi bardzo atrakcyjnie. Ilu inwestorów faktycznie korzysta z rozwiązań takich jak TBSZ?
Naszym zdaniem wciąż zbyt mało. Obecnie jest ok. pół miliona takich kont na 4 mln gospodarstw domowych. Problemem jest przede wszystkim poziom wiedzy finansowej i edukacji inwestycyjnej – ludzie często błędnie oceniają długoterminowe ryzyko inwestowania na giełdzie w porównaniu z tradycyjnymi lokatami bankowymi. Co więcej, wielu nowych dostawców często nie oferuje dostępu do tych kont z preferencjami podatkowymi, a nawet do rynku lokalnego (np. akcji OTP czy spółek o średniej kapitalizacji), kierując klientów przede wszystkim na rynki globalne.
Na ile dużą przeszkodą dla inwestorów jest podatek od transakcji finansowych (FTT)?
To bardzo szkodliwy podatek (45 punktów bazowych), który – co absurdalne – dotyczy wyłącznie papierów wartościowych z węgierskim kodem ISIN. W praktyce finansowo karze on gospodarstwa domowe za inwestowanie we własną gospodarkę, podczas gdy inwestycje zagraniczne są z niego całkowicie zwolnione. Według naszych wyliczeń generuje on minimalne wpływy do budżetu (kilkadziesiąt milionów euro), a jednocześnie wyrządza ogromne szkody w alokacji kapitału i hamuje rozwój rynku pierwotnego. Jednym ze strategicznych celów, jakie postawiliśmy sobie jako giełda, jest zabieganie o zmianę tego podatku, ponieważ znacząco utrudnia on nasze działania.
Jak nowa sytuacja polityczna na Węgrzech wpływa na lokalny rynek kapitałowy?
Jako instytucja giełda zawsze stara się pozostać apolityczna i niezależna. Mamy jednak nadzieję, że nowy rząd będzie bardziej wspierał rozwój rynku kapitałowego i poprawę relacji z Unią Europejską.
Czy nowy rząd daje nadzieję na zmiany i czy rynek już to wycenia?
W ciągu ostatnich czterech lat polityka gospodarcza rządu nie uwolniła potencjału wzrostu na Węgrzech, a niektóre działania hamowały rozwój rynku kapitałowego, a co za tym idzie – wzrost gospodarczy. Oprócz podatku od transakcji finansowych wcześniej wprowadzono obowiązek utrzymywania przez krajowe fundusze 8% rezerwy w obligacjach skarbowych, co również negatywnie wpłynęło na rynek kapitałowy. Oczekujemy, że w przyszłości polityka gospodarcza będzie bardziej prorynkowa.
Stawiamy na amunicję, drony i wzrost skali – mówi Przemysław Kowalczuk, prezes Grupy Niewiadów
Czy widzicie rosnące zainteresowanie ze strony inwestorów zagranicznych?
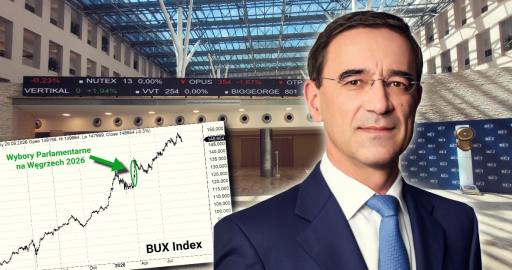
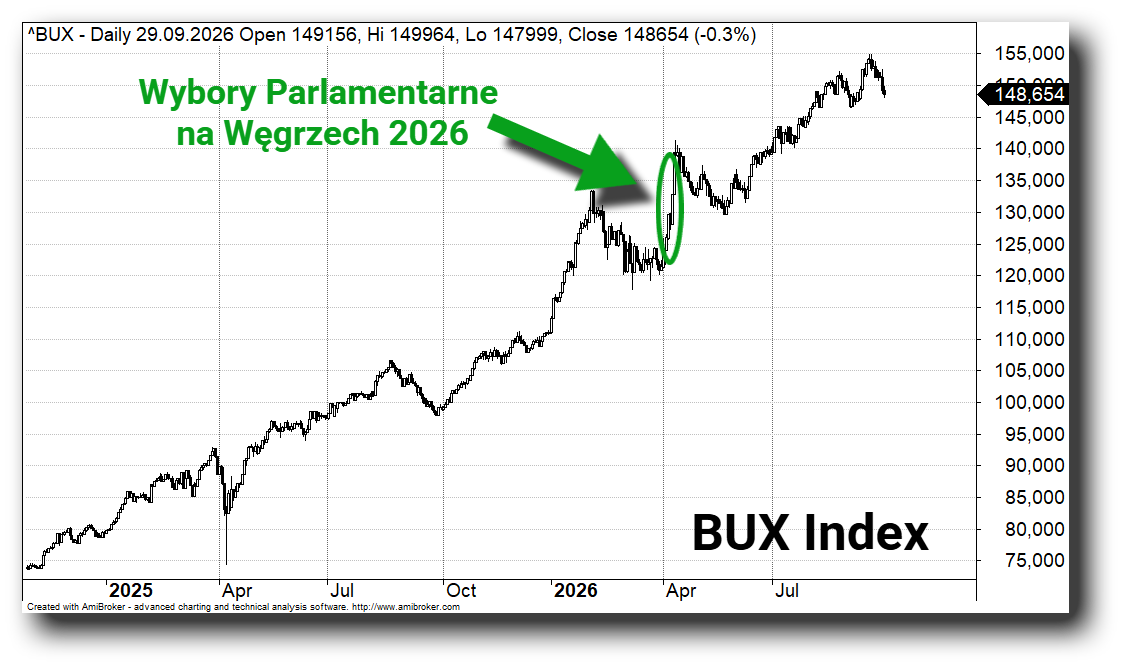
Tak, w dużej mierze dlatego, że nowy rząd ogłosił ambitne plany przystąpienia do strefy euro. To kluczowy czynnik, który bezpośrednio przekłada się na wyceny i atrakcyjność węgierskich aktywów. Statystyki z ostatnich 6–12 miesięcy pokazują już wyraźny napływ kapitału zagranicznego. Towarzyszy temu znaczne umocnienie forinta, co jasno sygnalizuje poprawę oczekiwań rynkowych i nadzieję na politykę bardziej zorientowaną na wzrost i konkurencyjność.
Indeks giełdy na Węgrzech
Czy widzi Pan perspektywy prywatyzacji spółek Skarbu Państwa przez giełdę?
W przeciwieństwie do wielu innych krajów Węgry sprywatyzowały już niemal wszystko. Udział państwa w gospodarce jest u nas w rzeczywistości mniejszy niż we Francji czy w Norwegii. Pozostało jednak kilka kluczowych aktywów: holding energetyczny MVM, aktywa zbrojeniowe czy lotnisko. Mamy nadzieję, że rząd rozważy ich wprowadzenie na giełdę, bo byłby to silny, pozytywny sygnał dla rynku. Masowego napływu nowych spółek państwowych jednak nie należy się spodziewać – po prostu niewiele ich zostało.
Jakie jest Wasze podejście do debiutów spółek prywatnych i mniejszych firm?
To jeden z naszych kluczowych obszarów. W całej Europie jedynym rosnącym obecnie segmentem rynku pierwotnego są rynki wzrostu dla MŚP (SME Growth Markets, odpowiednik polskiego NewConnect). Na Węgrzech mamy obecnie ok. 30 takich spółek, ale naszym celem jest zwiększenie tej liczby do 80–100.
Chcemy, aby mniejsze firmy postrzegały giełdę jako naturalną ścieżkę rozwoju i pozyskiwania kapitału. Jeśli chodzi o duże spółki prywatne, wciąż brakuje nam ich silnej reprezentacji. W Polsce duże prywatne firmy aktywnie wykorzystują giełdę do finansowania ekspansji zagranicznej. Na Węgrzech mamy kilka ogromnych spółek odnoszących duże sukcesy, a za nimi bardzo długi ogon małych i średnich przedsiębiorstw – dlatego musimy przyciągnąć na rynek więcej dużych graczy prywatnych.
Węgry mają jednak wyjątkową pozycję w regionie w sektorze farmaceutycznym – czego brakuje Polsce. Jak do tego doszło i jaką rolę odegrała w tym giełda?
Węgierski sektor farmaceutyczny ma 150-letnią tradycję, a silną pozycję rynkową zbudował jeszcze w czasach RWPG, kiedy Węgry specjalizowały się właśnie w farmacji. Na początku lat 90. większość państwowych zakładów została sprywatyzowana przez zagraniczne koncerny i dziś działają one głównie jako centra produkcyjne globalnych graczy. Wyjątkiem jest Richter (Gedeon Richter). Ówczesny rząd w latach 90. zdecydował się sprywatyzować go przez giełdę, zamiast sprzedawać inwestorowi strategicznemu.
Dziś Richter to silny, innowacyjny i niezależny globalny gracz, z filiami m.in. w Szwajcarii, Europie Zachodniej czy USA. To najlepszy dowód na to, że notowanie na giełdzie może być kluczowym katalizatorem sukcesu i budowania narodowych czempionów. Moim zdaniem, gdyby inne węgierskie spółki poszły tą drogą, nasza gospodarka byłaby dziś znacznie silniejsza.
Czy ten silny sektor może być trampoliną dla nowych debiutów w obszarze life science?
To zdecydowanie sektor, który ma u nas przestrzeń do rozwoju. Najcenniejszym aktywem w każdej branży jest kapitał ludzki – ludzie ze specjalistyczną wiedzą dziedzinową. Ta pula talentów w naturalny sposób daje początek nowym startupom biotechnologicznym i medtechowym, które mogą szukać finansowania na naszym rynku przeznaczonym dla rozwoju mniejszych przedsiębiorstw. To już się dzieje i mamy nadzieję, że będzie przybierać na sile.
A co z rynkiem obligacji korporacyjnych i ETF-ami?
Rynek obligacji korporacyjnych spółek niefinansowych jest wciąż stosunkowo młody. Jednym z powodów jest dominacja taniego kredytu bankowego, innym – brak dużych funduszy emerytalnych, które byłyby nabywcami. Widzimy jednak i spodziewamy się wzrostu w tej klasie aktywów. Jeśli chodzi o ETF-y, od kilku lat są one dla nas najwyższym priorytetem strategicznym. Sukces indeksu CETOP i śledzącego go ETF-u pokazuje, że inwestorzy pasywni szukają tanich i przejrzystych instrumentów. Chcemy rozszerzać rodzinę indeksów i promować podejście regionalne, aby zwiększyć płynność na mniejszych rynkach.
Na koniec pytanie o samą giełdę. Podobnie jak polska giełda, jesteście notowani na własnym rynku. Jakie są perspektywy dotyczące udziału Węgierskiego Banku Narodowego – czy jest szansa na zwiększenie free floatu?
Bank centralny ma obecnie ok. 81% akcji. To nietypowa struktura w skali światowej, regularnie krytykowana przez EBC. W kontekście potencjalnych planów przystąpienia do strefy euro spodziewamy się, że prędzej czy później bank centralny zmniejszy swój udział, choć na tym etapie nie wiemy o żadnych konkretnych decyzjach.
Dziękuję za rozmowę.
W co inwestować po 4 latach hossy? - Sebastian Buczek | Procent Składany