Cognor boryka się z wysokim zadłużeniem. Nowe moce produkcyjne muszą na siebie zarobić
Cognor zakończył okres intensywnej rozbudowy aktywów, lecz teraz najważniejsze staje się coś innego: przełożenie nowych mocy na gotówkę i poprawę rentowności. Wysokie zadłużenie, powolny rozruch inwestycji w Siemianowicach Śląskich i umiarkowany popyt na stal sprawiają, że najbliższe kwartały mogą być dla grupy przede wszystkim testem efektywności.
Cognor: dywidenda możliwa w 2030 r.
Punktem wyjścia do oceny sytuacji Cognoru jest dziś finansowanie działalności. Zadłużenie netto grupy na koniec 2026 r. prognozowane jest na około 800 mln zł, podczas gdy wcześniej oczekiwano 760 mln zł. Zakładany powrót wskaźników zadłużenia do poziomów zgodnych z warunkami umów bankowych przesunął się do 2029 r. W takim scenariuszu nawet niewielka dywidenda mogłaby pojawić się dopiero rok później.
Czytaj także: Rząd znalazł dodatkowe finansowanie dla JSW i Grupy Azoty
Cognor: Nowe moce muszą zacząć na siebie pracować
Najważniejszym sprawdzianem pozostaje zakład w Siemianowicach Śląskich. Inwestycja, której koszt początkowo szacowano na około 500 mln zł, z czasem przekroczyła 800 mln zł, a harmonogram realizacji był kilkukrotnie przesuwany. Zakład powstał bez zewnętrznego wsparcia ani ulg podatkowych związanych z funkcjonowaniem w strefie ekonomicznej.
W pierwszym kwartale br. wyprodukowano tam około 20 tys. ton wyrobów gotowych, a w drugim około 28 tys. ton. Oznaczało to wykorzystanie mocy na poziomie 25,3 proc. w drugim kwartale. Jednocześnie przedstawiciele spółki wskazywali, że barierą dla sprzedaży przekraczającej 10 tys. ton miesięcznie jest ograniczony popyt. Przy dotychczasowych wolumenach zakład pozostawał nierentowny.
Sytuacja ta zmienia charakter wyzwania stojącego przed Cognorem. Nie chodzi już wyłącznie o techniczne zwiększanie produkcji. Równie istotne będzie znalezienie odbiorców bez konieczności nadmiernego obniżania cen.
Na ocenę grupy wpływają również wydarzenia niezwiązane bezpośrednio z nowymi mocami. W Stalowej Woli awaria w 4q 2025 r. doprowadziła do dwumiesięcznego przestoju, o którym rynek dowiedział się dopiero przy publikacji wyników rocznych. Cognor realizuje także pod Krakowem centrum wystawienniczo-konferencyjne dla swojego większościowego akcjonariusza. Obiekt ma zostać przez niego kupiony po wartości poniesionych kosztów powiększonych o 15-procentową marżę.
Czytaj także: KGHM w procesie poufnej akwizycji. Możliwy kierunek to Argentyna
Rynek nie zapewnia prostego rozwiązania
Warto spojrzeć również na otoczenie rynkowe. Ceny prętów zbrojeniowych w Europie są podbijane przez producentów i bardziej restrykcyjne warunki handlu, ale słaby popyt ogranicza możliwość silniejszego wzrostu cen. Zużycie stali w UE ma w 2026 r. rosnąć jedynie nieznacznie, choć korzystniej wygląda perspektywa budownictwa, wspieranego inwestycjami infrastrukturalnymi i projektami finansowanymi ze środków unijnych.
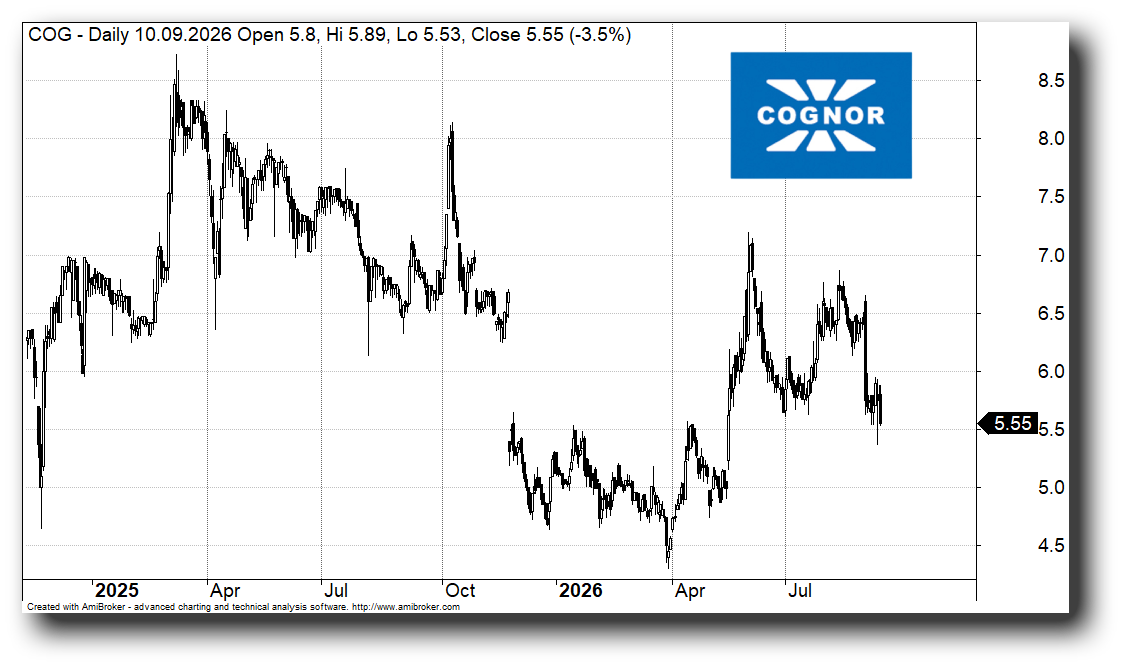
Kurs akcji Cognor
Co dalej?
Cognor dysponuje większym potencjałem produkcyjnym niż jeszcze kilka lat temu, ale obecnie ważniejsze od samej skali aktywów będzie tempo ich monetyzacji. Jeśli Siemianowice zwiększą wykorzystanie mocy, marże pozostaną stabilne, a przepływy pieniężne zaczną wspierać redukcję zadłużenia, sytuacja grupy może stopniowo się poprawiać. Do tego czasu kluczowym miernikiem postępów będzie nie wielkość zainstalowanych mocy, lecz ich rzeczywisty wpływ na rentowność i bilans.