Analitycy studzą emocje wokół JSW. „Kurs urósł za szybko”
Po mocnym rajdzie akcji Jastrzębskiej Spółki Węglowej analitycy zaczynają patrzeć na jej notowania z większym dystansem. Paweł Puchalski z Erste Bank Polska obniżył rekomendację dla JSW do „neutralnie”, choć jednocześnie podniósł cenę docelową do 42 zł. Decyzja pojawiła się po wzroście kursu o ponad 40 proc. od poprzedniej rekomendacji i pokazuje, że poprawa na rynku węgla koksowego została już w dużej mierze uwzględniona w wycenie spółki.
JSW: Mocny rajd zmienił punkt odniesienia
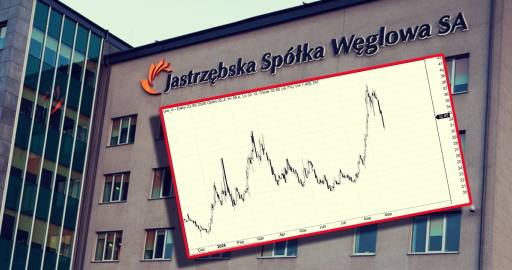
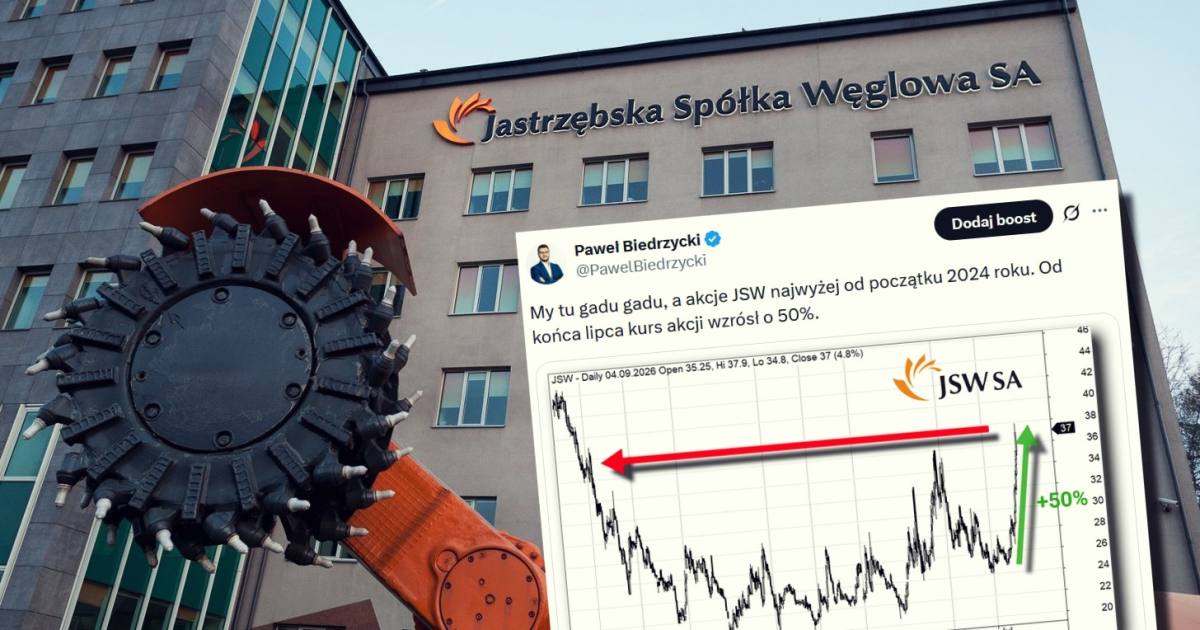
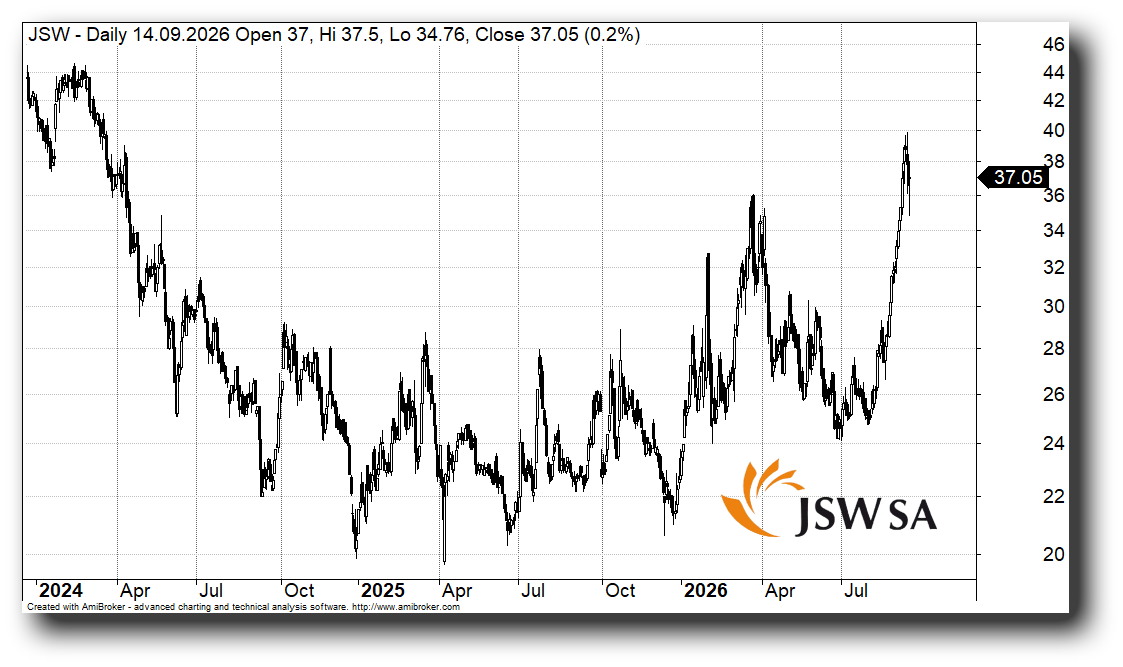
Jeszcze na początku sierpnia Paweł Puchalski podniósł rekomendację dla JSW z „neutralnie” do „lepiej od rynku”, a cenę docelową z 30 do 33 zł. W kolejnych tygodniach sytuacja zmieniła się bardzo szybko. Notowania, które wcześniej znajdowały się w okolicach 25 zł, ruszyły w kierunku 40 zł. Analityk wiązał ten ruch przede wszystkim z wyraźnym wzrostem cen węgla koksowego i koksu na światowych rynkach.
Po tak silnym odbiciu Erste zmieniło jednak ocenę potencjału akcji. Rekomendacja została obniżona do „neutralnie”, co oznacza brak oczekiwania na istotną przewagę kursu nad rynkiem, ale jednocześnie cena docelowa wzrosła do 42 zł. Na zamknięciu sesji 11 września akcje JSW kosztowały 36,99 zł.
Obecnie kurs wynosi 36,95 zł. W ujęciu miesięcznym akcje są nadal około 34 proc. wyżej, choć w ostatnich pięciu dniach straciły blisko 6 proc. Taki układ dobrze pokazuje zmianę nastrojów: wcześniejszy optymizm nie zniknął, ale po dynamicznym ruchu w górę inwestorzy coraz uważniej patrzą na skalę dalszego potencjału.
Zobacz także: Akcje JSW najwyżej od 2024 roku. Trzy powody dlaczego kurs wzrósł o 50%
JSW: Węgiel koksowy napędził wycenę
Za wcześniejszym rajdem akcji stała przede wszystkim poprawa sytuacji na rynku surowca. Kontrakt na australijski węgiel koksowy z dostawą w październiku 2026 r. był 14 września wyceniany na 271 dolarów za tonę. To poziom zaledwie o 3,9 proc. niższy od 52-tygodniowego maksimum wynoszącego 282 dolary. Jeszcze na początku sierpnia notowania poruszały się w rejonie 215–220 dolarów.
Zarząd JSW również dostrzega poprawę otoczenia. Prezes Bogusław Oleksy oceniał, że korzystniejsza sytuacja na rynku węgla koksowego i koksu może utrzymać się co najmniej przez rok. Dla spółki oznaczałoby to wyższe przychody w okresie, gdy nadal kluczowe pozostają poprawa płynności i realizacja programu restrukturyzacyjnego.
Kurs akcji JSW
Optymizm ma jednak wyraźne granice. JSW zakończyła 2025 r. stratą netto na poziomie 6,25 mld zł, a w pierwszym kwartale 2026 r. strata wyniosła około 615,9 mln zł. Podczas branżowej debaty Future Mining Forum & Expo 2026 w Katowicach, Artur Kucia, dyrektor departamentu klienta strategicznego w PKO BP stwierdził, że przy obecnej kondycji finansowej bank nie zdecydowałby się na wsparcie spółki. To wymowne.
Czytaj także: Rząd znalazł dodatkowe finansowanie dla JSW i Grupy Azoty
JSW: Restrukturyzacja pozostaje kluczowa
Lepsze ceny surowca mogą pomóc JSW, ale nie zastąpią działań po stronie kosztów. Zaktualizowany plan techniczno-ekonomiczny zakłada, że w 2026 r. spółka wyprodukuje 13,3 mln ton węgla, z czego 11,22 mln ton przypadnie na węgiel koksowy. Produkcja koksu ma osiągnąć 3,26 mln ton. Jednostkowy gotówkowy koszt wydobycia został przyjęty na poziomie około 588 zł za tonę, natomiast średnią prognozowaną cenę sprzedaży węgla określono na 660,97 zł za tonę.
Spółka planuje jednocześnie około 1,9 mld zł nakładów inwestycyjnych, a na poziomie całej grupy około 2,4 mld zł. Równolegle przewidziano działania ograniczające koszty zatrudnienia. Instrumenty osłonowe mają objąć odejście 4248 pracowników, a ich wpływ na koszty wynagrodzeń wraz z narzutami w 2026 r. oszacowano na około 272 mln zł.
Dodatkowym obciążeniem pozostaje dostęp do finansowania. Zarząd JSW zwraca uwagę, że mimo uznania węgla koksowego za surowiec krytyczny w Unii Europejskiej spółka nie odczuwa realnego wsparcia wynikającego z tego statusu. Jednocześnie regulacje ESG i unijna taksonomia utrudniają sektorowi wydobywczemu pozyskiwanie kapitału na wieloletnie i kosztowne projekty.