Rentowność obligacji skarbowych USA najwyższa od 20 lat. Ważna relacja dla złota przestała właśnie działać
Realna rentowność amerykańskich obligacji skarbowych przebiła pułapy nienotowane od ponad dwóch dekad, co teoretycznie powinno wywołać rynkowy odwrót od złota. Zamiast masowej wyprzedaży obserwujemy jednak stały napływ kapitału do funduszy opartych na kruszcu, a historyczne zasady gry gwałtownie tracą rację bytu. Globalny kapitał wyraźnie zaczyna wyceniać strach przed kryzysem zadłużenia publicznego, szukając schronienia poza systemem finansowym opartym na długu.
W tradycyjnym ujęciu wycena złota była zakładnikiem realnych rentowności. Kiedy zyski z bezpiecznych papierów dłużnych rosły, bezpieczne przystanie stawały się dla kapitału znacznie mniej atrakcyjne. Dziś ten klasyczny mechanizm definitywnie upada.
Historyczne prawidła wyrzucone do kosza
Liczby i rynkowe dane mówią same za siebie.
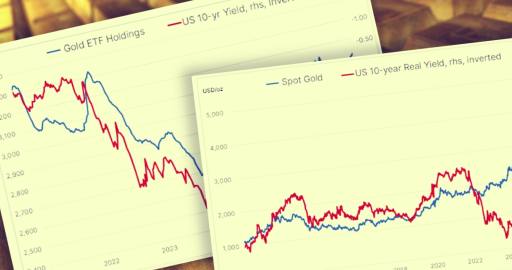
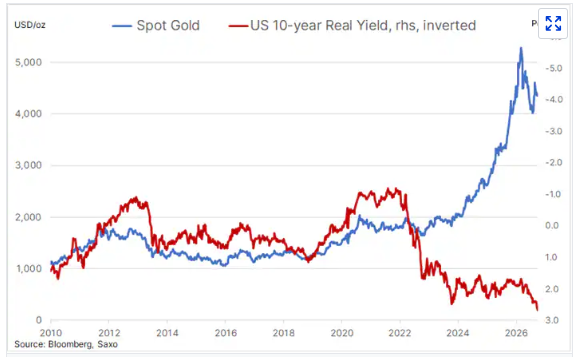
Ole Hansen, dyrektor do spraw strategii surowców w Saxo Banku, wskazuje wprost na skalę tego finansowego ewenementu. Ekspert podkreśla, że 18 września realna rentowność 10-letnich obligacji skarbowych USA dobiła do poziomu 2,63%. Stanowi to najwyższy odczyt od przeszło 20 lat i oznacza skok o całe 76 punktów bazowych zaledwie od początku bieżącego roku.
Mimo tak kuszących zwrotów z papierów dłużnych, łączne aktywa funduszy ETF zabezpieczonych złotem wciąż stabilnie się odbudowują po dołku z pierwszej połowy 2026 roku. Hansen zaznacza, że ta rozbieżność obnaża słabnącą zależność między rynkiem długu a popytem na metale szlachetne.
Koszt alternatywny traci znaczenie
Kruszec - podobnie jak srebro czy platyna - nie wypłaca inwestorom odsetek ani dywidend.
Gdy w przeszłości realna stopa zwrotu rosła, kapitał natychmiast ewakuował się w stronę wyżej oprocentowanych papierów skarbowych. Pierwsze pęknięcia tego systemu rynki przerabiały już w latach 2022-2023. Agresywne podnoszenie stóp procentowych przez banki centralne wywindowało rentowności, skłaniając zachodnich inwestorów do wyprzedaży funduszy ETF. Ceny metalu utrzymały się wówczas na powierzchni wyłącznie dzięki potężnym zakupom interwencyjnym samych banków centralnych.
Rozbieżność między realnymi rentownościami w USA a popytem na fundusze ETF zabezpieczone złotem
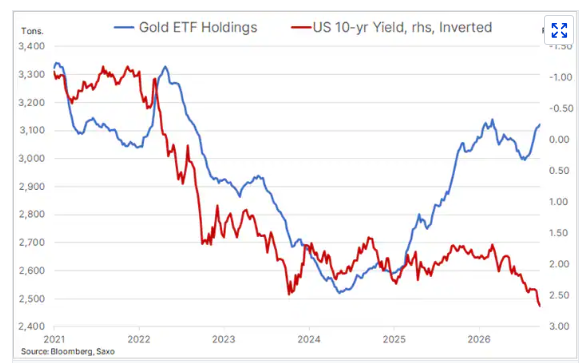
Dziś, przy wciąż wysokiej inflacji, rentowności na długim końcu krzywej znowu biją rekordy, jednak nie wywołuje to już rynkowej paniki w ETF-ach.
Wyższe rentowności długoterminowe przestały być traktowane jako bezpieczna przystań. Rynek odczytuje je obecnie jako czerwone światło ostrzegawcze, zwiastujące narastające problemy fiskalne państw i drastycznie rosnące koszty obsługi zadłużenia. Złoto pozycjonuje się jako twarde aktywo niezależne od tradycyjnego systemu finansowego. Powrót zachodniego kapitału do funduszy, utrzymujący się silny popyt w Azji oraz dalsze zakupy banków centralnych stworzyły najszerszą od lat bazę inwestorów wspierających ten trend.
Popyt na złoto a rentowność amerykańskich obligacji
Hossa AI nie umiera, ale zmienia zasady. Teraz Wall Street stawia na te 3 warunki
Infrastruktura równie ważna co kruszec
Globalne finanse ewidentnie weszły na nieznane terytorium. Skoro najwyższe od ponad dwóch dekad rentowności amerykańskiego długu nie potrafią zdusić popytu na złoto, rynek wysyła jasny komunikat - strach przed państwową niewypłacalnością waży dziś więcej niż bezpieczne odsetki. Kruszec ustala teraz własne reguły gry, choć w każdym inwestycyjnym scenariuszu obowiązuje niezmienna prawna klauzula. Historyczne stopy zwrotu nigdy nie gwarantują przyszłych wyników, a rynkowe analizy - zgodnie z przepisami o obrocie instrumentami finansowymi - nie stanowią porady ani oficjalnej rekomendacji inwestycyjnej.